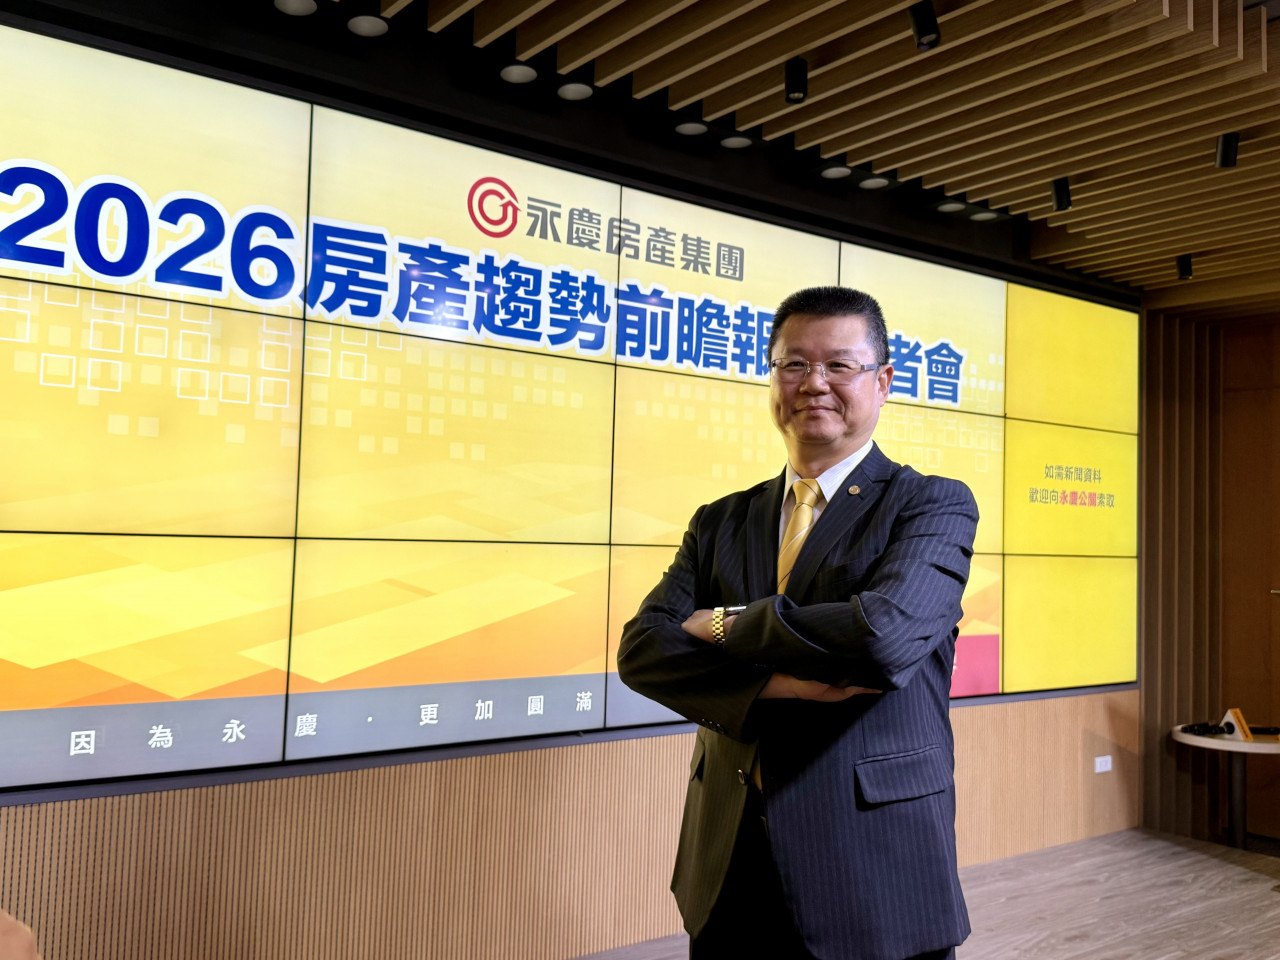
央行9月理監事會中再度放寬房貸,尤其第二戶從原本只能貸款6成拉高為7成,房市是否受益?永慶房產集團業務總經理葉凌棋周三於「2026年第4季房屋趨勢前瞻報告」記者會中表示,當前房市確認是「投機客退場、自住當道」。葉凌棋說,現在民眾貸不到款,在資金緊俏,建商推案又轉趨保守的情況下,第四季房市持續呈現「量小增、價持平」格局。2026年全年買賣移轉量25.6-26.7萬棟左右,年增-2%至2%之間。今年房市絕無太大反彈空間。
日期:2026-09-24
(今周刊1551)過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-09
「只要年收入達到這個標準,申請房貸絕對沒問題。」在長達近20年的銀行貸款諮詢生涯中,資深金融專家渡辺智聽過無數購屋者說過這句話。然而,在他職涯中最為震撼的案例之一,卻是一對房貸每月按時繳納、從未違約的40多歲中產階級夫妻,最終不得不親手將夢想中的「自住房」掛牌出售。這不是因失業或投資失利導致的破產悲劇,而是一場典型被「能借到的金額」掩蓋了「實際生活成本」的財務誤算。
日期:2026-09-02
行政院2026年7月16日通過「青年安心成家購屋優惠貸款3.0方案」,自8月1日起受理申請,實施至2029年7月31日。此次增加房屋總價上限限制、排富條款,並針對婚育家庭加碼貸款額度與利息補貼。房產專家顏博志(阿北)指出,青安3.0在制度設計上可能治標不治本。3+3補貼利率雖能延緩自住客還款壓力,但核心問題仍是房價太高,以雙北市設定總價級距3,500萬和2,500萬來說,即便加碼補貼婚育家庭,他們核心需求的三房案源也很難壓在總價限制內,恐造成首購族買不起、換屋族買不到狀況。
日期:2026-08-06
青安3.0何時上路?「青年安心成家購屋優惠貸款3.0方案」自115年8月1日起實施。台灣房屋集團統計內部成交行情,觀察2026年7月價量變化,和6月相較,其中台中月增21.5%,新竹縣市 14.7%,表現最亮眼;年增部分台中市年增25.8%,新竹縣市20.9%,台北市12.5%。整體而言,六都+新竹縣市,整體月增2.3%,年增12.9%。台灣房屋趨勢中心執行長張旭嵐指出,青安3.0無縫接軌,且2.0版本補貼比照延續,讓許多青安族群吃了定心丸。由於新方案排富排老,因此高薪或大齡首購族,7月簽約送件的腳步加快,以便搶搭2.0末班車;計畫結婚或小資夫妻,看中青安3.0的婚育額度,則是微調預算上限,屋齡或坪數條件都放寬,看房、議價的積極度有明顯差異,明顯反映出青安政策對目前買方的影響。
日期:2026-07-31
8月新制上路,包含勞退新制5大變革,包括新增月退30天猶豫期、雇主不得拒絕申報自願提繳退休金等,此外新制部分還有新青安3.0、學貸利息利率調降、農民退休儲金條例擴大適用對象、地籍異動即時通升級,以及建築光電新制上路等,都將於8月1日實施。另,暑假出遊務必注意台鐵暑期疏運新制,到台北中山商圈、迪化街遊玩時,也要注意8月起全面擴大禁菸。
日期:2026-07-31
青安3.0新增所得、年齡與總價三大門檻,能否帶動房市買氣備受關注。不過房市專家認為,新制重在防堵炒房,真正左右房地產景氣的,仍是信用管制與資金環境。
日期:2026-07-29
美國依301條款對全球60個經濟體加徵關稅,台灣因適用10%且不疊加最惠國(MFN)稅率,較日本、韓國的12.5%更具優勢。行政院24日指出,此次我國獲10%且不疊加MFN相對優惠待遇,將持續爭取我國家及產業最佳利益。行政院解釋,這意指我國目前產品如果關稅低於10%,則301加徵關稅僅補足至MFN與301關稅合計10%;如目前MFN關稅已達10%或10%以上,則不再加徵301關稅。
日期:2026-07-25
全台最貴豪宅「陶朱隱園」目前已成交5戶,其中3戶是外籍人士購入,一戶為本國籍。馨傳不動產智庫執行長何世昌透露:「5樓68號成交總價9.4億,買方只有32歲是外籍台裔,本身從事半導體產業,據說身價超級TOP,既是非常傑出的產業菁英,也是真正的頂級富豪。」
日期:2026-07-22
青安貸款3.0拍定,行政院公布針對結婚、育兒申貸者,拉高申貸金額上限,結婚申貸人最高申貸金額提高至1200萬,若結婚且育兒提高為1500萬,頗能穩定目前房市基本盤。台灣房屋集團趨勢中心執行長張旭嵐表示,青安貸款3.0可望無縫接軌,一般申請者額度和寬限期都比照2.0版,對於今年正在進行購屋計畫的首購族而言算鬆了一口氣,無須趕時間購屋搶貸2.0版本。信義房屋不動產企研室專案經理曾敬德指出,青安3.0補貼比2.0剛上路時還要划算,利率補貼更拉長到3+3年(第4年逐年遞減),和一般房貸相比補貼後利息千萬房貸可省逾30萬元,算是相當有感的政策,同時青安1.0、2.0都可以適用新規定,照顧到的族群更多。住商不動產企劃研究室執行總監徐佳馨則是認為,比起前兩版雖然補助不變,新青安3.0範圍大幅限縮,加上央行選擇性信用管制持續,不太容易掀起1.0的熱潮,加上選舉在即,過於優惠的房貸恐怕引起炒房疑慮,「先講求不傷身體,再講求效果」應是目前規劃3.0版的最高指導原則。
日期:2026-07-16


_20260901170331.jpg_280x210.jpg)