編按:財產分配本該是父母留給子女充滿愛與責任的最後禮物,但在現實中,卻往往淪為撕裂親情的雙面刃。本書作者地政士李宜玲執業21年、走遍大街小巷,見證無數家庭於人生謝幕時的荒謬糾葛與溫馨傳承。從資產傳承、遺囑與信託規劃,到節稅諮詢。她深信透過法律工具,能將財產轉化為守護家人的最後防線。
日期:2026-11-04
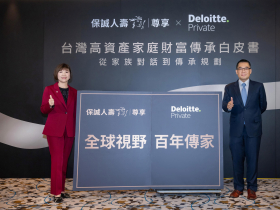
高資產族群財富傳承需求升溫,如何將累積多年的財富順利交棒下一代,已成為高資產家庭與金融服務市場關注的重要課題,惟「開始規劃」到「真正完成」間,仍存在明顯落差。保誠人壽攜手勤業眾信聯合會計師事務所,共同發布針對台灣高資產族群對保險認知與規劃的白皮書 ─ 《台灣高資產家庭財富傳承白皮書:從家族對話到傳承規劃》。報告指出,92.3% 的受訪者具財富傳承需求,其中逾七成(74.1%)高資產傳承者已著手規劃財富傳承,但真正完成整體傳承規劃者僅3.7%,顯示高資產家庭當前最大的挑戰是如何將財富傳承規劃付諸行動。
日期:2026-11-03
長輩們總是會說,房租租金是支出,房貸是資產,買房是強迫儲蓄,繳完房貸你就存下了一間房子,確實,很多有殼族都是這樣走過來的。
日期:2026-11-03
今年46歲的藝人郭彥均,在28歲時曾砸下多年積蓄買房,戶頭一度只剩500多元,如今已累積5間房產,貸款都已還完。但買房有一套的他,卻曾因看新聞追高股票慘遭套牢。近日他在《財經鈔能力》節目中分享自己的投資經驗,目標在5年內每月創造50萬元被動收入,究竟該怎麼做?
日期:2026-10-30
編按:2027年遺產稅、贈與稅免稅額可望調高,節稅族迎來利多!受通膨影響,截至2026年7月底,CPI相較前次調整基準已累計上漲11.49%,超過《遺產及贈與稅法》規定的10%調整門檻,因此2027年遺產稅、贈與稅免稅額可望同步上調,最終金額仍須以財政部正式公告為準。上一波調整發生在2022年,目前遺產稅免稅額為1,333萬元,贈與稅免稅額則為每位贈與人每年244萬元。依目前CPI漲幅試算,遺產稅免稅額可望調高153萬元、至1,486萬元以上,贈與稅免稅額則可望提高可調高28萬元、至272萬元以上;由於統計期間尚未結束,最終調升幅度仍可能有所變化。財政部預計將於年底公告,2027年繼承及贈與案件即可適用。對正在規劃財產傳承、贈與節稅或遺產稅的民眾而言,這項政策變化值得提前掌握。
日期:2026-10-05
在少子化與高齡化夾擊的長壽時代,單靠勞保與勞退制度,往往僅能支應基本生活開銷。若想退休後維持既有生活品質,關鍵仍在個人投資策略與資產累積效率。退休規劃師葉俊佑指出,面對未來通膨與長壽風險,投資人必須建立階段性資產配置觀念,妥善運用政府政策新工具,以具紀律提領法則打造不間斷的現金流,才能真正實現安心退休目標。
日期:2026-09-24
編按:00406A(主動中信台灣收益)近期以年化配息率近17%引發市場關注,不只高息吸睛,特殊的收益來源與配息設計,也讓它和00878、00919這類傳統高股息ETF有明顯不同。00406A能不能真的取代高股息ETF?不同所得稅率的投資人,誰更適合?如果想靠配息月領1萬、2萬元,又要準備多少本金?本文一次拆解。
日期:2026-09-24
隨著投資風氣日益盛行,愈來愈多台灣投資人將目光轉向涵蓋全球頂尖企業的美股市場。然而對多數習慣台股交易的投資人來說,美股從匯率兌換、複委託開戶到限價單、停損單等下單介面,處處是陌生關卡。深耕美股超過十年、理財作者施雅棠認為,這些入門障礙多半是心理層面大於實質風險,投資人不應被短期匯率與總經雜訊綁架,回歸企業基本面的「總報酬成長」,才是長期累積財富核心之道。
日期:2026-09-21
這裡所指的「稅負風險」,主要是遺產淨額太多,繼承人要繳很高的遺產稅;或是接收財產的人,沒有錢可以繳稅。也許很多人會想:能夠繼承他人的遺產,不就是「天上掉下來的大禮物」嗎?然而在現實世界裡,天上掉下來的禮物,很可能會沉重到讓自己「負擔不起」。這裡所指的「負擔不起」,就是指「繳交遺產稅」這件事。
日期:2026-09-16
前幾天有位粉絲私訊問我:「R姐,我108年買了一棟透天,一直都是自己住。幾年前好心借親戚在一樓登記公司,面積只有小小的3坪。113年公司已經完全遷出註銷。今年想賣屋,聽說自住有400萬免稅額,我這3坪能按比例扣除嗎?還是400萬真的要全部歸零重新算?」看到這則訊息,R姐心裡真的很替他捏把冷汗。因為在台灣,這類「幫家人一個忙」的情況實在太常見了!
日期:2026-09-15


_20261029181107.jpg_280x210.jpg)
_20260924095918.jpg_280x210.jpg)
_20260915143012.jpg_280x210.jpg)