東京銀座大型酒店「JUNGLE TOKYO GINZA」的人氣酒店公關Kiko,以曾任日本野村證券員工的特殊背景,在酒店業闖出知名度,也靠投資把僅剩的30萬日圓(約合新台幣6萬元)存款,滾成1.2億日圓(約新台幣2400萬元)資產。她近日受訪時分享證券業轉戰酒店業的人生轉折與投資心法,更訂下資產達5億日圓(約新台幣1億元)就退休的目標。
日期:2026-07-24
受到三星電子、SK海力士等AI半導體股飆漲帶動,韓國股市今年掀起一波全民投資熱潮,大舉加碼融資、放大槓桿,然而,當行情急轉直下,高槓桿交易也讓許多人付出慘痛代價。一名24歲韓國男大生靠5倍槓桿,把2000萬韓元(約合新台幣40萬元)本金滾成近3億韓元(約合新台幣600萬元),卻在短短4週內獲利全數蒸發,他壓力大到直呼:「幾乎喘不過氣」。
日期:2026-07-23
如果只靠「省錢、存錢」,是絕對不可能實現個人財富的最大化。原因很簡單,省錢、存錢雖然讓帳面上的金額增加,但物價仍在不斷變化──隨著物價飆升,錢的購買力卻在不斷縮水。
日期:2026-07-17
編按:經歷53次面試才擠進高盛,沒想到入職不到一年,就碰上2008年金融海嘯。獎金沒了,隨之而來的是減薪、部門九成人員遭裁撤,田中溪每天都擔心自己會成為下一個被解雇的人。所幸他不僅挺過職涯低谷,之後更在高盛任職17年,一路升任投資部門共同主管。在與來自20多個國家、超過300位擁有上億、兆元資產的菁英(其中還包括產油國王室成員等世界級富豪)合作交流後,他發現,真正讓富人持續累積財富的,並非靠一次押對投資,而是共同擁有一套可複製的思維模式與行動習慣。
日期:2026-07-14
編按:本書作者淡江大學土木工程教授葉怡成30歲曾買過基金,因忙於教書和謹慎個性,直到41歲才投入股市、鑽研證券投資分析,起步雖晚,但仍實現年化報酬率15%目標。作者強調,投資不是有閒錢才做,而是人生財務規劃的一部分,投資真正比的是比誰先建立紀律、長期執行。他也分享投資新手可參考的懶人投資組合,從簡單策略開始,讓複利成為累積財富的力量。
日期:2026-07-14
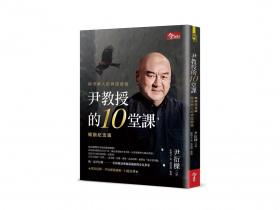
一代儒商尹衍樑辭世,為感念他畢生貢獻,本刊將二○一三年出版、由本人授權的口述自傳重新上市,並邀請本書撰文者張殿文作序,重溫尹衍樑興學興人的大愛精神。
日期:2026-07-01
順勢交易的目標從不是買在低點。只要跟隨市場價格移動的方向,不論股票、期貨或原油,當趨勢成形就進場,發現錯誤時立即停損,任何人都能跨商品制勝。
日期:2026-06-29
不少人夢想財富自由,但上班族如何靠死薪水滾出千萬資產?日本一名59歲上班族,堅持4大投資策略長達25年,成功將資產累積至1億日圓(約合新台幣2000萬元)。他認為,在通膨時代,把錢放在銀行等於「死錢」,因此只留5~6%現金,其餘投入股票、外幣保險及主動型基金等資產,靠長期投資與紀律操作,逐一步步把小錢滾成大財富。
日期:2026-06-26
編按:我們總習慣將「有錢」與豪宅、名車、奢華生活聯想在一起,但這種想像往往讓人陷入錯誤的財富追求。本書作者喬納森.克雷蒙是《華爾街日報》財經作家,接觸上千位「隱形富翁」發現,真正的富人多數收入普通,但共同特徵是極度節制消費,甚至可說相當節儉。他們不靠炫富,而是靠長期紀律累積財富。致富關鍵在於建立3種習慣:穩定存錢、避免衝動消費,以及專注投資具長期價值、能長期持有的優質公司。
日期:2026-06-26


_20260713170734.jpg_280x210.jpg)