在少子化與高齡化夾擊的長壽時代,單靠勞保與勞退制度,往往僅能支應基本生活開銷。若想退休後維持既有生活品質,關鍵仍在個人投資策略與資產累積效率。退休規劃師葉俊佑指出,面對未來通膨與長壽風險,投資人必須建立階段性資產配置觀念,妥善運用政府政策新工具,以具紀律提領法則打造不間斷的現金流,才能真正實現安心退休目標。
日期:2026-09-24
編按:本書作者「小吳醫師」吳佳駿曾是急診室醫師,看盡各種生死交關的急重症時刻。直到父親突發心肌梗塞,讓他醒悟:雖然這份工作賺到不錯的薪水,自己卻沒有時間陪家人。這場家庭變故成為他人生的重大轉折點。他離開急診室、轉往診所,同時開始深入研究理財,一步步追求「時間與財務自由」。他花7年時間,建立一套稱為「財富飛輪」的投資策略,不執著於10~20%的短期波動小利,整體資產已有3倍以上的成長。他進一步提出「老闆錢包」的概念,強調是「最簡單的穩健收益策略」:把投資分成股票與債券2部分,先依照自己的風險承受度決定股債比例,再透過持續投入與定期再平衡,打造一套不必每天猜市場漲跌,也累積財富的投資方法。
日期:2026-09-23
不少存高股息ETF的人,退休後想的是「靠配息過生活」,很少會把自己視為每年固定提領資產的退休族。但配息並不是固定薪水,0056過去也曾出現整年未配息的情況;一旦配息不足以支應生活費,最後仍得回到同一個問題:這筆退休資產一年究竟能拿多少錢出來,又能撐多久?理財YouTuber「懶錢包 LazyWallet」以0056上市以來18年多的含息報酬進行回測,假設退休金1000萬元全數投入0056,再依不同提領率與通膨情境持續支應生活費。結果發現,若一開始每月花約3.3萬元,即使退休不久就遇上金融海嘯,18年後帳上仍有2528萬元;但每月生活費拉高到5萬元、近7萬元,結局就完全不同。存高股息ETF真的能一路養老、安穩退休?假設退休一開始就遇股災,又會發生什麼事?以下用歷史數據算給你看。
日期:2026-09-23
美國聯準會一如市場預期升息一碼,展現抑制通膨決心。專家解讀此並非「連續升息」開端,第四季仍可期待電子業旺季行情,以股優於債為基調投資布局。
日期:2026-09-23
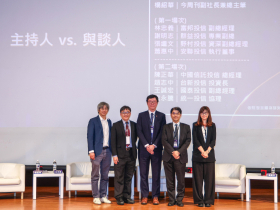
「台北金融基金會」攜手《今周刊》,於週五(9/18)舉辦傑出基金金鑽獎回饋社會公益活動、「展望2027全球經濟趨勢論壇」,吸引上百名投資人參與,擠爆福華國際文教會館卓越堂。當全球經濟面臨地緣政治、通膨與AI科技前景等因素影響,如何掌握趨勢、做好資產配置成為投資人關心焦點。上半場論壇,邀請富邦投信副總經理林忠義、群益投信專業副總謝明志、野村投信資深副總經理張繼文、安聯投信執行董事蕭惠中。共同剖析迎戰未來市場波動,如何佈局才能制勝。
日期:2026-09-18
同為「多重資產」類型,部分基金靠股票吃AI紅利,部分則靠特別股、可轉債降低波動。近期升息預期再起,投資人除了看分散策略,更要看基金如何賺錢、風險又落在哪裡。
日期:2026-09-16
當「股六債四」的經典配置失靈,美國公債、信用債難再提供穩定收益及防禦效果,施羅德多元資產投資主管卡瑞爾,如何重新尋找資產配置的解方?
日期:2026-09-16
今周刊編按:AI公司擔憂AI末日將至,然而輝達(NVIDIA)執行長黃仁勳在參加Podcast節目時,突然接到美國總統川普來電,兩人一同主張這種事情不會發生。黃仁勳甚至當場用麥克風幫川普擴音,川普當場駁斥AI可能「接管世界」的疑慮:「有關AI危害的說法是一場騙局,機器人不會接管世界」。在長達約5分鐘的電話裡,川普向黃仁勳承諾「我會一路挺你到底」,同時批評要求AI減速的聲音可能出於政治目的,也可能是中國的陰謀。川普說:「資料中心很棒,可以讓人們、讓國家富有,在未來20-25年跟石油沒什麼兩樣,比網路還大很多,AI更是厲害,這正中很多人的下懷,他們不想看到它發生,那些人可能是出於政治,也可能是來自中國。」黃仁勳則向川普保證,「我們會確保美國在AI競賽中,人人都能成為贏家,包括每個產業、每家公司、每個州,以及每一個人。」不過,黃仁勳在面對AI潛在的安全疑慮時,態度顯得比川普更謹慎。黃仁勳認為,應該認真看待吹哨者提出的警告,並點名曾任職於Anthropic的考克森(Jacob Coxon),稱讚其勇於對公司開發AI速度過快提出質疑。在此之前,川普對於AI監管風險表示,這是有心人炒作,他在意的是美國在全球AI競爭中領先中國,他希望保持這種局面,「誰贏得AI就贏得一切」。
日期:2026-09-15
2018年的春節之前,我遇上一個此生最大的經濟危機,那時我正跨入50歲。在此之前,我已經操作了十幾年的台指選擇權,我以為自己的經驗夠豐富了,也一直穩定的獲利,所以操作的口數越來越多,金額也越來越大。當時我每個月的操作口數可達一千口以上,期貨商還因此給我的手續費打了很好的優惠折扣,我一直以為,這樣穩定的收入可以持續下去。
日期:2026-09-15
如果退休時,手上有1,000萬元的0050,接下來不再工作,你要怎麼把它變成一輩子的退休現金流?假設第一年需要52萬元,平均每月約4.3萬元。你要只花股息?每年固定賣出52萬元?還是每年都提領帳戶的5%?只花股息,生活費會被0050的配息綁架;固定金額提領,遇到股災容易賣在低點;每年固定提領資產的5%,生活費又會跟著股市大幅波動。如果0050從1,000萬元跌到600萬元,5%的生活費也會從50萬元降到30萬元。所以,退休提領真正困難的問題是:市場不好時,生活費要減少多少?市場漲得夠多時,又可以多領多少?
日期:2026-09-10


_20260923103037.jpg_280x210.jpg)
_20260910171152.jpg_280x210.jpg)