退休後想每月有5萬元生活費,究竟得存到多少錢才夠?其實,如果勞保、勞退兩筆年金每月合計能領3萬元,資金缺口就只剩2萬元。以每年3%至4%的提領率估算,準備約600萬至800萬元的退休投資本金,就有機會支應生活開銷。究竟退休金要怎麼算、該如何投資,才能讓辛苦存下的老本持續成長,打造細水長流的「退休水庫」?擁有25年財經記者資歷、退休後轉任投資長的理財專家詹惠珠,分享她的退休理財心法,教你如何兼顧穩定現金流與資產成長,讓退休生活更有底氣。
日期:2026-11-12
勞工保險、勞退自提是勞工準備退休金的兩大支柱。然而,全台高達六成勞工退職後勞保月領不到2萬元,勞退自提率亦僅有17.5%。退休規劃達人葉俊佑指出,若以一般退休族每月需要5萬元生活費計算,30年需要準備1800萬,但透過投資可大幅減半至930萬元。再加上勞保、勞退的妥善規劃,不僅享有保本節稅紅利,也能進一步算出退休安全水位,降低準備退休的焦慮感。
日期:2026-09-14
什麼樣的投資可以「保本、保息、保證有」?那就是勞退新制退休金,35歲、月薪4萬元的上班族,什麼都不用作,只要自願提繳工資6%的退休金,經過30年,至65歲退休時,個人專戶累積金額就能達到743萬元,比起只有公司提撥的勞工,足足能多出283萬元退休金!(原文刊載於2025/8/21,更新時間為2026/5/17)
日期:2026-05-17
TISA退休專戶新制上路至今,已吸引逾十一萬人開戶及百億資金進駐。在各投信強勢商品競逐下,不僅壯大退休規畫市場,更成功為投資人創造優於大盤的報酬。
日期:2026-04-22
很多人開始投資理財,都是因為覺得錢越來越不夠用。但真正的問題,往往不是花太多,而是忽略了時間正在慢慢吃掉金錢的價值。而想投資的人又找不到入門之道,甚至越投資錢變越少,以下十點請務必放在心上。
日期:2026-04-14
面對退休規劃,許多民眾往往感到無從下手,台大財金系特聘教授張森林提出,只要準備450萬元,以30年計畫計算,每月就能有4萬元可運用,這個數字是參考一般工作者平均薪資6萬元打6至7折後得出。不過專家也提醒,年輕人因通膨因素,準備金額應乘以3至4倍,而退休規劃不僅是金錢準備,更要納入身心靈與社會參與等面向。
日期:2026-04-03
50歲常被稱為「準退休族」,許多人此時才驚覺退休金準備不足。面對通膨壓力與勞保破產疑慮,若現在開始透過定期定額投資0050(元大台灣50),搭配原本的勞保老年年金與勞退新制退休金,能否撐起安穩的晚年?財經達人說,只要掌握3點,即使半百起步,依然能打造出令人羨慕的安穩晚年!
日期:2025-12-09
編按:面對退休,你真正需要擔心的,從來不只是「存到多少錢」,而是這筆退休金能不能撐20~30年。許多人以為只要配置高股息ETF、靠殖利率過生活就能安穩退休,但現實是——配息不穩、資產波動劇烈,加上通膨侵蝕購買力,光靠股息遠遠不夠。真正關鍵在於:退休前最後 5年如何調整資產配置?股債比例怎麼轉換?遇到股災時該怎麼辦?4% 提領率到底可不可靠? 財經作家雨果以完整模擬與真實數據,揭開「退休後資產分配」的最終解答。
日期:2025-12-08
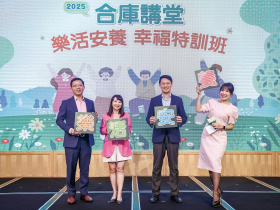
9月的周五午后,高雄陽光燦爛。漢來巨蛋會館入口處排了長長人龍,有精神奕奕的健步前來銀髮族,也有三五好友相約而來。這場「2025合庫講堂」高雄場吸引超過三百位民眾參與,準備聆聽合作金庫準備的投資理財與健康生活專業分享。
日期:2025-11-05
財劃法修法公式錯誤,造成345億預算無法分配。民進黨團提草案,要將預算用於鼓勵勞退新制自提,只要勞工自提超過一定比率,政府就會額外提供1%、上限500元的提撥金。台灣退休基金協會理事長巫慧燕表示,樂見政府願意提供預算,鼓勵、教育民眾加入勞退新制自提。她指出,台灣民眾的退休金儲備嚴重不足,隨著邁入超高齡社會,恐怕加深社會問題,退休金議題值得政府持續關注。
日期:2025-10-29


_20261112105640.jpg_280x210.jpg)
_20260414141341.jpg_280x210.jpg)
_20251207215146.jpg_280x210.jpg)
_20251208135328.jpg_280x210.jpg)