編按:父母留下千萬房產,哥哥拿房子、妹妹只分到存款,為什麼妹妹也可能要繳遺產稅?很多人以為「遺產拿多少,就繳多少遺產稅」,其實遺產稅的納稅義務,並不是單純按照每個繼承人最後分到多少財產來計算。沒有遺囑執行人、也沒有拋棄繼承的情況下,繼承人可能都涉及遺產稅的納稅責任。那麼,遺產稅到底誰要繳?房子由哥哥繼承,妹妹可以只繳自己拿到的存款部分嗎?如果遺產沒有足夠現金繳稅,由其中一名繼承人先墊付又該怎麼算?本篇邀請律師解析遺產稅納稅義務、繼承人的責任,以及遺產稅墊款、遺產分割與贈與稅等常見問題,帶你一次看懂父母留下房產後,兄弟姊妹最容易忽略的遺產稅風險。
日期:2026-09-24
編按:2027年遺產稅、贈與稅免稅額可望調高,節稅族迎來利多!受通膨影響,截至2026年7月底,CPI相較前次調整基準已累計上漲11.49%,超過《遺產及贈與稅法》規定的10%調整門檻,因此2027年遺產稅、贈與稅免稅額可望同步上調,最終金額仍須以財政部正式公告為準。上一波調整發生在2022年,目前遺產稅免稅額為1,333萬元,贈與稅免稅額則為每位贈與人每年244萬元。依目前CPI漲幅試算,遺產稅免稅額可望調高153萬元、至1,486萬元以上,贈與稅免稅額則可望提高可調高28萬元、至272萬元以上;由於統計期間尚未結束,最終調升幅度仍可能有所變化。財政部預計將於年底公告,2027年繼承及贈與案件即可適用。對正在規劃財產傳承、贈與節稅或遺產稅的民眾而言,這項政策變化值得提前掌握。
日期:2026-09-04
立法院周五(8/21)三讀多項財稅相關修法,其中減稅大禮包就是未成年子女免稅額每位由10.1萬元增加至15.15萬元,預計受益人數237萬人,減稅利益約80億元。立院三讀修正的「所得稅法」第17條、第126條條文修正案,將未成年子女免稅額提高50%,且勞保、農保、國民年金、軍公教保險等保險費,可比照健保費於報稅時全額扣除。若一家四口、兩名未成年子女的家庭為例來試算,新法上路後,適用5%稅率者每年約可省稅5050元;適用12%稅率者約可省1.21萬元;適用20%稅率者約可省2.02萬元;適用30%稅率者約可省3.03萬元;適用40%稅率級距約可省4.04萬元。所得愈高,節稅效果也愈明顯。此項修正,待總統賴清德公布後,將自116(2027)年度5月報稅時可適用。此外,立法院也三讀通過俗稱「大老婆條款」的「遺產及贈與稅法」(遺贈稅)部分條文修正案,修正後,未來被繼承人死亡前2年內,贈與配偶及特定親屬財產,應依受贈財產占總遺產比重,由受贈人負擔遺產稅。
日期:2026-08-21
面對地緣政治動盪、全球反避稅浪潮與國內「亞洲資產管理中心」政策的推動,台灣金融市場與資產管理領域正迎來前所未有的轉型高峰。然而,在轉型之際,不管是台灣金融服務業或高資產客戶,眼前都有不少挑戰要一一克服。其中,在政府積極推動「亞洲資產管理中心」政策下,台灣高資產業務管理規模(AUM)快速累積,只是目前台灣金融服務業面臨最大的轉型痛點有三項,包括:具國際視野的跨領域複合型人才出現缺口、商品研發與另類投資受限,以及家族傳承與稅制規範仍待進一步鬆綁。
日期:2026-08-20
行政院長卓榮泰周四(7/30)院會上,拍板通過有「大老婆條款」之稱的《遺產及贈與稅法》(遺贈稅)修正草案。修法草案明定,被繼承人死亡前2年贈與特定親屬(包含其配偶、各順序繼承人及其配偶)的財產(擬制遺產),受贈人須按比例成為納稅義務人,且負擔上限以其受贈財產價值為限,避免單一繼承人獨自承受全部稅務負擔。此外修正也刪除原本遺贈稅應納稅額在30萬元以上,才能申請分期繳納的限制規定,未來不論稅額多寡,只要現金繳納有困難,均可申請分期繳納。
日期:2026-07-30
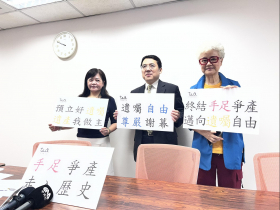
兄弟姐妹特留分規定正式三讀!立法院週二(7/28)三讀通過修正《民法》第1223條,刪除兄弟姊妹特留分。修法後,被繼承人若僅剩兄弟姊妹為法定繼承人時,就可依遺囑自由分配全部遺產,不再受兄弟姊妹主張特留分扣減之限制。提案的國民黨立委吳宗憲強調,這次修法不是剝奪兄弟姊妹的繼承權。如果生前沒有立遺囑,兄弟姊妹仍然依法繼承;如果有遺囑,就應該尊重往生者的安排,週二刪除的是法律強制保留給手足的「特留分」,不是兄弟姊妹的法定繼承人身分。不過要注意的是,本案將在總統公布6個月後實施,也就是至少半年內仍然適用舊法。此外,在部分提案中出現的「特別貢獻制」這次並未入法。
日期:2026-07-28
「搖滾教父」黃大煒於6/3在夏威夷驟逝,享壽61歲,各界不捨尚未平息,似乎藏有未見的遺產風暴。黃大煒的兩個姊姊Consulina及Joann,透過「漢英得力法律事務所」陳鎮宏律師發出辭世聲明,聲明中稱兩位姊姊為黃大煒「全體繼承人」,將全權處理後事,音樂資產也以該律師事務所為唯一合法授權窗口。此舉引發與黃大煒相伴超過31年的女友兼經紀人Vicky(趙瑞芳)強烈反彈,痛斥該律師聲明「不合法」,將對陳鎮宏律師提告。黃大煒與Vicky相差3歲,在Vicky 28歲時兩人就認識相戀,Vicky在2003年確診胃癌,但黃大煒從沒介意還曾向她求婚。Vicky表示,週六和黃大煒媽媽和弟弟通電話,不敢相信他就這樣走了,根據壹蘋新聞網報導,黃大煒外婆過世時,Vicky便以「外孫媳」名義印在訃聞上,兩人關係早如同夫妻,Vicky說黃大煒曾多次求婚,最後她也答應了,只是還沒約好時間去登記就天人永隔!Vicky坦承黃大煒搬回夏威夷時2人確實有吵架,但沒有分手,但「他因為姊姊的關係,和我吵架後有陣子斷聯。」Vicky說,會請黃珊珊律師對陳鎮宏提告,包括之前在5月26發布的黃大煒離台返回夏威夷律師聲明函,以及週日的律師聲明函都是違法,自己會盡快補上自己這方的聲明。台灣法律中「未婚同居伴侶」在另一半過世時,所面臨的現實困境也被反應,即便Vicky與黃大煒感情深厚、長年以伴侶相稱,並共同經歷生活與事業起伏,但在現行《民法》規範下,若雙方未辦理結婚登記,存活的一方在法律上便缺乏「配偶」身分,自然沒有任何法定繼承權。依據台灣《民法》第 1138 條的規定,繼承權有嚴格的順位限制。在死者無配偶、無直系血親卑親屬(子女)與父母的情況下,兄弟姊妹即為合法的法定繼承人,這也是為何黃大煒的胞姊能夠在法律上主張自己是「全體繼承人」。對於未婚伴侶而言,若逝者生前沒有透過「預立遺囑」將財產遺贈給對方,伴侶往往在悲痛之餘,還得面臨被家屬「依法」切割、甚至無權參與後事的窘境。不過,儘管如此,未婚伴侶在法律上仍有最後的防線。若生前未立遺囑,但存活的一方長期依賴逝者提供經濟支持,依《民法》第 1149 條規定,可向死者家屬主張「遺產酌給請求權」,爭取部分遺產以維持生活。然而,實務上這需要嚴格舉證,像是扶養事實與經濟困難,對於身兼經紀人、具備工作能力的Vicky來說,這條法律途徑的門檻相對較高,未來若要翻盤,黃大煒生前是否曾留下任何形式的遺囑、信託或授權契約,將成為後續訴訟的關鍵。專業法律人士呼籲,現代社會伴侶關係多元,若選擇不走入婚姻,務必提早進行生前財產規劃,透過合法預立遺囑、保險受益人設定或生前贈與等方式,才能真正保障摯愛之人的權益,避免在生命盡頭留下遺憾與無解的紛爭。
日期:2026-06-15
繳了30年房貸,老了再把房子抵押給銀行換生活費,是不是白忙一場?
日期:2026-06-02
遺產稅創新高!台灣房屋根據財政部資料,統計近5年遺產稅稅收,自 2023年起稅收一路攀升,2025年全年稅收達443.3億元,創下史上單年新高。而且高檔延續至今年,今年前4個月的遺產稅達174.2億元,寫下創下史上同期新高,年增幅達53.1%。財政部預估,2027年遺產稅免稅額可望從1333萬元調升為1478萬元,多出的145萬元免稅空間,以稅率10%估算,可讓民眾省下約14.5萬元的稅金,免稅額若提高,明年稅收增幅也將比今年收斂。
日期:2026-05-27




_20260614164435.jpg_280x210.jpg)