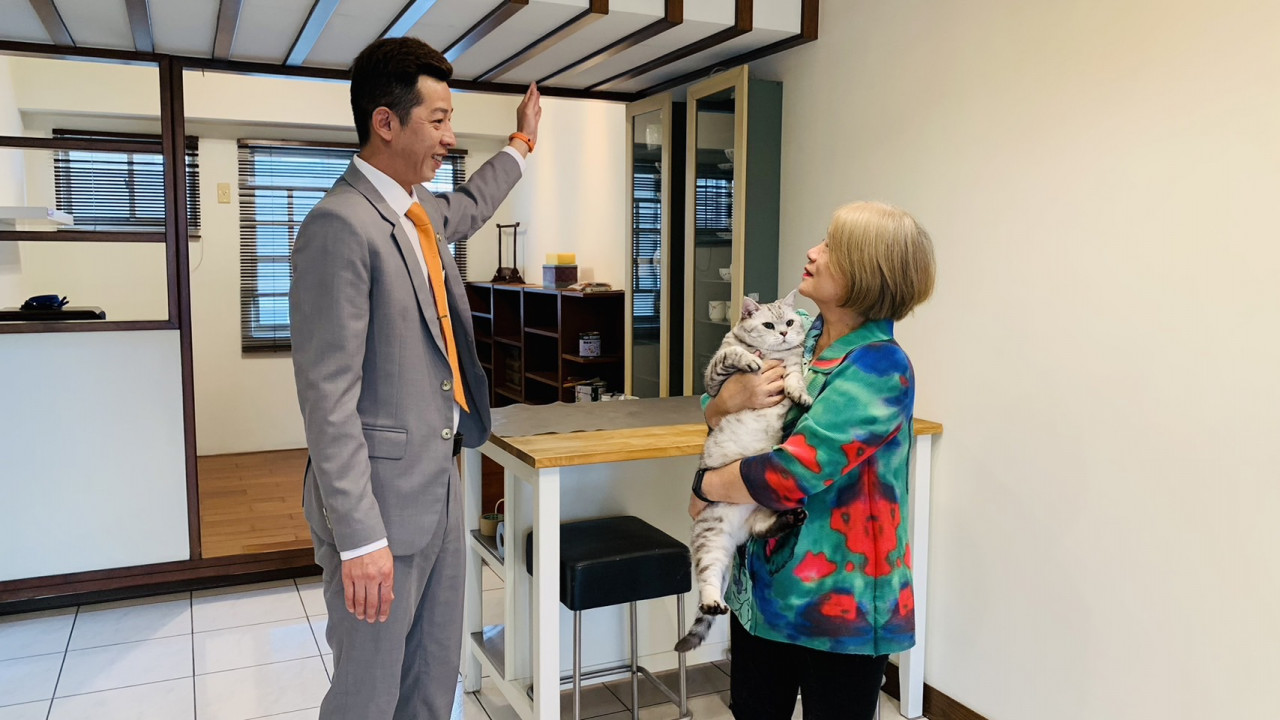
周日(5/10)就是母親節,以人生階段來看,台灣女性平均初婚年齡約落在31歲,生育高峰集中於30至34歲間,隨著家庭組成與成員擴張,40~45歲以上女性多已歷經成家與生育期,可能累積一定職涯穩定度與資產,具備較成熟的購屋條件與決策能力。台灣房屋集團根據金融聯徵中心新增房貸資料統計,2025年全台男性申貸者集中30~35歲,佔19.7%,其次35~40歲,女性主力則是集中在40至45歲族群,交易佔比達18.1%。觀察各年齡層女性扛貸能力,25歲以上女性平均扛貸金額已超過900萬,且隨著年齡層增加,扛貸能力也越強,50歲以上女性平均房貸更超過千萬元水位。在產品偏好方面,超過半數女性購屋族傾向屋齡較新的物件,以3年內新屋為主力,並有逾7成女性,偏好電梯大樓產品。
日期:2026-05-08
2026報稅開始!除了免稅門檻、所得稅標準扣除額、列舉扣除額,租屋族更要知道的是,今年是租金支出改列「特別扣除額」的第二年,針對去年度(114年度)的租金支出,每戶最高可列報18萬元的扣除額!《今周刊》整理房租扣除額相關規定、申辦租金支出扣除額所需文件,以及需不需要房東同意等問題,讓民眾輕鬆完成今年所得稅申報。
日期:2026-05-08
在AI浪潮與少子化夾擊的未來,焦慮似乎成了工作者與家長的標配。根據統計,到2050年,亞洲老年人口將佔全球老年人口63%,這是一個人類歷史上從未出現過的「超老年社會」,將面臨勞動力短缺、社會福利支出沉重、GDP放緩等情況。面對貧富差距與未來的不確定性,理財作者竹軒指出,盲目尋找股市聖杯只會徒勞無功。唯有透過學會風險控管與資產配置,長期穩健的投資,才能讓自己與孩子都成為具備抗壓力的「富一代」。
日期:2026-05-08
「付房租很浪費」、「房子才是自己的資產」這些觀念,很多人從年輕聽到大。但在變化這麼快的時代,背上30年、40年的房貸,真的是唯一選擇嗎?日本一位45歲上班族月薪高達62萬日圓(約合新台幣12萬4千元),在銷售員一句「要辦35年房貸,現在已經是最後期限了。45歲貸款,80歲才能還完」,當場簽約買房,但他卻開心不起來,總是煩惱著:「感覺我的退休金要沒了...」。中年買房,真正該思考的問題,其實不只是「能不能買」,而是「退休之後,還撐不撐得住這筆房貸和生活費」。
日期:2026-05-07
隨著預售屋即將交屋,我針對 800 萬的房貸缺口進行了各種模擬測試。身為資料科學家,我傾向尋找資金運用的「最佳解」。這套系統的核心在於:將原本要還銀行的本金,投入市場參與長期複利,並透過「手動賣股」換取現金流,負擔房貸。
日期:2026-05-07
編按:本書作者鄭載浩操作股市40年,經歷5次破產並東山再起,最後累積百億韓元(約合新台幣2億元)身家。他強調,投資不是靠頭腦,而是靠「屁股」撐過去,也就是要「坐得住」。投資賺錢的投資高手共同點都是:「擺脫市場雜訊,獲得豐厚收益」。像是傳奇舞者尼可拉斯.達華斯(Nicolas Darvas)利用巡演空檔自學投資,在1950年代摸索出「箱形理論」,在18個月內把3千美金(約合新台幣9萬5千元)滾成200萬美金(約合新台幣6300萬元);而「最強投機客」傑西.李佛摩(Jesse Livermore)在1929年經濟大蕭條前夕,透過賣空從5美元(約合新台幣160元)本金翻身賺1億美元(約合新台幣32億元)。
日期:2026-05-07
隨著租屋市場轉型與高齡化趨勢加劇,包租代管產業快速崛起,成為房地產服務的新藍海。在政策推動與市場需求交織下,它又是如何從邊緣服務走向主流?
日期:2026-05-06
<編按>《今周刊》為您精選《紐約時報》最具價值的全球時事,人文、財經、科技、進步的新聞報導,給您最快速、最前瞻的國際視野。
日期:2026-05-06
追求「被動收入」是不少退休族群的目標,然而若缺乏風險評估,安穩的晚年恐一夕崩盤。60歲老翁過度理想化不動產投資,無視妻子反對,拿1500萬日圓(約合新台幣300萬元)退休金投入房產投資,原以為能穩定收租,卻在多重變數夾擊下,陷入長期虧損,最後卻變成在深夜當警衛還房貸的日子。
日期:2026-05-06
報稅季5月開跑,財政部北區國稅局表示,114年度綜所稅申報自5月1日起至6月1日止,無論需不需要繳稅皆建議須完成申報。為避免民眾因「申報錯誤」而需要補繳稅,甚至是挨罰。國稅局整理以往報稅的常見錯誤行為,提醒民眾報稅時務必要多加留意檢查,只要一個環節填錯,就有可能導致後面的稅額也出錯!
日期:2026-05-05