一位三十多歲的上班族,在通勤的捷運上打開手機,對著 AI 敲了一句話:「幫我把帳戶裡的十萬,滾成一百萬。」然後,按下送出。過去,這只是一句「提示詞」(prompt)—你跟聊天機器人說說話而已。但從 2026 年起,在越來越多金融場景裡,它已經悄悄變成另一種東西:一張能直接劃動真錢的「授權書」。因為 AI 的另一端,接的是真實的券商帳戶、真實的錢、真實的下單。我們設身處地想想看:同樣這一句話,可能把兩個人帶往完全相反的結局。而這中間的差別,不是誰比較幸運,而是一個長期被嚴重低估的東西—金融素養。
日期:2026-09-16
機油氣味依舊,產線上流轉的卻已截然不同。從伺服器分歧管、半導體設備、航太零組件再到機器人關節,面對本業放緩,台灣製造老將大膽跳脫框架。憑藉車規級極限工藝與敏捷身段攻入高階賽道,這群精密製造「黑手」逆勢突圍,化身科技浪潮中最具爆發力的「黑馬」。
日期:2026-09-16
編按:43歲提早退休、每年穩領200萬元股息,V大(龔恬永)從月薪不到4萬元的面板工程師,只花4年就實踐財務自由,她是怎麼做到的?關鍵不是追逐股價漲跌,而是把心力放在「累積張數」。V大以自創的「一魚三吃」投資法,搭配核心持股與衛星持股,透過持續加碼、股利再投入與股票股利,讓持股張數隨時間增加,進一步放大資產與股息收入。目前V大的核心持股包括兆豐金(2886)、第一金(2892)、富邦金(2881)、國泰金(2882)、元大金(2885)、中信金(2891),衛星持股則有櫻花建(2539)、聯華(1229)。她認為,與其每天焦慮「股價是不是太貴」,不如把目標改成「還差幾張」;只要企業基本面與配股、配息條件沒有改變,就持續累積張數,讓時間放大複利效果。不過,存股並非買了就永遠不賣。當原本的投資理由消失,V大也會果斷汰換持股,玉山金(2884)和裕融(9941)就是例子。V大接受今周刊採訪時表示「我出脫玉山金及裕融,是因為玉山金不配股票、改配全部現金股息;裕融則是因為停止配發股票股利。」「忘掉股價、專注張數」的投資心法,如何讓她43歲提早退休、打造每年200萬元股息收入?以下拆解V大的存股策略。
日期:2026-09-16
Rachel 在跨國專案會議裡,聽到美國主管說:"I'm stretched thin this week."她愣了一下。Stretched thin?被拉得很薄?是在說他最近變瘦了嗎?其實,這句話在外商、科技業、顧問業都非常常見。
日期:2026-09-15
「死亡前2年贈與的股票,就算受贈人已經把股票賣掉,還要繳遺產稅嗎?」這是許多人做生前贈與時容易忽略的問題。尤其股票價格波動大,如果父母生前把台積電(2330)等上市股票贈與子女,之後受贈人已經賣掉股票,但贈與人卻在2年內過世,這筆「死亡前2年內贈與財產」仍可能被視為遺產,併入遺產總額課稅。更關鍵的是,遺產稅究竟要以贈與時的股價、股票賣出價格,還是死亡當日的股價計算?理財專家R姐廖嘉紅分享一個案例:2025年4月台積電股價一度跌破900元,陳爸爸趁低檔將10張台積電股票贈與兒子,小陳後來在股價1500元時全部賣掉。不料,今年6月爸爸過世時,台積電股價已經漲到約2400元。這10張早已賣掉的台積電,最後竟然還牽涉遺產稅問題。
日期:2026-09-14
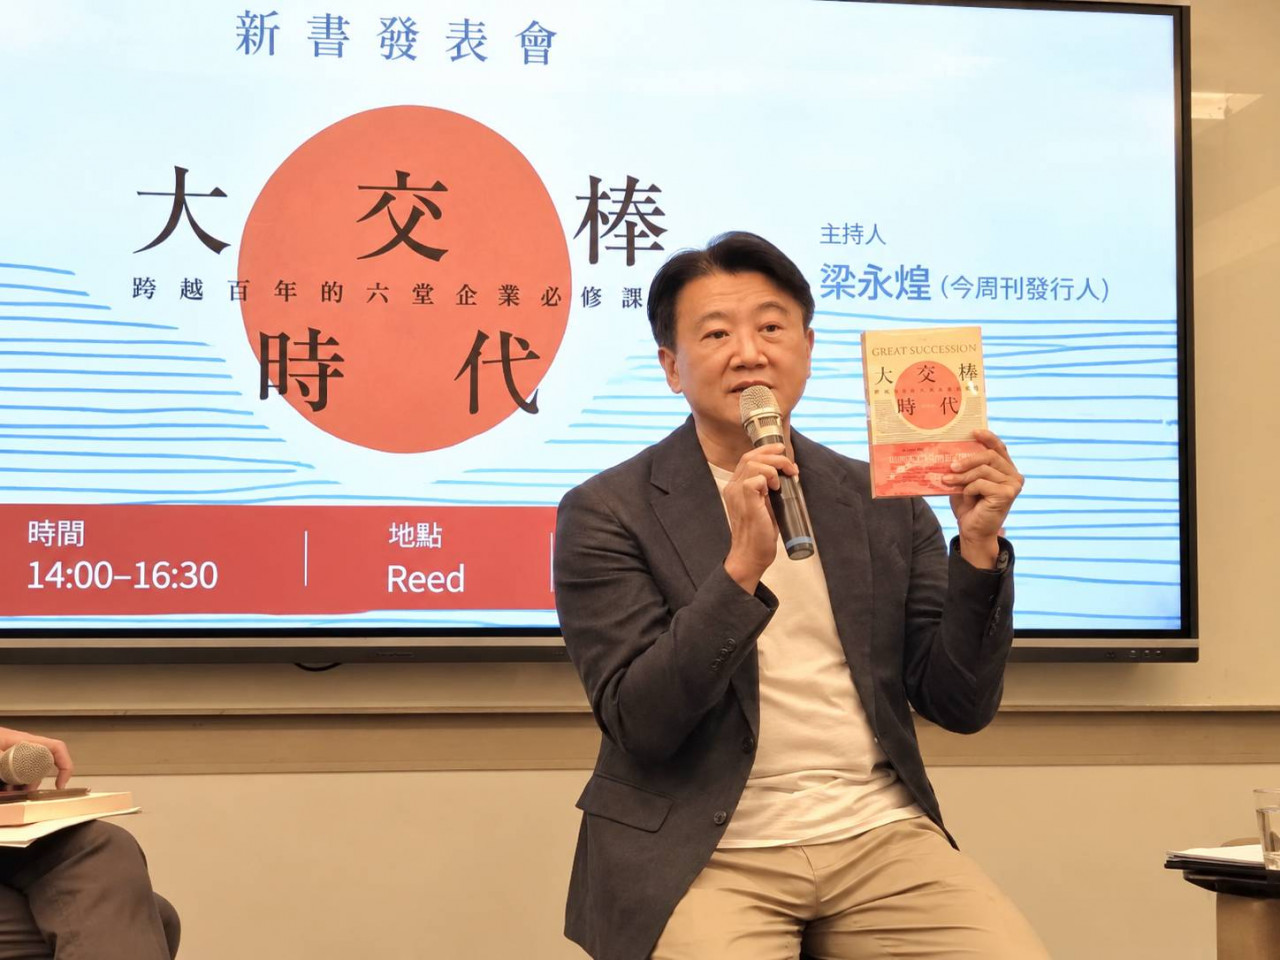
台灣正進入企業「大交棒時代」,但交棒若處理不好,付出代價的可能不只是家族。《大交棒時代》新書發表會週日(9/13)舉行,作者、台灣董事會學會發起人蔡鴻青與《今周刊》發行人梁永煌、葡萄王生技董事長曾盛麟對談,從家族治理、二代接班到中小企業傳承,拆解台灣企業最迫切、卻也最難開口的接班難題。
日期:2026-09-13
很多人準備退休時,第一個想到的就是買進0056、00878、00919等高股息ETF,每季領配息,光靠股息就能支付退休生活費。比起存0050、009816等市值型ETF,每年要賣股票才有生活費,感覺像在割肉吃老本。但0056、00878、00919存20年,真的就能安心退休嗎?財經YouTuber「杉本來了」提醒,退休投資最容易搞錯的一件事,就是太早把注意力放在「一年能領多少股息」,卻忽略了更根本的問題:退休本金到底夠不夠大?
日期:2026-09-13
44歲,擁有5,000萬日圓資產(約合新台幣1020萬元),如果不用再每天朝九晚五,你會不會想提早退休?
日期:2026-09-11


_20260916155615.jpg_280x210.jpg)

_20260911141219.jpg_280x210.jpg)