0056(元大高股息)第四季配息1.72元,改寫改為季配息以來的單季新高,除息日為週四(10/22),最後買進日週三(10/21),股息發放日11/11。在拉高配息利多帶動下,0056股價一路攀升,近日最高觸及59.7元直逼60元整數關卡,即便台股日前經歷單日重挫千點的震盪,0056逢低承接買氣依然強勁,周一(10/19)股價仍維繫在58元上下。以目前約58元左右市價換算,0056單季配息殖利率達2.96%,換算年化配息率更高達11.8%。針對市場擔憂「股價是否過高」的疑慮,財經部落客知美分析,儘管0056股價已遠高於年線,但若從現金殖利率的角度評估位階,「只要市場價格低於60元,就有機會獲得9%以上的年化殖利率」,評價面仍具吸引力。
日期:2026-10-21
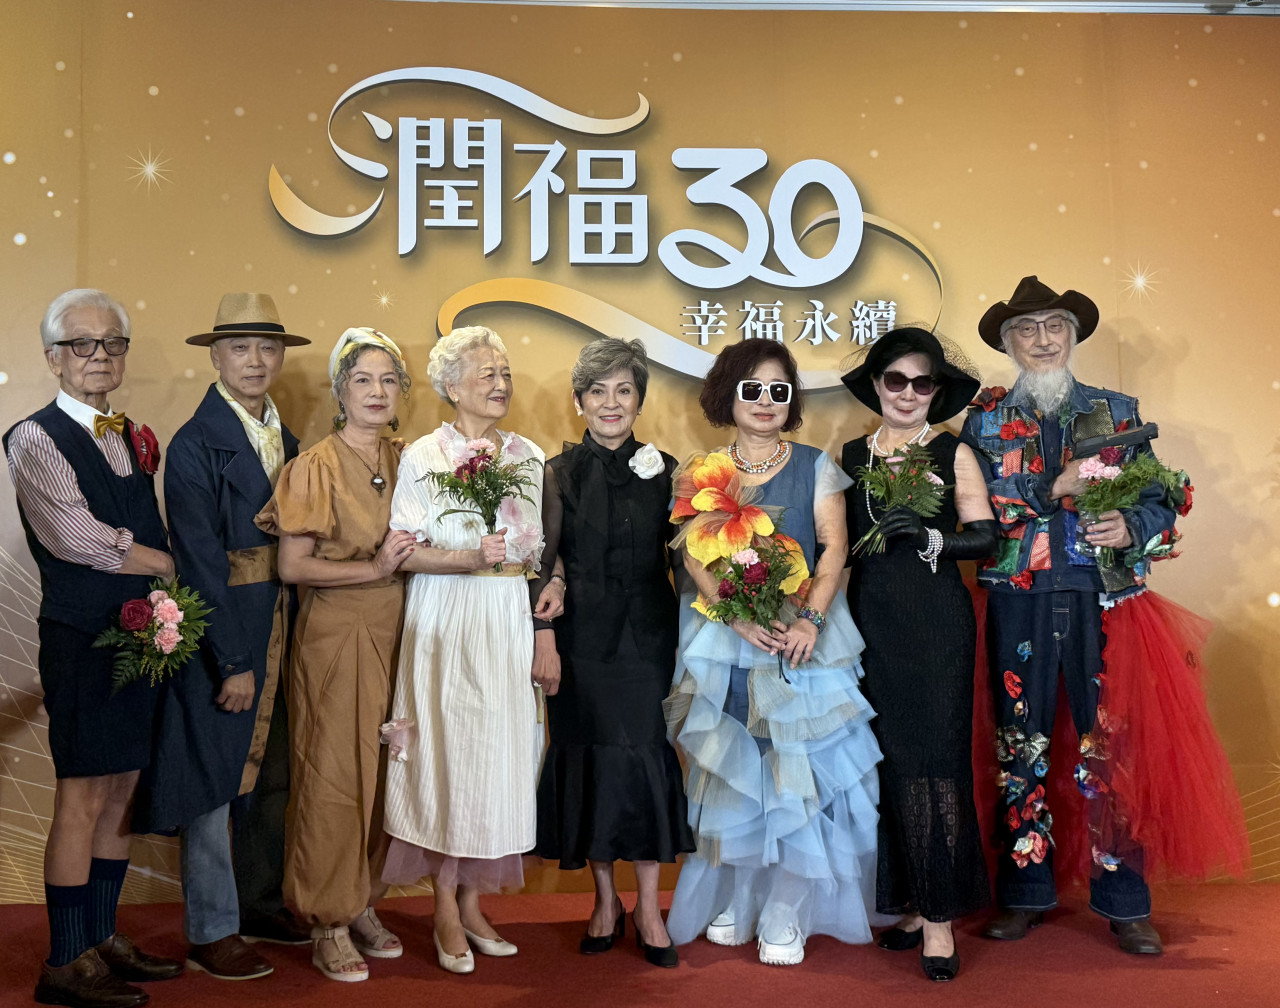
30年前(1996年)在潤泰集團前總裁尹衍樑的拍板下,位於淡水的潤福生活新象館開幕。這裡是台灣第一座五星級飯店式銀髮住宅,也是高端自費銀髮住宅的起步。2年前,尹衍樑要求年長他4歲的二姐尹衍桓回台在此養老,「他把我抓回來,不讓我回去。」尹衍桓說。今年80歲的她,對現在的生活相當滿意,「這裡非常好,照顧得很好,像24小時管家式服務,在美國要住到這種品質,一個月要2萬美金(約60多萬台幣)」。
日期:2026-10-21
00904(台新臺灣半導體30 ETF)與00947(台新臺灣IC設計ETF)於週三(9/30)公布最新配息,雙雙創下成立以來新高,在AI浪潮助攻下,00904預計每單位配息2.2元、00947預計每單位配息2元,績效、配息雙箭齊發。預計除息日10/16(五)、最後買進日10/15(四)、股息發放日11/6(五)。
日期:2026-10-01
不少存高股息ETF的人,退休後想的是「靠配息過生活」,很少會把自己視為每年固定提領資產的退休族。但配息並不是固定薪水,0056過去也曾出現整年未配息的情況;一旦配息不足以支應生活費,最後仍得回到同一個問題:這筆退休資產一年究竟能拿多少錢出來,又能撐多久?理財YouTuber「懶錢包 LazyWallet」以0056上市以來18年多的含息報酬進行回測,假設退休金1000萬元全數投入0056,再依不同提領率與通膨情境持續支應生活費。結果發現,若一開始每月花約3.3萬元,即使退休不久就遇上金融海嘯,18年後帳上仍有2528萬元;但每月生活費拉高到5萬元、近7萬元,結局就完全不同。存高股息ETF真的能一路養老、安穩退休?假設退休一開始就遇股災,又會發生什麼事?以下用歷史數據算給你看。
日期:2026-09-23
編按:退休金要存多少才夠?500萬元、1000萬元還是2000萬元?其實每個人的答案都不同。退休金怎麼算,不能只看目前存款,而要把退休年齡、預計餘命、退休後每月生活費、通貨膨脹率、投資報酬率,以及醫療長照等費用全部納入計算。如果希望退休後「永遠用不完退休金」,財經作家怪老子曾提出一套計算公式,只要知道退休後每年生活費、預期投資報酬率與通貨膨脹率,就能估算需要準備多少退休金。不過,這種算法算出的金額往往不低,未必適合所有準退休族。究竟退休金要準備多少才夠?退休金公式怎麼算?如果只希望退休後用到100歲,又需要準備多少錢?以下一次試算。
日期:2026-08-13
「財務自由、提早退休」需要準備多少錢?是1500萬元、2000萬元,還是至少3000萬元才敢離開職場?理財YouTuber懶錢包過去就曾介紹「Coast FIRE」概念:如果30歲左右已經累積100萬元投入市場,之後不再積極增加退休本金,讓這筆錢長期複利成長,就有機會在65歲累積足夠退休資產。不過,Coast FIRE終究只是「半退休」,日常生活費仍得靠工作收入支應。若想真正達到FIRE(Financial Independence, Retire Early),完全靠投資資產支付生活費,究竟需要多少本金?這次就直接拿台灣歷史最悠久的ETF—元大台灣50(0050)進行回測。在2003年0050上市時,拿出1000萬元全部投入0050,立刻退休,每個月固定賣出部分ETF支付生活費,結果相當驚人:歷經金融海嘯、COVID-19疫情、聯準會暴力升息等多次股災,23年後不只沒有把退休金花光,資產甚至一度成長至超過1.2億元。不過,這是否意味著「存1000萬元0050,就可以放心退休」?答案沒有這麼簡單。
日期:2026-07-29
提到「老後破產」,多數人直覺想到的是沒存到退休金、年金少的族群。但許多高收入族群,因為退休後改不掉奢華的生活習慣,反而更容易陷入財務困境。日本媒體報導一位72歲前社長夫人繼承7千萬日圓(約合新台幣1400萬元),卻5年花掉5千萬日圓(約合新台幣1千萬元),因兒子一句提醒,揭開「老後破產」危機,才意識到「錢不是永遠夠用」。
日期:2026-07-09
編按:沒有背景、沒有依靠、沒有安全感,冰蹦拉如何從一個深陷焦慮的月光族,28歲買房、31 就滾出千萬身家?她毫不藏私地揭露了練就「富貴體質」的關鍵。她不僅自創了一種聽起來有點狠、執行起來更可怕的「搶劫自己理財法」,更在與理專、保險業務員的交手中,學會如何將保險從「開銷」轉化為「資產停泊站」,甚至在忙碌的斜槓生活中,意外幫自己多存下了200萬台幣。
日期:2026-06-18
平均餘命延長、高通膨壓力,使青壯世代被迫提早面臨財務焦慮。當退休理財不再只是特定年齡層的議題,兼顧現金流穩定與資產成長的新思惟,也逐漸成為主流。
日期:2026-06-03
「台灣高齡社會退休生態觀察指標」最新結果出爐,調查顯示,通膨已成影響國人財務健康的最大憂心,為了對抗資產縮水,民眾也開始提高儲蓄預期,並更積極地進行投資。
日期:2026-06-03


_20261018202758.jpg_280x210.jpg)
_20260923103037.jpg_280x210.jpg)

_20260729095846.jpg_280x210.jpg)