(今周刊1560)美國期中選舉結果,凸顯AI擴張與民生負擔的衝突,資料中心政策轉向讓新興雲端供應商融資風險上升,也為台灣AI供應鏈帶來新的投資變數。
日期:2026-11-11
想靠高股息ETF打造每月1萬元的被動收入,究竟該買0056、00878、00919,自己組成「月月配息」組合,還是直接買月配息ETF 00929就好?哪一種方式需要的本金比較少?理財YouTube頻道「杉本來了」比較4檔熱門高股息ETF,從配息安排、持股結構到退休現金流逐一分析。試算發現,若以最新年化配息率、周三(10/28收盤價)計算,單買00929約需79萬元,就有機會達成平均月領1萬元的目標,比0056、00878、00919自組月月配,可以少準備約20萬元。不過他也提醒,配得多不一定賺得多,想靠股息退休,還有幾個風險不能忽略。
日期:2026-10-28
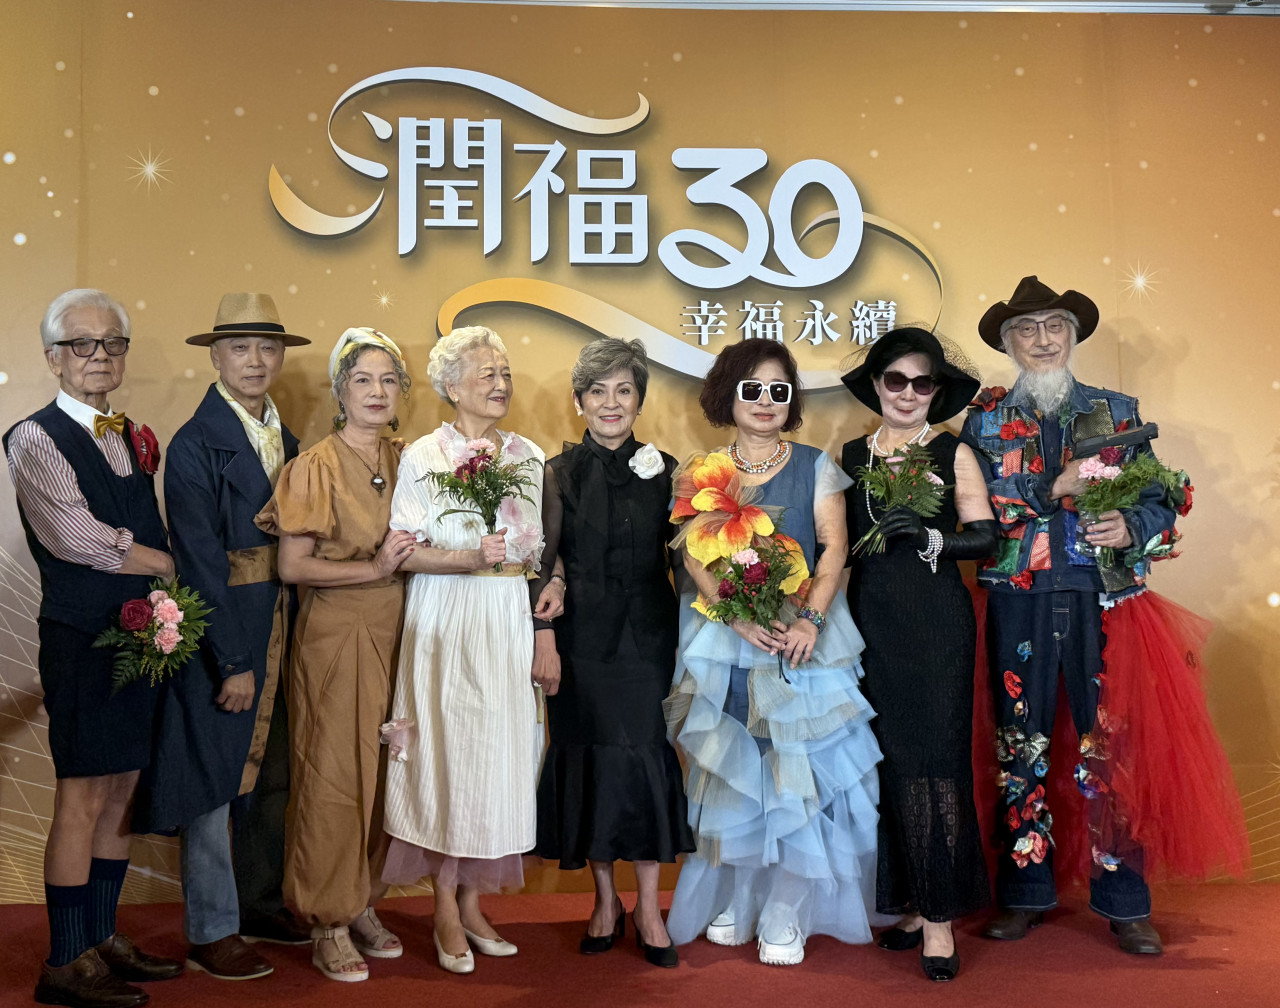
30年前(1996年)在潤泰集團前總裁尹衍樑的拍板下,位於淡水的潤福生活新象館開幕。這裡是台灣第一座五星級飯店式銀髮住宅,也是高端自費銀髮住宅的起步。2年前,尹衍樑要求年長他4歲的二姐尹衍桓回台在此養老,「他把我抓回來,不讓我回去。」尹衍桓說。今年80歲的她,對現在的生活相當滿意,「這裡非常好,照顧得很好,像24小時管家式服務,在美國要住到這種品質,一個月要2萬美金(約60多萬台幣)」。
日期:2026-10-21
辛苦工作存ETF,難道只是為了看帳戶裡的數字越來越大?如果有一天,投資每月能替你帶來5000元、1萬元,甚至3萬元現金流,是不是就能少上一天班,把時間留給自己和家人?理財YouTuber杉本來了分享,高股息ETF不一定要存到幾千萬元、完全不用工作,才算實現財務自由。當資產開始負擔部分生活費,就有機會降低對薪水的依賴,甚至換一份更喜歡的工作。究竟高股息ETF要存多少,才能讓生活開始不一樣?杉本以年現金流率8%進行情境試算,從月領5000元一路算到3萬元,看看不同本金能替自己換回多少選擇權。
日期:2026-10-12
熟悉感不等於安全感,配置美元為資產裝防護墊。美股夢想家施雅棠30歲辭去警察工作,36歲財富自由,引導上萬名學員建立不分牛熊市都能穩健獲利的資產系統。9月19日台北場新書分享會熱烈報名中>>https://forms.gle/hoEJHj6puVz5LdaY8
日期:2026-08-04
編按:「如果重來一次,把錢全壓台積電或 0050,報酬率不是更高嗎?」面對這句投資人最常問的質疑,一位月薪 4 萬的傳產工程師用 5 年的親身經歷給出答案。他存股0056、00878、00713等高股息,從年領 2 萬配息到突破 111 萬,在他面對父親中風、看護費與房貸兩頭燒的現實困境時,真正接住全家的不是帳面上的未實現總報酬,而是每月準時到帳的「現金流」。
日期:2026-07-16
許多人以為房貸還清就能安心退休,日本一對夫妻在2007年以5800萬日圓(約合新台幣1160萬元)買下東京的高樓住宅,他們以為「地點好、生活機能強、房貸還清後就能安享晚年」。沒想到退休後,面臨「修繕費暴增、年金入不敷出、房價翻倍卻無法賣房搬家」,陷入「坐擁千萬豪宅,退休生活卻越來吃緊」的殘酷生活。
日期:2026-07-06
編按:我們總習慣將「有錢」與豪宅、名車、奢華生活聯想在一起,但這種想像往往讓人陷入錯誤的財富追求。本書作者喬納森.克雷蒙是《華爾街日報》財經作家,接觸上千位「隱形富翁」發現,真正的富人多數收入普通,但共同特徵是極度節制消費,甚至可說相當節儉。他們不靠炫富,而是靠長期紀律累積財富。致富關鍵在於建立3種習慣:穩定存錢、避免衝動消費,以及專注投資具長期價值、能長期持有的優質公司。
日期:2026-06-26
許多人提到理財,腦中浮現第一個念頭往往是「如何賺更多」,追求更高投報率,然而開銷往往也隨著收入增加而膨脹,導致賺愈多花愈多。「整理鍊金術師」小印曾是購物狂,公仔塞滿家中角落,直到面臨「差點被父親趕出家門」關係危機,才真正開始面對,花兩年清出九成二手物品,換回現金逾 50 萬元,並將這套「減法」邏輯應用於財務管理上,她的經驗驗證:斷捨離物品,可以是很好的理財起手式。
日期:2026-05-04
並非只有民營企業的員工,才會對人生第二舞台感到迷惘。屬於日本國家公務員的自衛官,會在54~57歲的年紀,比民營企業及一般公務員早一步迎來退休生活。因為還不到可以領取國民年金的年紀,所以得再另外找份工作來做。以大學一畢業就加入自衛隊直到期滿退伍的人為例,這中間大概會經過30多年的時光。在自衛隊待了30年的中高齡男性,即使想要重新就職,也找不太到什麼好工作,聽說很多人都不斷換工作。
日期:2026-05-04


_20261028175156.jpg_280x210.jpg)