自2027年元旦起,每月最低工資由2萬9500元調整至3萬0900元,調升1400元、4.745%;每小時最低工資由196元調整至205元,調幅比照每月最低工資。不過,外食費、生活開銷漲,人力銀行調查有將近9成4學生有打工需求,主要動機都是為了「賺取生活費」。根據主計總處統計,近年儘管國內整體CPI年增率平緩,但近3年外食費漲幅突破3%,讓許多大學生感到生活支出大增。就有大學生為了存下遊學基金,不惜打3份工,在醫院、餐廳打零工,甚至會大半夜到夜市幫忙攤商收攤,賺取時薪約350元,遠高於最低時薪的報酬。這類「打工族」,大多是屬於領取最低工資的邊際勞工。
日期:2026-09-26
2026中秋節本周五9/25到來,各縣市政府針對弱勢及長者推出中秋節禮金及慰問金紅包,讓符合資格的長者除了領取重陽節禮金之外,還多一個中秋節紅包可以領!《今周刊》本文整理13縣市中秋節紅包領取資格、獎金資訊,最多可以領取12,000元中秋大禮包。
日期:2026-09-24
在少子化與高齡化夾擊的長壽時代,單靠勞保與勞退制度,往往僅能支應基本生活開銷。若想退休後維持既有生活品質,關鍵仍在個人投資策略與資產累積效率。退休規劃師葉俊佑指出,面對未來通膨與長壽風險,投資人必須建立階段性資產配置觀念,妥善運用政府政策新工具,以具紀律提領法則打造不間斷的現金流,才能真正實現安心退休目標。
日期:2026-09-24
不少存高股息ETF的人,退休後想的是「靠配息過生活」,很少會把自己視為每年固定提領資產的退休族。但配息並不是固定薪水,0056過去也曾出現整年未配息的情況;一旦配息不足以支應生活費,最後仍得回到同一個問題:這筆退休資產一年究竟能拿多少錢出來,又能撐多久?理財YouTuber「懶錢包 LazyWallet」以0056上市以來18年多的含息報酬進行回測,假設退休金1000萬元全數投入0056,再依不同提領率與通膨情境持續支應生活費。結果發現,若一開始每月花約3.3萬元,即使退休不久就遇上金融海嘯,18年後帳上仍有2528萬元;但每月生活費拉高到5萬元、近7萬元,結局就完全不同。存高股息ETF真的能一路養老、安穩退休?假設退休一開始就遇股災,又會發生什麼事?以下用歷史數據算給你看。
日期:2026-09-23
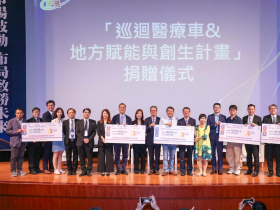
第29屆傑出基金金鑽獎回饋社會公益活動週五(9/18)登場,除舉辦「公益論壇」展望2027全球經濟趨勢,更舉辦捐贈儀式,捐120萬到台灣需要協助的公益團隊,更捐贈醫療巡迴車給南投埔里基督教醫院。
日期:2026-09-18
退休金存多少才夠?當有人拚命存養老金,日本一名上班族40歲存到2000萬日圓(約合新台幣400萬元),就決定離開職場。他不追求奢華生活,過著「吃超市折扣品、出門靠騎單車、休閒就看書散步」,用極簡生活換回自己的時間,過著他真正想要的日子。
日期:2026-09-17
勞工保險、勞退自提是勞工準備退休金的兩大支柱。然而,全台高達六成勞工退職後勞保月領不到2萬元,勞退自提率亦僅有17.5%。退休規劃達人葉俊佑指出,若以一般退休族每月需要5萬元生活費計算,30年需要準備1800萬,但透過投資可大幅減半至930萬元。再加上勞保、勞退的妥善規劃,不僅享有保本節稅紅利,也能進一步算出退休安全水位,降低準備退休的焦慮感。
日期:2026-09-14
很多人準備退休時,第一個想到的就是買進0056、00878、00919等高股息ETF,每季領配息,光靠股息就能支付退休生活費。比起存0050、009816等市值型ETF,每年要賣股票才有生活費,感覺像在割肉吃老本。但0056、00878、00919存20年,真的就能安心退休嗎?財經YouTuber「杉本來了」提醒,退休投資最容易搞錯的一件事,就是太早把注意力放在「一年能領多少股息」,卻忽略了更根本的問題:退休本金到底夠不夠大?
日期:2026-09-13
44歲,擁有5,000萬日圓資產(約合新台幣1020萬元),如果不用再每天朝九晚五,你會不會想提早退休?
日期:2026-09-11


_20260923103037.jpg_280x210.jpg)

_20260911141219.jpg_280x210.jpg)