投資真的需要每天盯盤、研究財報,甚至精準猜中高低點嗎?理財YouTube頻道「懶錢包 LazyWallet」成立滿7年,也同步公布一項從2019年一路進行至今的長期實驗:每月固定投入台灣大型權值ETF,不猜行情、不因股災停扣,股息持續再投入。從2019年9月至2026年8月底,將近7年、約84個月下來,她累計投入約429.36萬元,如今帳上市值已達1338.55萬元,首度突破千萬元大關;未實現獲利約909.19萬元,整體報酬率來到211.75%。不過,比起這個亮眼的報酬數字,懶錢包更想證明的是這件事:投資未必需要頻繁進出市場,只要選擇低成本、貼近大盤的ETF,長期持續投入,也有機會分享整體市場成長的成果。
日期:2026-09-08
編按:所謂「老錢」(Old Money),指的是坐享財富與特權超過三代的家族。本書作者拜倫.塔利出身老錢家庭,祖父是報業出版商,父親則是石油業高層。作者見識過「看起來很有錢」的人,住豪宅、開名車、穿名牌,但其實是月光族。反觀真正的老錢,往往不張揚、不刻意炫富,住在傳承多年的老房子,穿著樸實低調,把重心放在投資、儲蓄與維持財務自由,而不是一味追求奢華消費。目睹無數新富的起落後,揭開真正富過三代的「老錢」,有4件事不會做:1.健康:開賓士帶孩子去速食店得來速,不是老錢作風,這只暴露了資源分配錯誤、放錯生活重點。2.家庭與婚姻:不要和別人討論伴侶的過錯,這只會讓人覺得和他結婚的你很笨。3.禮儀與教養:在餐廳時,如果你不是出錢的那位,不要點菜單上最貴的餐點。4.教育:寧可在好學區租小公寓,也不在差學區買豪宅。
日期:2026-09-08
從年少時的澳洲打工仔、廚師到專職投資人,今年四十二歲的潘振倫靠著「財富三段論」扎實打底,也憑著詳讀投資經典與穩健實戰,在股市賺到八千萬元資金、累積億元身價。他的故事與投資心法,值得投資人學習。
日期:2026-09-02
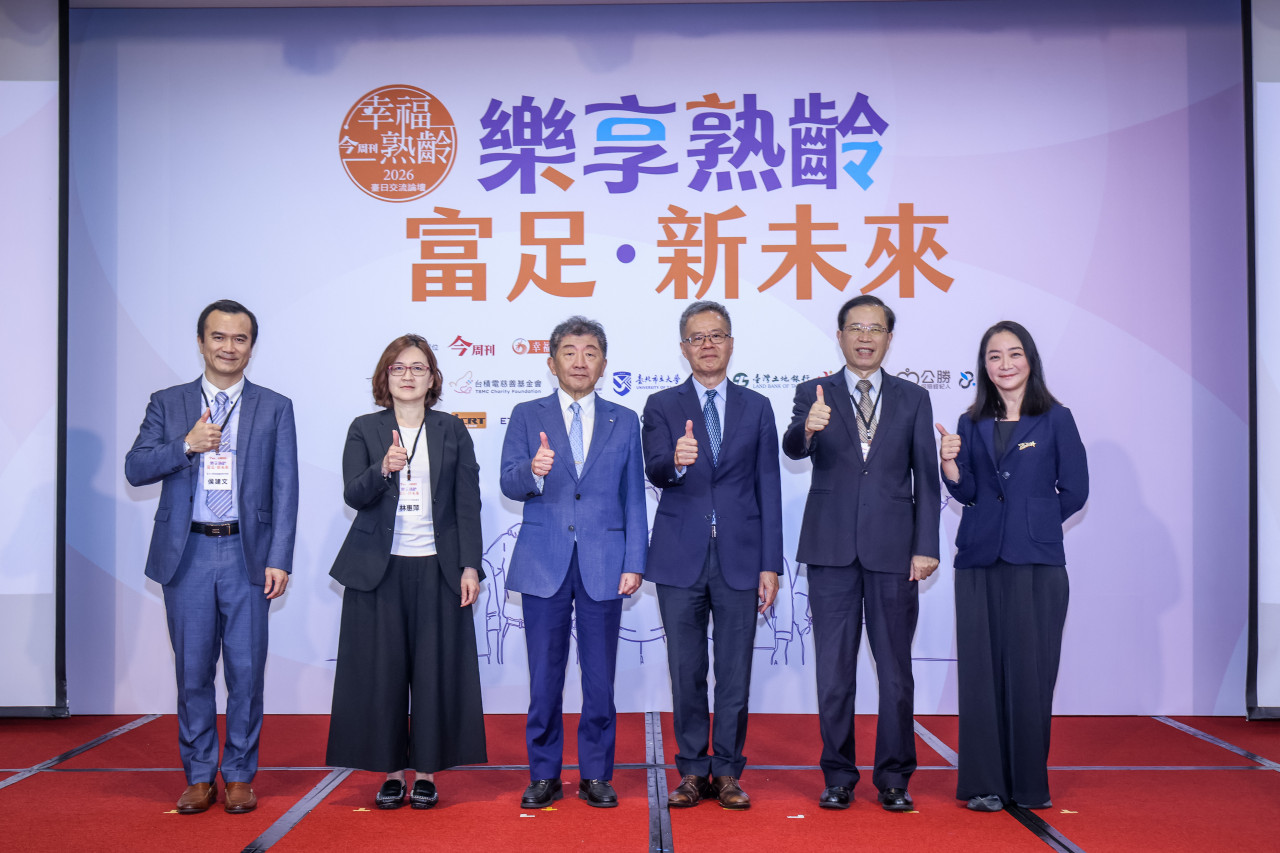
台灣已正式邁入超高齡社會,人口老化、少子化及勞動力不足等問題,也讓未來的醫療、照顧與退休生活面臨更大挑戰。由《今周刊》主辦的「第十屆幸福熟齡臺日交流論壇」週三(9/2)於臺大醫院國際會議中心舉行,匯集臺日學者專家與地方政府代表,分別從個人準備與政府政策角度,談台灣如何迎接超高齡時代。
日期:2026-09-02
退休到底要存多少錢才夠?1000萬元、2000萬元,還是更多?對40歲就提早退休的理財專家Bernadette Joy來說,真正該先回答的,或許不是「要存多少錢」,而是「退休後到底想過什麼樣的生活」。根據CNBC報導,Joy 10年前一度背負高達30萬美元(約合新台幣950萬元)債務,如今不僅已經退休,和丈夫AJ累積的退休資產,也足以讓兩人每月靠約6000美元(約合新台幣19萬元)生活。更特別的是,她退休後把不少時間與金錢花在追韓國天團BTS。按照目前規劃,到2027年底,她將橫跨3大洲、看遍BTS共20場演出。
日期:2026-08-31
編按:退休金不夠怎麼辦?本書作者、資深財經作家李雪雯提出,利用不動產變現打造退休金的3大方式:賣房養老、以房養老、留房養老。對於手中握有房產的屋主來說,「賣房養老」是最直接的做法,透過出售房屋一次取得一筆退休金。若不想賣掉房子,可以選擇「以房養老」、「留房養老」。作者進一步解析「以房養老」、「留房養老」的做法、變現金額、優缺點及適合哪些人。
日期:2026-08-25
你以為只要買了0050(元大台灣50)或是0056(元大高股息),就能安心退休?你有想過,如果退休後遇到股災,你的退休生活會受多大影響嗎?49歲就「被迫」提早退休的理財專家嫺人,在《財經鈔能力》節目中坦言,很多人在算退休金時,總是把財務計畫想得太完美,但真實人生哪有那麼順利?
日期:2026-08-21
一生拚到退休只值1000萬?人到中年才懂,最貴的其實是時間。
日期:2026-08-12
編按:本書作者拉米特.塞提是美國知名理財專家,身家估計達2500萬美元(約合新台幣8億元)。他不談預算表、不教節流,而是提出一個顛覆傳統的理財觀:先想清楚「你想過什麼樣的人生」,再決定錢該怎麼花,鼓勵你把錢花在最重視的事上。作者分享自己第一次點開胃菜、搭計程車的故事,看似不起眼,卻代表他開始用金錢改善生活,而不是只會存錢。他也提到,40~60歲正是擁有資金與體力的階段,別把所有夢想都留到退休後。真正的富裕,不是存下最多錢,而是在還有時間與能力時,把錢轉換成想要的人生。
日期:2026-08-03
「如果你知道自己會死在哪裡,就別往那裡去。」查理.蒙格這麼說。這句聽來像笑話或廢話,卻是投資人常犯的問題,其實是最簡明的風險管理規則:先把「必死的地雷區」劃掉,再談獲利。
日期:2026-07-30


_20260908151945.jpg_280x210.jpg)
_20260831175734.jpg_280x210.jpg)