編按:本書作者愛瑞克進入金融業後,在2008年金融海嘯中賠光700萬元資本。隔年,他取得特許金融分析師(CFA)資格,前後累積16年金融實務經驗,在40歲存夠退休金,2年後離開職場,投入寫作與閱讀推廣。作者將台灣人的財富累積分為6個階段,從10萬元、100萬元、1千萬元,到1億元、10億元等不同資產級距,分別提出適合的理財策略。以下整理他針對第3階段、資產介於100萬至1千萬元的人,所提出的投資與財富累積建議。
日期:2026-11-18
「我都躺在中間有蒸氣的地方,比較不冷」。陳玉珍回想,小時候常和鄉親搭老舊的登陸艇到台灣,蓋著飼料袋,且只能在甲板上自己找地方睡。這位土生土長的金門女孩,後來成了金門高中女生狀元,一路考上台大中文系、北京大學,也赴日本、哈佛進修,如今是國民黨立委、金門縣長參選人。若順利勝選,她將成為金門縣史上第一位女縣長。談到自己的個性,她不避諱提起外界稱她「金門坦克」,笑稱自己直接、果決、不閃躲,「非常有魄力、有執行力」。在《今周刊》專訪中,她表示若能當選縣長,要把過境人潮變成「錢潮」,並在台北設就醫會館、打造舒適的台金客輪,把鄉親的「痛處」逐一解決。面對對手政黨長年的「親中」質疑,陳玉珍直球回應,金門打過仗反而最不願意打仗,「金門人知道怎麼做對金門人好」,也盼別用「大台灣」的觀念看待金門。
日期:2026-11-12
編按:本書作者愛瑞克大學時期家中遭逢變故,窮到只能躲在書店角落挨餓看書;進入金融業後,在2008年金融海嘯賠光700萬元資本。隔年,他取得特許金融分析師(CFA)資格,前後累積16年金融實務經驗,在40歲存夠退休金,2年後離開職場,投入寫作與閱讀推廣。從兩度跌落谷底走向財務自由,他愈加確定:投資最舒適、也最容易獲利的狀態,是「與市場保持優雅的距離」。身為高純度I人,愛瑞克將深思熟慮、專注、耐心等I人特質轉化為投資優勢,並把自己一路累積財富的實戰經驗,整理成一套任何人都可以執行的理財方法。
日期:2026-11-09
長輩們總是會說,房租租金是支出,房貸是資產,買房是強迫儲蓄,繳完房貸你就存下了一間房子,確實,很多有殼族都是這樣走過來的。
日期:2026-11-03
今年46歲的藝人郭彥均,在28歲時曾砸下多年積蓄買房,戶頭一度只剩500多元,如今已累積5間房產,貸款都已還完。但買房有一套的他,卻曾因看新聞追高股票慘遭套牢。近日他在《財經鈔能力》節目中分享自己的投資經驗,目標在5年內每月創造50萬元被動收入,究竟該怎麼做?
日期:2026-10-30
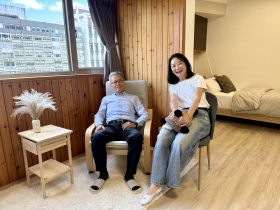
台灣邁入超高齡社會,如何讓長者住得安全、生活得有尊嚴,成為關注的焦點。今周刊發行人梁永煌舉例,新北市有高達75%的住宅是公寓,隨著年紀增長,原本熟悉的家反而成為生活障礙。長輩上下樓梯變得吃力,再加上獨居,居住風險逐漸升高,能否透過共生宅、換屋居住等創新模式,讓長者找到更安全、便利且有人陪伴的居住環境?一方生活創辦人洪怡芳除了包租代管業務,也投入「老人共生宅」,最近在台北小巨蛋附近租下一間40多坪的華廈,規劃無障礙空間,並以50~80歲族群為主要租客,條件是生活完全能自理、喜歡過群體生活者。
日期:2026-10-29
辛苦工作存ETF,難道只是為了看帳戶裡的數字越來越大?如果有一天,投資每月能替你帶來5000元、1萬元,甚至3萬元現金流,是不是就能少上一天班,把時間留給自己和家人?理財YouTuber杉本來了分享,高股息ETF不一定要存到幾千萬元、完全不用工作,才算實現財務自由。當資產開始負擔部分生活費,就有機會降低對薪水的依賴,甚至換一份更喜歡的工作。究竟高股息ETF要存多少,才能讓生活開始不一樣?杉本以年現金流率8%進行情境試算,從月領5000元一路算到3萬元,看看不同本金能替自己換回多少選擇權。
日期:2026-10-12
編按:本書作者時貞易在倫敦金融市場有十餘年的實戰投資經驗,回顧巴菲特近70年的投資歷程,與當時的全球金融市場背景,深入解析其從撿菸蒂式套利策略,蛻變為成熟價值投資體系的核心過程。巴菲特從11歲開始買股票,一路摸索、跌倒、再爬起來,靠選對公司、耐心持有,一路滾出1440億美元(約合新台幣4.6兆元)身家。
日期:2026-10-06
這一期電子報來深入介紹剛納入存股池追蹤的數字科技(5287)。您可能沒聽過數字科技,但很可能聽過或上過「591房屋交易網」、「8891汽車交易網」、「小雞上工」、「8591寶物交易網」這些網站。數字科技基本上是一家定位在「生活服務」的電子商務公司。它目前市值達90.4億元,是老牌購物網站—PC HOME近一倍。米斯特(2941)、欣新網(2949)、美而快(5321)、創業家(8477)這四家電子商務公司市值加起來都不及數字科技。
日期:2026-09-30
2000萬的房子賣掉,拿去買年配息10%的ETF,一年就能領200萬元股息,看起來似乎是退休現金流的完美解答。 但自住房一旦賣掉,就得面對租金上漲、高齡租屋,以及ETF配息縮水、本金波動等風險。與其把房子全部換成股票,不如先想清楚:有沒有可能房子留下,同時又能參與股市成長、創造現金流?
日期:2026-09-03


_20261029181107.jpg_280x210.jpg)
_20260903163623.jpg_280x210.jpg)