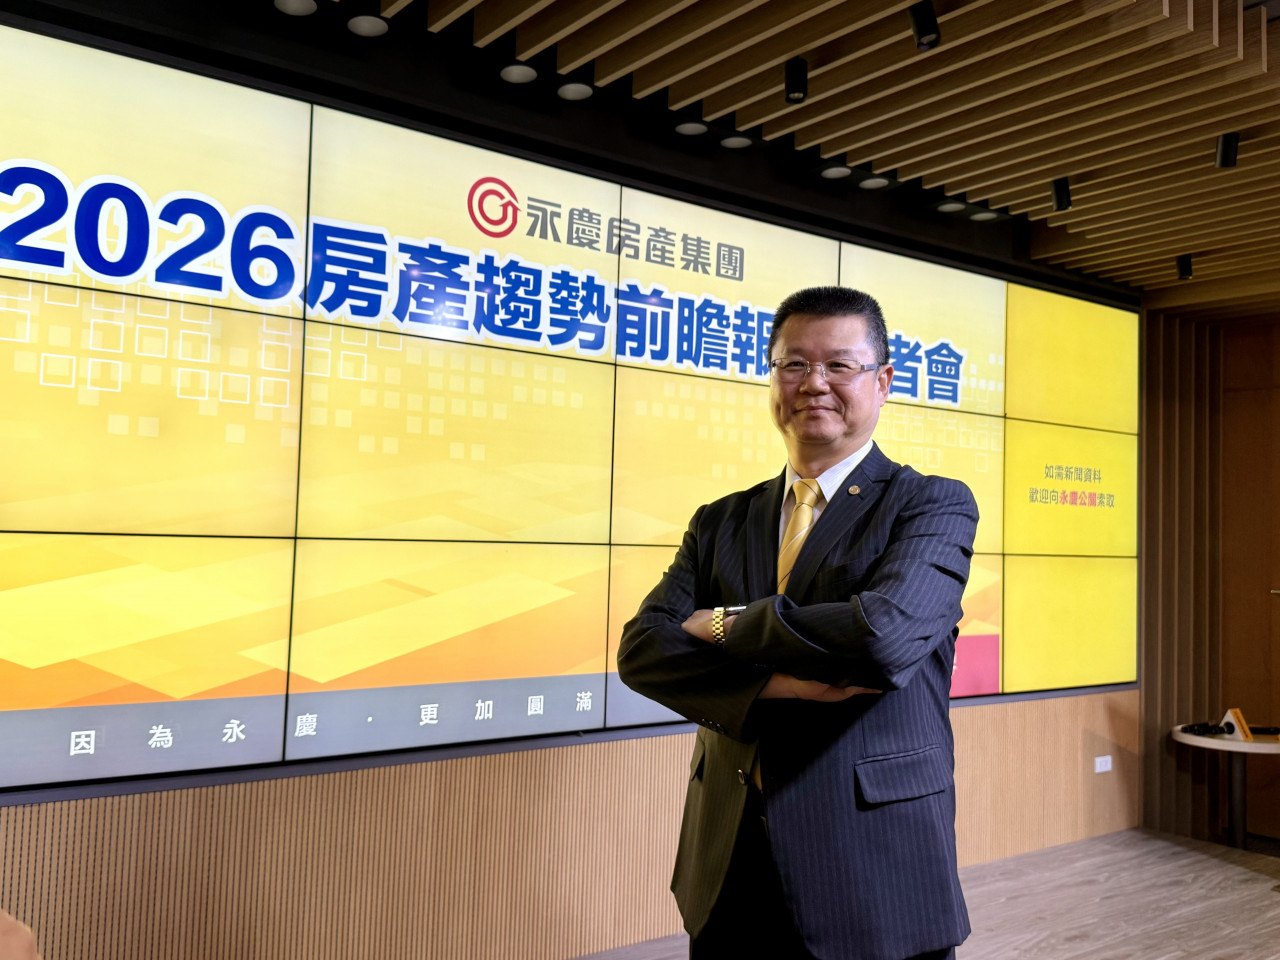
央行9月理監事會中再度放寬房貸,尤其第二戶從原本只能貸款6成拉高為7成,房市是否受益?永慶房產集團業務總經理葉凌棋周三於「2026年第4季房屋趨勢前瞻報告」記者會中表示,當前房市確認是「投機客退場、自住當道」。葉凌棋說,現在民眾貸不到款,在資金緊俏,建商推案又轉趨保守的情況下,第四季房市持續呈現「量小增、價持平」格局。2026年全年買賣移轉量25.6-26.7萬棟左右,年增-2%至2%之間。今年房市絕無太大反彈空間。
日期:2026-09-24
當服飾、精品不再願意支付天價店租,誰來接手一樓金店面? 答案轉向醫美、診所與健身房。這批新好租客不再仰賴路過人潮,而是鎖定目的型消費者,憑藉大坪數、長租期,成為房東眼中的新寵。
日期:2026-09-16
編按:退休金不夠怎麼辦?本書作者、資深財經作家李雪雯提出,利用不動產變現打造退休金的3大方式:賣房養老、以房養老、留房養老。對於手中握有房產的屋主來說,「賣房養老」是最直接的做法,透過出售房屋一次取得一筆退休金。若不想賣掉房子,可以選擇「以房養老」、「留房養老」。作者進一步解析「以房養老」、「留房養老」的做法、變現金額、優缺點及適合哪些人。
日期:2026-08-25
行政院拍板新青安3.0政策,相較於2.0版本,新增年齡限制、總價門檻、排富條款及利息補貼退場機制。房市趨勢專家李同榮指出,青安3.0政策已變成「青安限制成家」專案,從整體住宅政策的角度來看,新青安3.0雖然比2.0更加嚴謹,卻仍未真正回到「協助首次購屋自住」的政策本質,甚至可能衍生新的公平性問題。
日期:2026-07-16
受政策影響,今年房市低迷,其中以預售屋影響最大。根據591新建案統計,全台六都及新竹Q2新進場建案共243件,續創歷史單季新低,與上季相比減2%、年減幅則直逼4成。儘管總銷金額約3,820億元,首季回升4成,但與去年同期相比依然大幅縮水。全台平均開價與成交單價,分別為59萬與55萬元,變化不大。591表示,各縣市表現分歧,雙北牢牢定錨在高檔,桃園及中南部則持續深陷盤整格局。
日期:2026-07-14
台中房市版圖正重新洗牌。當七期進入高價成熟期、八期機能日益飽和,位於南屯與南區交界的13期重劃區,憑藉多元交通、低密度規劃、成熟商圈外溢與重大建設題材,成為南台中新一代高端住宅核心。13期不同於一般等待機能養成的新興重劃區,對高資產族群而言,這裡具備土地稀缺、品牌建商、低密度環境與房價補漲四大條件。1.雙鐵多元交通:周邊可串聯捷運、台鐵,並接軌高鐵與快速道路,形成便捷生活圈2.低密度高保值:具備土地稀缺、品牌建商、低密度環境與房價補漲。3.機能無需等待:承接鄰近成熟商圈外溢,形成「兼具重劃增值與熟成機能」的獨特版圖 。4.房價定錨效應: 2024年首案推出後,房價由6字頭推升至8字頭,顯示市場正以豪宅板塊邏輯,重新評價南台中。
日期:2026-06-22
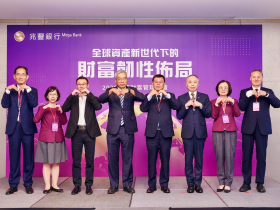
在當前全球政經局勢快速變動、市場波動加劇的環境下,民眾更需要專業團隊助攻財富管理。兆豐銀行副總經理陳文信強調,兆豐銀行深刻體認高資產客戶面臨的多元課題,不僅在於資產增值,更必須兼顧韌性與前瞻視角,建構整體財富佈局。為協助客戶穩健佈局資產,兆豐銀行於五月廿六日舉辦「二○二六年兆豐財富管理論壇」,從全球政經局勢與傳承守富策略開講,攜手客戶強化財富韌性,讓資產代代相傳。
日期:2026-06-15
過去台灣人談傳承,多半等同於留不動產給孩子,但當全球資本市場快速流動、AI與科技產業重塑財富結構,愈來愈多高資產族群重新思考,真正能延續家族競爭力的究竟是永久產權的房子,還是一套讓資本持續創造價值的能力? 放眼國際頂級城市早已習慣用Leasehold(土地租借權/租賃產權)進駐核心地段,台灣也加速進入「有房,也要有現金」的新富世代,近期受市場高度關注的麗寶集團北市10大地上權案「首學杭州」「首御臨沂」,正是資產觀念翻轉的縮影。
日期:2026-06-12
近期賴清德政府推動「婚孕宅」政策,並宣示未來婚孕宅占社宅比例將由20%提升至40%,同時內政部也提出住宅法、都更條例、危老條例與都市計畫法台灣省施行細則等修法方向,希望透過容積獎勵、公私協力與都更危老機制,加速婚孕宅供給。房市趨勢專家李同榮直言,婚孕宅政策不是解決少子化的萬靈丹,慎防「小魚池擠入更多魚」的社宅失衡現象。他認為,推動婚孕宅可能讓原本更弱勢、更需要被照顧的社宅族群,逐漸被邊緣化,加上政府逐漸把租金補貼納入社宅政策成果計算。然而,租補本質上只是「租金支出補助」,並不等於「住宅供給增加」。補貼之後,房子仍非政府資產、住宅庫存沒有增加、租屋市場仍由房東主導、長期甚至可能推升租金。因此,租補可以是短期舒緩工具,但不能完全取代真正社宅供給。
日期:2026-06-04
每天重複工作感到厭煩,提早退休又怕失去生活重心,近年「半退休」生活令不少上班族嚮往。35歲選擇離開高壓職場、做自己喜歡事情的「整理鍊金術師」小印分享,隨著收入增加,若無法控制支出比例依舊存不到錢。她認為拆解風險、補足保險、建立緊急預備金,再慢慢提高資產,除能降低對未來的恐懼,也能按部就班落實「多階段財務自由」。
日期:2026-06-01