10月以來,台灣加權指數高低點落差逾3,000點,然而盤勢動盪正是持續布局ETF的好時機,盤點18檔台股「50」系列ETF近1季報酬表現前10名績效,普遍落在8%至12%,勝過台股大盤的9%表現。其中,表現相對突出的是凱基台灣TOP50(009816)、主動統一升級50(00403A)、主動野村台灣50(00985A),及聯邦台精彩50(009804),表現穩健;在台股高檔震盪的近一周,僅富邦旗艦50(009802)、凱基台灣TOP50(009816)能夠領先大盤績效、相對抗震。粉專「棒棒的理財失控週記」指出,市場上不存在絕對完美的ETF,獲取超額報酬的同時,必會伴隨著對等的波動風險。傳統的 0050 與 006208 忠實還原了台灣50指數的表現,其漲跌幅相對溫和,遭遇系統性風險時,會展現出較佳抗跌性。這類商品適合追求貼近台股整體長期經濟成長、期望波動適中,或有定期領息需求的穩健型投資人。相對而言,009816憑藉其獨特的選股機制與不配息的複利設計,在多頭與反彈市場中確實具備更強的向上爆發力。他建議,若能承受高波動並追求資產長期極致放大,可將009816 納入考量。若期望資產穩健增長且重視防禦性,傳統 0050 與 006208 仍是資產配置中不可或缺的基石。
日期:2026-10-25
0050在2025年6月完成股票分割,當時每股不到50元,沒想到一年多過去,現在股價漲到108元,想買一整張就得準備快11萬元。對資金有限的小資族來說,有沒有更親民的選擇?今年2月才掛牌的009816(凱基台灣TOP50),短短8個多月規模就突破2000億元,同樣投資台灣大型權值股,績效甚至暫時領先0050。究竟兩檔ETF差在哪?YouTube頻道「投資嗨什麼」主持人財經雪倫就從選股、費用、配息到實際報酬,分析0050與009816究竟該怎麼選。
日期:2026-10-21
面對超高齡社會與少子化衝擊,如何讓民眾及早累積財富、強化退休保障,成為台灣退休制度改革的重要課題。《今周刊》十月二十一日舉辦「全民自主理財國際論壇」,邀請澳洲新南威爾斯大學商學院退休金經濟與金融學教授巴特曼(Hazel Bateman)、政治大學金融系教授暨商學院金融研究中心主任楊曉文,以及元大投信董事長劉宗聖,從兒童帳戶、個人退休投資到國際制度改革,探討如何擴大民眾的退休選擇。
日期:2026-10-21
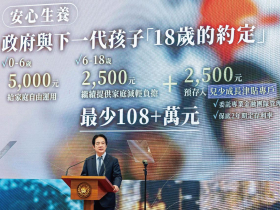
美國總統川普去年起大力宣傳的兒童儲蓄計畫「川普帳戶」,於今年七月正式上路;台灣版的兒童儲蓄計畫「零到十八歲成長津貼」,也在總統宣示下成為家庭支持政策的重要措施之一,而相關制度的討論、產官學界與家長的期待,也一一浮上枱面。
日期:2026-10-21
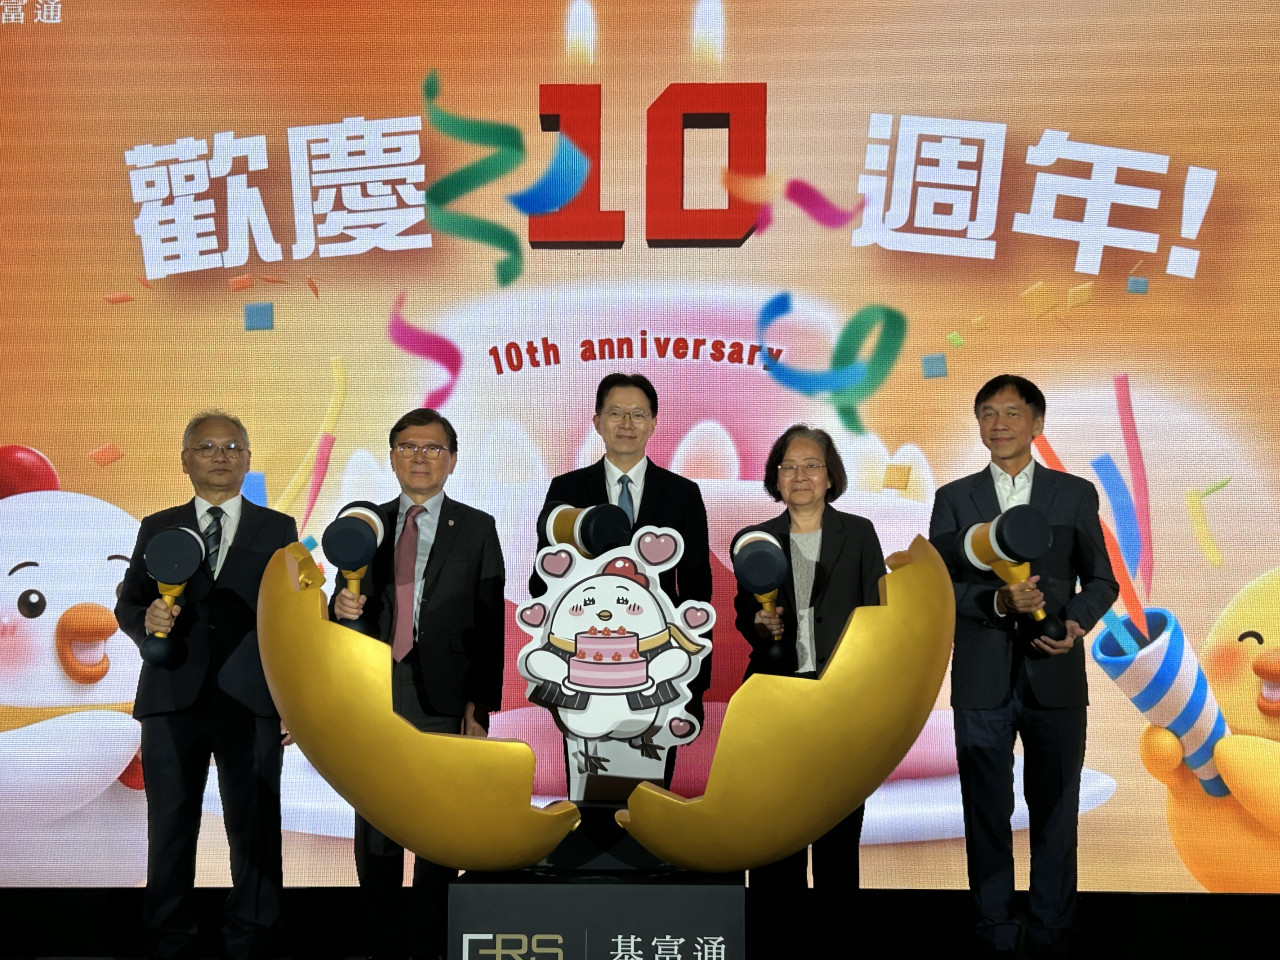
基富通自2016年10月營業至今邁入10週年,配合推動普惠金融與長期紀律投資,資產規模與受益人數近年呈現爆發式增長,成為民眾累積財富的重要平台。其中,基富通總經理陳光輝於週二(10/20)分享一組驚人數字,在基富通平台上,投資人已實現損益達364億元、平均報酬率為11%;而留在帳上尚未實現、持續投資的損益更高達961億元,平均報酬率達44%。
日期:2026-10-20
人們常說房子是不會叫爸爸的啞巴兒子,意指有時候房子到了晚年,比親生兒子更可靠,不會忤逆犯上,若是可以出租,有穩定租金收益作為退休養老金,都比伸手跟子女要來得自在又穩定。是說,如果名下就只有一間房子,無法出租收租金,又想在自己的房子終老,房子還能發揮啞巴兒子的效益嗎?
日期:2026-10-19
辛苦工作存ETF,難道只是為了看帳戶裡的數字越來越大?如果有一天,投資每月能替你帶來5000元、1萬元,甚至3萬元現金流,是不是就能少上一天班,把時間留給自己和家人?理財YouTuber杉本來了分享,高股息ETF不一定要存到幾千萬元、完全不用工作,才算實現財務自由。當資產開始負擔部分生活費,就有機會降低對薪水的依賴,甚至換一份更喜歡的工作。究竟高股息ETF要存多少,才能讓生活開始不一樣?杉本以年現金流率8%進行情境試算,從月領5000元一路算到3萬元,看看不同本金能替自己換回多少選擇權。
日期:2026-10-12
編按:不少存股族會拿009826(貝萊德世界股票)來和0050(元大台灣50)討論。009826被稱為台版VT,追蹤客製化標普TIP世界股票指數,一次布局全球近40國、逾千檔成分股、囊括全球近9成股票市值,主打1萬元就能買全世界。樂活大叔施昇輝提到,以前大家要用美金去買海外掛牌的VT,今年8月起已經可以用台幣在國內股市買009826,但因為連結全球股市的風險極低,報酬率當然不可能高。以VT和0050來做比較,自2008年VT上市以來,其年化報酬率為9.68%,而0050則是高達16.90%,0050股價最高來到116.6元,創分拆後新高價,隨後在114元附近遊走。「如果你真的擔心台灣也可能重蹈日本消失的30年的覆轍,或是兩岸開戰,想在投資組合中增加009826,必須讓009826佔到投資組合的一半以上,才能完全避險」。施昇輝說這樣做的結果,就是要接受必須犧牲很多的獲利。如果小於一半,根本就沒有意義,只是平白損失獲利而已。「在這個可以加速累積個人財富的路上,千萬不要亂踩煞車,任何人都做得到方法,就是買0050和0056,其他以往以為可以分散風險的方法,就像在棒球比賽中,明明滿壘無人人出局可以大舉得分時,卻用犧牲觸擊只想得一分一樣」。施昇輝提醒,如果未來幾年都沒有發生,而你卻做了過度的避險,無異在能快速累積財富的期間,眼睜睜看著別人提早財富自由罷了。「人的一生要再碰到這種像這一兩年的大行情,恐怕很難再有了,怎能不好好把握」?
日期:2026-10-12
編按:本書作者金智勳原本只是上班族,靠投資「5年資產暴增5倍」,從3億韓元(約合新台幣663萬元)本金一路累積,至今淨資產達34億韓元(約合新台幣7500萬元)!透過S&P 500、QQQ、SCHD這3檔美股ETF,打造每月400萬韓元(約合新台幣9萬元)被動收入,實現財富自由。他也進一步公開「絕對不虧損」資產配置策略,教你如何兼顧本金安全與資產成長。
日期:2026-10-08


_20261021170905.jpg_280x210.jpg)
_20260922165819_20261006100150_20261012112527.jpg_1140x855_1140x855_280x210.jpg)