編按:本書作者愛瑞克大學時期家中遭逢變故,窮到只能躲在書店角落挨餓看書;進入金融業後,在2008年金融海嘯賠光700萬元資本。隔年,他取得特許金融分析師(CFA)資格,前後累積16年金融實務經驗,在40歲存夠退休金,2年後離開職場,投入寫作與閱讀推廣。從兩度跌落谷底走向財務自由,他愈加確定:投資最舒適、也最容易獲利的狀態,是「與市場保持優雅的距離」。身為高純度I人,愛瑞克將深思熟慮、專注、耐心等I人特質轉化為投資優勢,並把自己一路累積財富的實戰經驗,整理成一套任何人都可以執行的理財方法。
日期:2026-11-09
身處「上有老、下有小」中年三明治世代,家庭支出沉重、職場升遷受限,還要背負自己退休金的巨大焦慮。不少投資人急於在股市尋求短期翻倍致富,往往落入追高殺低的惡性循環。曾歷經10年個股短線操作、結算損益卻是負數的理財作家雨果,40歲投資方式毅然轉向指數化投資與資產配置模式。他指出,中年理財雖有經濟負擔,但更應追求穩健獲利,而非急於冒險賺快錢。他提出踏入股市前必須構築「4道財務防線」,並透過股債配置建立退休「提領水塔」,才能在不被市場波動綁架前提下,穩健累積退休資產。
日期:2026-11-09
「我已經35歲了,現在才開始存0050,是不是太晚了?」這可能是不少投資人心裡都曾浮現過的問題。尤其打開社群網站,常看到有人20多歲就開始投資,30歲前存到第一桶金,甚至已經累積數百萬元資產。相比之下,35歲才想到要開始存ETF,很容易產生一種「是不是已經輸在起跑點」的焦慮。但投資最可惜的,往往不是35歲才開始,而是35歲時因為覺得太晚而沒有行動,到了40歲又覺得自己錯過更多,最後一路拖到45歲,才真正把第一筆錢投入市場。
日期:2026-10-02
40歲才開始存退休金來得及嗎?手頭存款只有100萬元,希望65歲退休後每月至少有6~7萬元生活費可能嗎?假設勞保勞退月領2~3萬元,自己還要再準備每月4萬被動收入該怎麼做?退休究竟該買市值型ETF 0050、高股息ETF 0056,還是直接All in台積電(2330)?
日期:2026-10-02
私校退撫儲金新制實施逾16 年,已照顧31,637 位退休人員。為持續精進與創新,教育部繼106年推出「人生週期基金」供在職教職員選擇後,於115 年9月30 日起新增「全人生週期基金」為投資選項之一並置於私校自主投資平臺。
日期:2026-09-24
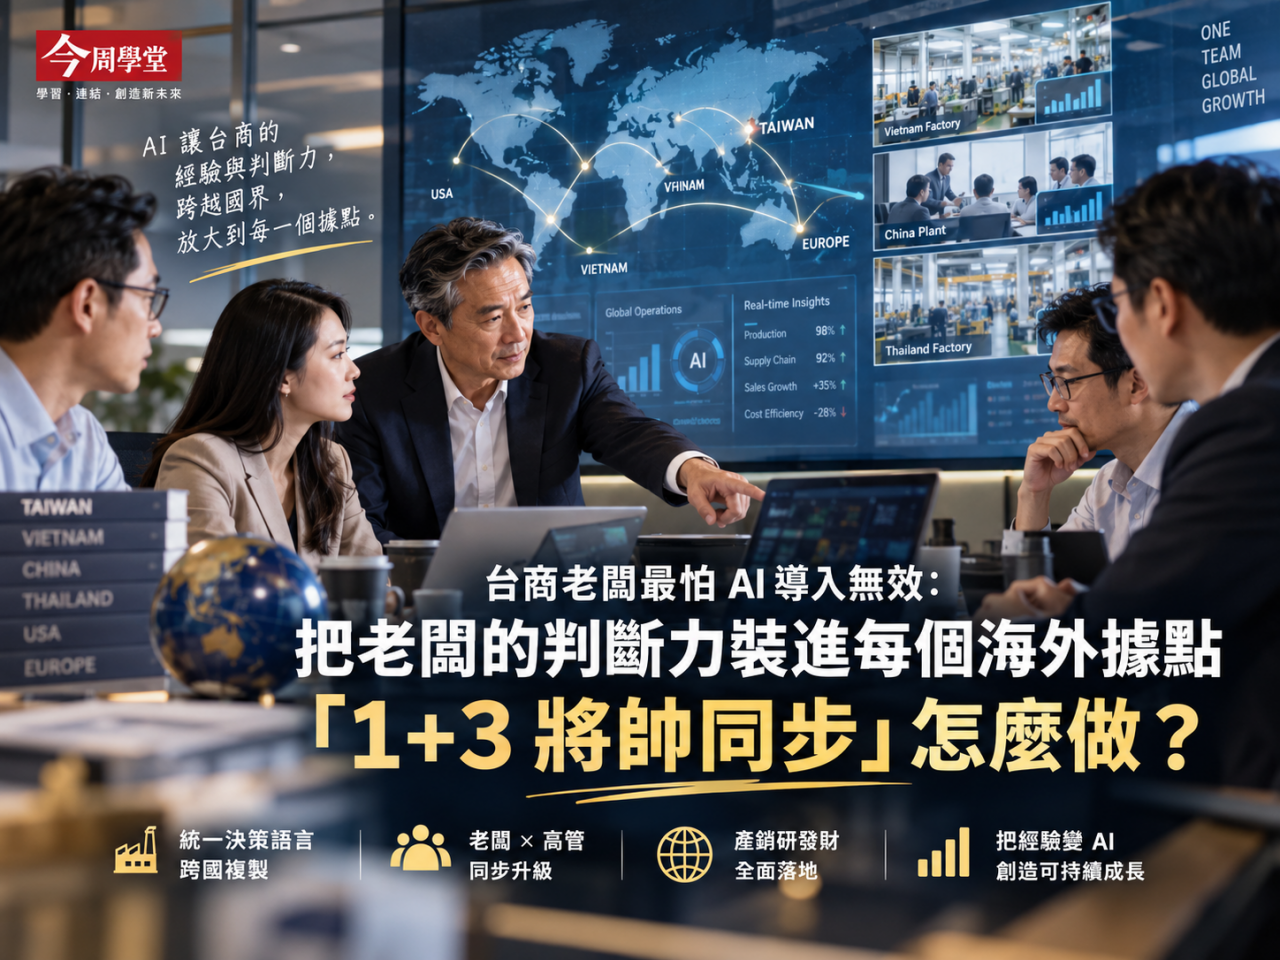
在台灣接單、越南或東莞生產、財務要合併三種幣別的台商老闆,過去一年最常遇到同一件事:員工學了 ChatGPT,公司卻沒有變快,海外廠區依然管不到。問題不在 AI 工具,而在跨國組織缺少一套統一的「決策語言」。今周學堂 10 月 6 至 7 日開辦的《AI First 企業重塑》,是台灣少見以「老闆帶三位高管一起上課」為設計前提的跨國 AI 實戰專班,由前 LINE 台灣總經理陶韻智、聯聖集團總經理唐美娟、Smart4A 平台計畫發起人丁禹勝三位講師分工授課。本文整理課程如何回應台商的三個核心痛點,以及費用與適合對象。
日期:2026-09-15
2018年的春節之前,我遇上一個此生最大的經濟危機,那時我正跨入50歲。在此之前,我已經操作了十幾年的台指選擇權,我以為自己的經驗夠豐富了,也一直穩定的獲利,所以操作的口數越來越多,金額也越來越大。當時我每個月的操作口數可達一千口以上,期貨商還因此給我的手續費打了很好的優惠折扣,我一直以為,這樣穩定的收入可以持續下去。
日期:2026-09-15
編按:本書作者大塚壽曾任職於日本最大人力資源公司「瑞可利」。今年63歲的他,回頭看當年一起在大企業打拚的同世代,有人順利退休,離開職場後過得充實愜意;有人則陸續「被退休」,甚至離開職場不到1、2年就病倒,甚至撒手人寰。作者訪談眾多前輩與同世代友人發現,退休後過得好不好,關鍵不只是錢,還有「退休前5年的工作心態」。
日期:2026-09-11
如果退休時,手上有1,000萬元的0050,接下來不再工作,你要怎麼把它變成一輩子的退休現金流?假設第一年需要52萬元,平均每月約4.3萬元。你要只花股息?每年固定賣出52萬元?還是每年都提領帳戶的5%?只花股息,生活費會被0050的配息綁架;固定金額提領,遇到股災容易賣在低點;每年固定提領資產的5%,生活費又會跟著股市大幅波動。如果0050從1,000萬元跌到600萬元,5%的生活費也會從50萬元降到30萬元。所以,退休提領真正困難的問題是:市場不好時,生活費要減少多少?市場漲得夠多時,又可以多領多少?
日期:2026-09-10
想要開創充實的第二人生,最重要的關鍵莫過於挑選符合自身特質的工作。充分了解自己,才是通往幸福的捷徑。
日期:2026-09-10


_20261002082916.jpg_280x210.jpg)

_20260910171152.jpg_280x210.jpg)