台灣有一個關於人脈的普遍誤解:人脈是年輕時建立的,年紀越大,人脈的可塑性越低。這個觀念在職場環境中或許有一定的現實基礎,但對於正在轉型為顧問型一人公司的熟齡工作者而言,恰恰相反——顧問型商業模式的成交邏輯,讓40歲以後的人脈建立比年輕時更有戰略價值。根據多項B2B顧問服務的市場研究,顧問案件中超過70%的成交來源是「現有客戶的轉介紹」或「同儕推薦」,而不是陌生開發。這意味著顧問型一人公司的核心競爭力,不是行銷預算,而是你在目標市場中的人脈信任圈有多深。今周學堂的富玩家系列課程,在課程本身之外,刻意設計了一個可以持續累積戰略性人脈的社群生態。這篇文章,完整說明這個社群生態的結構,以及為什麼「在對的學習環境中建立人脈」,對熟齡轉型者而言是一個倍增效應的資源槓桿。
日期:2026-09-04
編按:交大電子系畢業的「V大」(龔恬永),曾是電子業中階主管,儘管拿著令人羨慕的高薪,但扣掉日常高壓的生活成本,實際存下來的資產卻有限。不想一輩子為公司賣命的她,決定搶回人生主導權,正式跨足股市。2019年,39歲的她開始認真規劃退休,為自己設定了「5年內達到100%年所得替代率」的目標。當時坊間流傳著「500萬放定存、500萬買0056領息就能退休」的說法,V大嘗試存0056,甚至曾以平均每張25.45元的成本重壓127張,後來趁著股市行情回溫,她果斷全數清倉,雖然順利落袋60萬元價差利潤,仍達不到她的理想值。這段經驗讓她進一步思索出適合自己的路。令人意想不到的是,擁有深厚電子產業背景的她,並沒有將重金砸在自己最熟悉的電子股,而是選擇改把主力資金投向配息穩定、現金流可預期的「金融股」。她更獨創一套「積極存股、低檔分批布局、控制槓桿風險、賺取價差」的資產倍增策略。沒想到這套策略威力驚人,僅用不到4年時間,她的所得替代率就衝上155%。如今她每年穩領百萬股息,被動收入早已超越過去上班的薪水。至於如何挑選能按時間穩定發錢的定存股?V大分享了自己的口袋名單的4個選股標準。像是兆豐金(2886)、第一金(2892)、玉山金(2884)等,都是她多年來不間斷持續買進標的。其中,第一金與玉山金更高居她前三大持股,持有超過150張。
日期:2026-09-04
日本前大學教授、會計學博士榊原正幸,26歲時因一場重機車禍,拿到約1500萬日圓(約合新台幣300萬元)的理賠金,也從此開啟他的股票投資之路。這筆錢曾讓他滾到5000萬日圓(約合新台幣1000萬元),最後因放空失利,資金全歸零,還背1500萬日圓(約合新台幣300萬元)債務,甚至連父親準備退休養老的土地都被迫賣掉,讓他難過自責:「我真是太不孝了。」
日期:2026-09-04
編按:退休後需要生活費,又不想賣掉任何一股0050,怎麼辦?近年在投資圈興起一股「買借死(Buy, Borrow, Die)」的風潮——主張把0050拿去質押借錢當生活費,靠著「一股不賣」讓資產繼續滾大。聽起來就像一台免吃本金、源源不絕的退休永動,天下真有白吃的午餐嗎?指數投資達人清流君帶你拆解「買借死」的運作邏輯。同時,如果改用「0050 搭配正二(00631L)」直接賣股提領,最後留在口袋裡的錢,竟然跟「一股不賣」相差無幾?不用賣股真的比較划算?真正該看的是這3件事。
日期:2026-09-03
類全委保單的特色,不只是「有人幫忙投資」,而是把專業管理、保險保障、現金流規劃放在同一個架構裡。對不同族群來說,重點不是買了就放著,而是要知道自己現在最需要什麼:是累積資產、補強保障、準備現金流,還是安排傳承?確認需求,才能讓保單發揮最大效益。
日期:2026-09-03
現代人平均餘命越來越長,如何打造退休後的現金流顯得格外重要。富邦投信投資長張美媛指出,投資越早開始越好,如果在30歲每月底投資1萬元,年化投資報酬6%,60歲就有1千萬;40歲投資只有500萬。土地銀行信託部不動產信託科科長洪三超則建議,可以運用「安養信託」,不僅是財產管理與照護服務規劃,對自己或家人老年生活品質多一份保障,讓自己或家人更安心。越早規劃,就越能從容面對未來的生活、醫療與照護需求。公勝保經發言人郭莉芳表示,現在人平均可活到81.27歲,大多數人有20~30年退休生活,還有人活到百歲,要即早為退休理財要做好準備,可以運用保單,讓退休後啟動源源不絕的現金流,保險甚至可以做到按月給付到最高110歲。
日期:2026-09-02
一九七○年四月十三日,阿波羅十三號上演驚魂記:氧氣罐爆炸了。三名太空人利用登月小艇作為「救生艇」,克難度過危機,而背後大功臣,竟是一位「媽媽工程師」。
日期:2026-09-02
編按:退休後錢從哪裡來?每月生活費要多少?到底存到多少錢才能退休?曾任龍馳、伯瑞、眾鑫投顧副總的李紹鋒,年輕時靠投資期貨、可轉債累積2千萬元財富,36歲就提早退休。走過股市多次牛熊循環後,他發現,想讓財富長期滾大,關鍵未必是追求最高報酬,而是做好資產配置,讓投資組合經得起市場波動。如今,李紹鋒7成核心資產長抱美股股債平衡型ETF,每月創造25萬元被動收入,51歲已累積億元資產。退休到底要準備多少錢?退休後每月會花多少生活費?李紹鋒從自身的退休經驗出發,拆解退休生活準備金的估算方式,帶你算出退休後真正需要的錢,提早做好退休金與財務規劃,才能真正做到「錢夠用、人安心」。
日期:2026-09-02
就我所知,過去有不少退休前,就住在大都市的人,在退休後,選擇到鄉下去住的理由,就是「鄉下地大、空氣新鮮,更適合身、心的健康」。個人並不反對空氣新鮮、無汙染,對人體健康絕對有益。
日期:2026-09-02
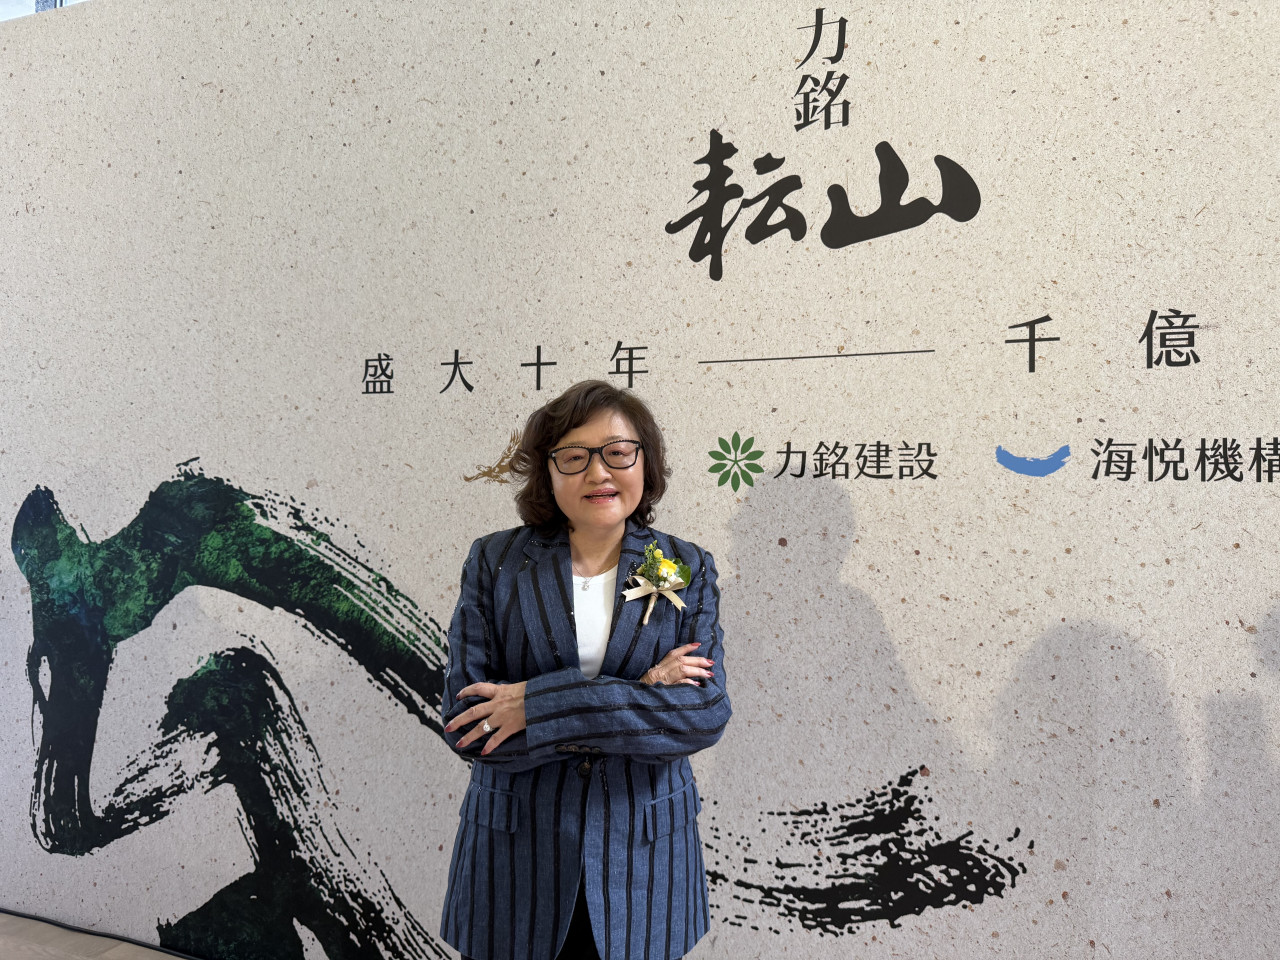
2年前郭淑珍從當了23年的「力麒建設」董事長卸任,交棒給第三代。很喜歡建築的她,早在5年多前成立「力銘建設」。她的獵地眼光極佳,在輝達(NVIDIA)台灣總部還沒駐進時,就選中離它步行10分鐘的土地。她很看好這塊地的前景,並將案名取為「力銘耘山」,總共有102戶,每坪均價逾130萬。她要求代銷「不急著全部賣光」,但自5月開賣以來,已售出3成,其中有幾戶還是輝達工程師來買。
日期:2026-09-01


_20260903175648.jpg_280x210.jpg)
_20260902173449.jpg_280x210.jpg)