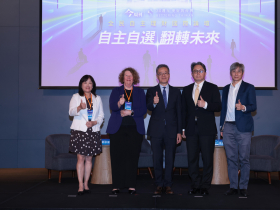
面對超高齡社會與少子化衝擊,如何讓民眾及早累積財富、強化退休保障,成為台灣退休制度改革的重要課題。《今周刊》十月二十一日舉辦「全民自主理財國際論壇」,邀請澳洲新南威爾斯大學商學院退休金經濟與金融學教授巴特曼(Hazel Bateman)、政治大學金融系教授暨商學院金融研究中心主任楊曉文,以及元大投信董事長劉宗聖,從兒童帳戶、個人退休投資到國際制度改革,探討如何擴大民眾的退休選擇。
日期:2026-10-21
0056(元大高股息)最新一季配息1.72元,創下歷史新高,00878(國泰永續高息)、00919(群益台灣精選高息)配息表現也不遜色。不少存股族看準高股息ETF的穩定現金流,但你有沒有想過,這3檔熱門ETF究竟要存幾年,才能靠股息領回本金、實現「零成本」?如果把0056、00878、00919組成「月月配」,想每月領到1萬、3萬甚至5萬元,又需要準備多少本金?存到多少張,才會被扣二代健保補充保費?理財YouTuber「杉本來了」分析3檔ETF的配息能力、股息回本年限及合理價位,並以不同持有張數試算退休現金流,提醒投資人,買高股息ETF不能只看配息率,更要留意配息能否持續,以及買進成本是否合理。
日期:2026-10-16
編按:本書作者黎星羽透過基金投資與長期資產配置,建立穩定現金流,連續3年達成年收千萬,實現提早退休!作者透過定期定額、定期檢視以及保留彈性資金,建立有紀律的投資習慣,不必每天盯盤,也能讓錢持續累積。財務自由不只是資產增長,更是面對市場漲跌時不再心慌,把時間與生活的主導權拿回自己手中。正如她所說:「錢會自己長大,我只負責喝咖啡。」
日期:2026-10-15
編按:本書作者Wazowski(와조스키)是韓國第一股票YouTuber,專門指導散戶。他利用大量的數據與圖表投資股票,虧損率幾近為零。作者分享他的一名學員,是個退休大哥,先前把老本全砸進股市,卻賠光身家,甚至連家人都與他不相往來,他為此徬徨很久。痛定思痛後,重新向作者學習股票投資,花5年時間,終於東山再起,成為獲利數十億韓元(至少新台幣2200萬元)的投資者。作者拆解5種交易技巧與進出場策略,教你從線圖看出股價走勢,買進下一支300%飆股。
日期:2026-10-13
退休金存多少才夠?當有人拚命存養老金,日本一名上班族40歲存到2000萬日圓(約合新台幣400萬元),就決定離開職場。他不追求奢華生活,過著「吃超市折扣品、出門靠騎單車、休閒就看書散步」,用極簡生活換回自己的時間,過著他真正想要的日子。
日期:2026-09-17
編按:定期定額買ETF真的不會賠嗎?一位傳統產業財務長分享30年投資經驗,自己挑股票並非每次都賺錢,反而是最簡單的「定期定額」投資,「30年從來沒賠過」,讓他長期累積資產。很多人覺得「投資需要技術、需要看盤、需要選股」。但對絕大多數的上班族來說,這就是最好的退休準備方式:每個月扣固定的金額買大盤型ETF,例如0050、006208,堅持20年、30年。中間什麼都不用做、什麼都不用看——時間會幫你完成所有計算。
日期:2026-09-16
很多人準備退休時,第一個想到的就是買進0056、00878、00919等高股息ETF,每季領配息,光靠股息就能支付退休生活費。比起存0050、009816等市值型ETF,每年要賣股票才有生活費,感覺像在割肉吃老本。但0056、00878、00919存20年,真的就能安心退休嗎?財經YouTuber「杉本來了」提醒,退休投資最容易搞錯的一件事,就是太早把注意力放在「一年能領多少股息」,卻忽略了更根本的問題:退休本金到底夠不夠大?
日期:2026-09-13
如果退休時,手上有1,000萬元的0050,接下來不再工作,你要怎麼把它變成一輩子的退休現金流?假設第一年需要52萬元,平均每月約4.3萬元。你要只花股息?每年固定賣出52萬元?還是每年都提領帳戶的5%?只花股息,生活費會被0050的配息綁架;固定金額提領,遇到股災容易賣在低點;每年固定提領資產的5%,生活費又會跟著股市大幅波動。如果0050從1,000萬元跌到600萬元,5%的生活費也會從50萬元降到30萬元。所以,退休提領真正困難的問題是:市場不好時,生活費要減少多少?市場漲得夠多時,又可以多領多少?
日期:2026-09-10
日本28歲YouTuber Ko-kun(こーくん)日前公開證實,目前資產已達約2億日圓(約合新台幣4千萬元)。他靠著長期投資理財,每年可帶來約720萬日圓(約合新台幣146萬元)收入,換算下來,扣稅後每月約有60萬日圓(約合新台幣12萬元)進帳,讓他笑稱「睡覺也會有錢」,28歲就成功實現「FIRE」(財務自由,提早退休)。
日期:2026-09-09


_20261016090602.jpg_280x210.jpg)

_20260910171152.jpg_280x210.jpg)