想靠高股息ETF打造每月1萬元的被動收入,究竟該買0056、00878、00919,自己組成「月月配息」組合,還是直接買月配息ETF 00929就好?哪一種方式需要的本金比較少?理財YouTube頻道「杉本來了」比較4檔熱門高股息ETF,從配息安排、持股結構到退休現金流逐一分析。試算發現,若以最新年化配息率、周三(10/28收盤價)計算,單買00929約需79萬元,就有機會達成平均月領1萬元的目標,比0056、00878、00919自組月月配,可以少準備約20萬元。不過他也提醒,配得多不一定賺得多,想靠股息退休,還有幾個風險不能忽略。
日期:2026-10-28
編按:本書作者與澤翼是媒體口中「秒賺一億的男人」!他從身無分文、頻繁進出警局的暴走族,曾2度創業,經歷公司營業額破億、破產,再靠10萬日圓(約合新台幣2萬元)翻身再起。如今他移居杜拜,個人的淨資產已超過70億日圓(約合新台幣14億元)。在馬來西亞、菲律賓、泰國、阿拉伯聯合大公國、日本等5個國家擁有40戶高級不動產,買房全都是以現金一次付清購買,不靠貸款。
日期:2026-10-22
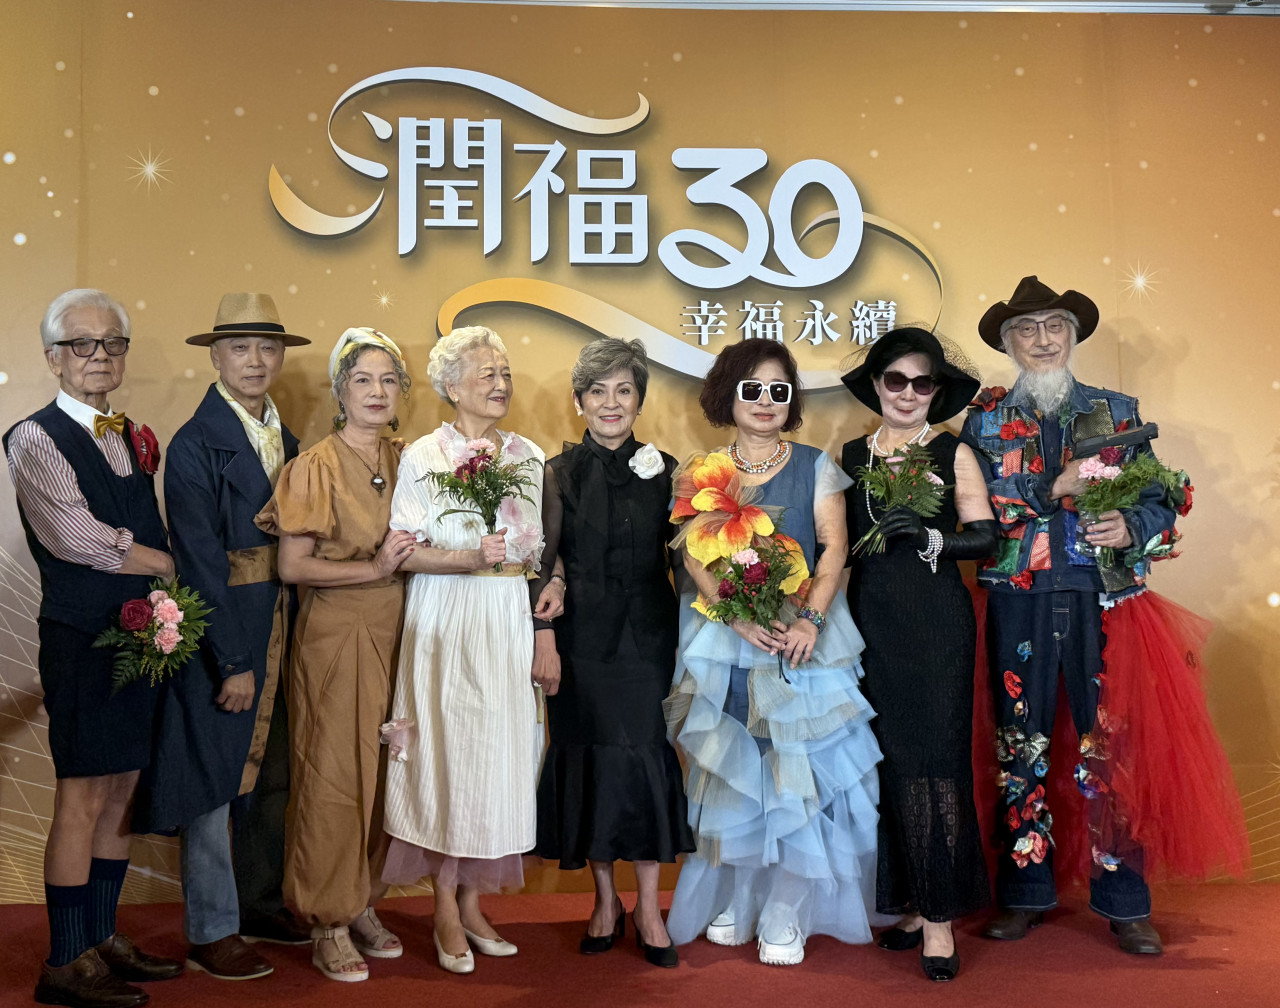
30年前(1996年)在潤泰集團前總裁尹衍樑的拍板下,位於淡水的潤福生活新象館開幕。這裡是台灣第一座五星級飯店式銀髮住宅,也是高端自費銀髮住宅的起步。2年前,尹衍樑要求年長他4歲的二姐尹衍桓回台在此養老,「他把我抓回來,不讓我回去。」尹衍桓說。今年80歲的她,對現在的生活相當滿意,「這裡非常好,照顧得很好,像24小時管家式服務,在美國要住到這種品質,一個月要2萬美金(約60多萬台幣)」。
日期:2026-10-21
屆臨退休後,有人會選擇繼續工作,希望多賺一點錢,讓老後生活更有保障;但另一方面,也可能因為工作一忙再忙,一再延後原本計畫退休後完成的心願。究竟要工作到幾歲?日本一名男子65歲選擇繼續工作,一路做到69歲才正式退休,4年間累計領取約960萬日圓(約新台幣196萬元)的薪資。沒想到,等到真正退休,才發現原本計畫和妻子暢遊北海道、與老友一起登山的心願,已經變得難以實現。
日期:2026-10-20
人們常說房子是不會叫爸爸的啞巴兒子,意指有時候房子到了晚年,比親生兒子更可靠,不會忤逆犯上,若是可以出租,有穩定租金收益作為退休養老金,都比伸手跟子女要來得自在又穩定。是說,如果名下就只有一間房子,無法出租收租金,又想在自己的房子終老,房子還能發揮啞巴兒子的效益嗎?
日期:2026-10-19
吳大哥今年70歲,家住台中,是一位退休的經理,小時候家境不好,為了脫離貧窮,他努力讀書進修,夜間部大學畢業後,在一間傳統產業的企業,工作至退休。從小節儉的他,在過去40年的職涯裡極其自律,忍受了好幾次股票市場的大起大落,深信長期投資才是正確理財投資之道。
日期:2026-10-13
辛苦工作存ETF,難道只是為了看帳戶裡的數字越來越大?如果有一天,投資每月能替你帶來5000元、1萬元,甚至3萬元現金流,是不是就能少上一天班,把時間留給自己和家人?理財YouTuber杉本來了分享,高股息ETF不一定要存到幾千萬元、完全不用工作,才算實現財務自由。當資產開始負擔部分生活費,就有機會降低對薪水的依賴,甚至換一份更喜歡的工作。究竟高股息ETF要存多少,才能讓生活開始不一樣?杉本以年現金流率8%進行情境試算,從月領5000元一路算到3萬元,看看不同本金能替自己換回多少選擇權。
日期:2026-10-12
勞保局10月發錢了!符合資格的民眾趕快去刷存摺,看看錢是否入帳了。根據勞動部勞保局行事曆顯示,至10月底將陸續發放18筆津貼,包括國民年金保險生育給付、勞保年金給付、國民年金、國民年金喪葬給付、災保年金給付等,都將在預定日期陸續發放。其中,國民年金保險生育給付,為一次發給2個月生育給付,只要符合資格的民眾,就能領取4萬2206元,再加上生育補助5萬7794元,每胎10萬元。不過要注意的是,生育給付有5年請求權時效,若超過5年後才提出申請,則不予給付。另外,在10月15日、30日發放的國民年金保險喪葬給付,符合資格者最高可領10.5萬元。而國民年金保險老年年金、身心障礙及遺屬年金則在10月30日入帳,而請領人數最多的勞保年金,也將在10月29日入帳。
日期:2026-10-09
對退休族而言,管理資產是一項重要課題。有人選擇將資產轉為現金、保守過日子。但日本一名78歲前公務員認為,退休並不代表要讓生活失去重心,即使擁5千萬日圓(約合新台幣1千萬元)金融資產、每月領取17萬日圓(約合新台幣3萬4千元)年金,仍每天看盤、買股票。他認為,自己決定錢怎麼花、晚年生活怎麼過,投資不只為了有錢養老,也讓自己持續關注企業與經濟動向,直言:「沒必要因為到了78歲就放棄投資,投資不是應該由年齡來決定的事情。」
日期:2026-10-08
編按:每個月都有股息入帳,對退休族來說就像替自己打造一份「第二份薪水」。0056、00878、00919湊成月月配,看起來既省事又有安全感,但這份方便,可能沒有想像中便宜。如果同樣是為了打造退休現金流,改成持有0050、需要用錢時再賣股,成本會不會反而更低?尤其對所得較高的投資人來說,股息背後還牽涉所得稅與二代健保,長期累積下來可能相當可觀。月月配真的比較划算嗎?關鍵就在「領息」與「自己賣股換現金」之間的差別。
日期:2026-10-02


_20261028175156.jpg_280x210.jpg)
_20261002102122.jpg_280x210.jpg)