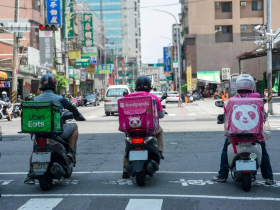
日本一位工程師拿1000萬日圓(約合新台幣200萬元)投資,靠特斯拉股票,2年就把資產衝到8000萬日圓(約合新台幣1600萬元)、39歲就宣布FIRE(財務自由、提早退休)。沒想到,才短短3年,就因股災、生活失去重心、桃色風波,千萬資產一路縮水,存款剩不到200萬,雖然他想重返職場卻找不到工作,最後只好當外送員維生。
日期:2026-05-26
住家附近新開了甜不辣店,我暗暗替老闆擔心,在大學附近開店,要存活不容易,學生光是放寒假、暑假等等就超過100天,一年真正的營業日可能只有半年。我走進店裡,叫了碗甜不辣,跟老闆聊天,一聊之下,真是無限驚奇。
日期:2026-05-25
編按:本書作者加布里埃爾.沙欣是掌管超過10億美元(約合新台幣320億元)的金融理財顧問,長期觀察高資產客戶的投資行為發現,富人之所以能持續累積財富,關鍵不在於短線操作,而是長期投資與紀律配置。他歸納有錢人在投資市場上的5大操作原則:分散投資、依自身風險承受度配置資產、以長期投資取代短線進出、保持資訊敏銳、以及投資熟悉領域但避免重押單一標的。
日期:2026-05-25
不少長輩會透過遺囑,把房地產指定留給特定子女,但即使遺囑有效,也不代表其他繼承人完全拿不到遺產。桃園近日就有一起判決,一名父親生前立下公證遺囑,指定土地由小女兒單獨繼承,不料其他手足提告主張特留分,法院最後判小女兒須返還上百萬元。
日期:2026-05-24
很多人喜歡高股息,不是因為報酬高,而是因為看得見現金入帳的「安定感」。我們的大腦對「可見的收益」特別敏感,就像領薪水比看資產淨值更實在,甚至還會產生一種「用投資加薪」,一年可以比一年花更多的錯覺。
日期:2026-05-21
我以台灣市場中最具代表性的兩檔ETF來舉例:元大台灣50(0050),是多數人熟知的指數型投資標的,追蹤「台灣50指數 」;元大高股息(0056),則是投資人最常討論的高股息ETF,追蹤「台灣高股息指數」。 選擇這兩檔標的,不只是因為大家耳熟能詳,更因它們經歷過約20年的市場考驗。0050發行於2003年6月30日,0056 則在2007年12月26日正式上市,這樣的時間跨度,讓它們比起近年才問世的ETF更有參考價值,也更能看見長期投資的真實結果。 在此強調,這裡的比較並不是要你非得選哪一檔,也並非報明牌,我只是想用最貼近我們日常的例子,幫你看懂「報酬結構的差異」―領息與複利的本質截然不同,而時間終將證明一切。
日期:2026-05-21
在財經課上,我經常遇到不少粉絲問我這樣的問題:「張老師,為什麼我賺錢的速度就不如別人快,是不是我的財運還沒來?」我相信不少人都有這樣的想法,尤其是那些很努力賺錢的人。如果將自己是否賺錢歸因於「財運」,則說明我們還沒有意識到自己與金錢的關係,誤以為運氣才是決定財富的關鍵。
日期:2026-05-20
投資是為了人生。但是你要如何投資呢?不妨看看羅納德.瑞德(Ronald Read)的故事。《華爾街日報》於2015年3月刊登一篇文章,主角正是他。
日期:2026-05-19
當人口老化與住宅老化同時發生,台灣房地產市場正將面臨一場結構性轉向:未來的關鍵不只在房價漲跌,而是老屋如何延壽、居住如何安全、資產如何傳承。
日期:2026-05-18
編按:本書作者坂本貴志長期研究高齡勞動、薪資趨勢與職涯設計等議題,他認為,退休後重要的不只是存款多寡,而是能否維持「穩定現金流」。即使存款不高,只要每月仍有收入,就能支撐基本生活。高齡家庭雖然有年金收入,但仍可能出現小幅缺口,他提出,如果退休後還有小額工作收入,賺取每月約10萬日圓(約2萬台幣),不僅生活無虞,甚至還有機會在領年金的同時繼續儲蓄。
日期:2026-05-15