AI類股近期回檔並非終端需求消失,而是市場對「先借錢重金投入、再慢慢回收」的模式重新評估。在高利率與高融資成本的新常態下,投資人也應謹慎看待。
日期:2026-10-21
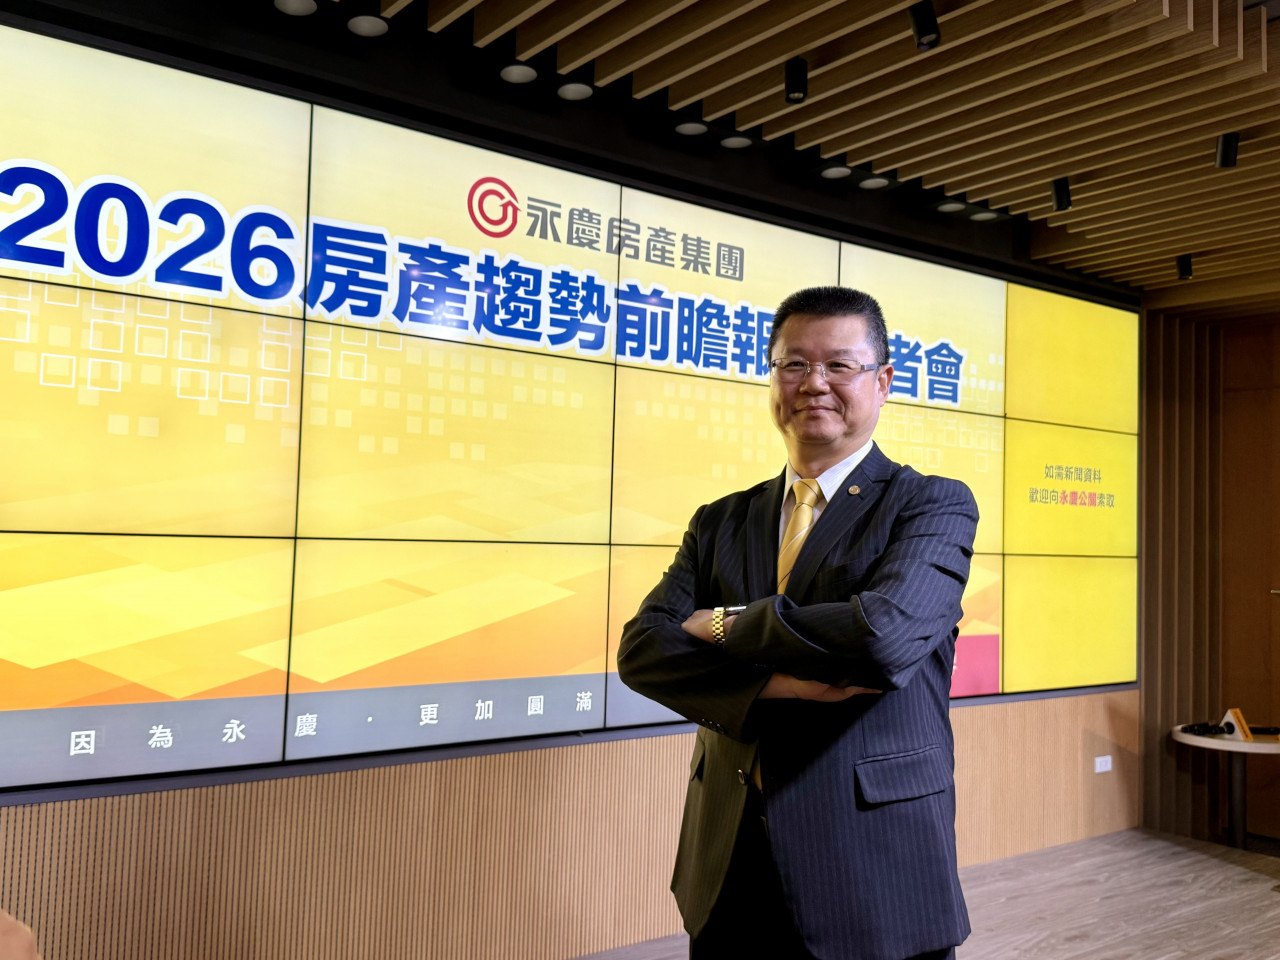
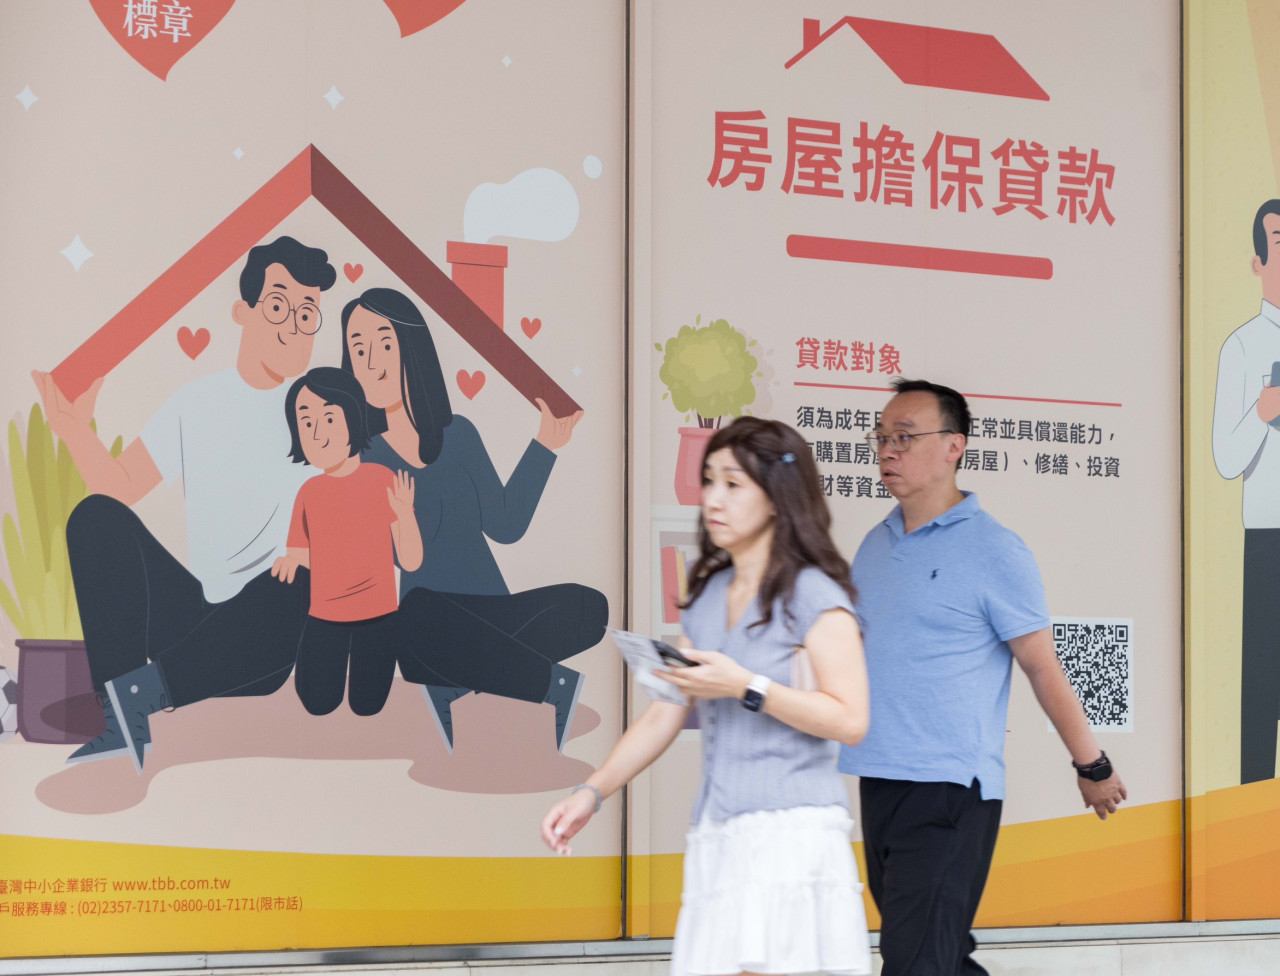
央行9月理監事會中再度放寬房貸,尤其第二戶從原本只能貸款6成拉高為7成,房市是否受益?永慶房產集團業務總經理葉凌棋周三於「2026年第4季房屋趨勢前瞻報告」記者會中表示,當前房市確認是「投機客退場、自住當道」。葉凌棋說,現在民眾貸不到款,在資金緊俏,建商推案又轉趨保守的情況下,第四季房市持續呈現「量小增、價持平」格局。2026年全年買賣移轉量25.6-26.7萬棟左右,年增-2%至2%之間。今年房市絕無太大反彈空間。
日期:2026-09-24
過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-23
過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-23
過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-23
(今周刊1551)資金水位轉緊,銀行放款開始挑利率、挑客戶,也讓企業融資成本節節墊高。一名家飾用品大廠財務長從兩次聯貸經驗觀察,變化來得迅速,並擔憂高利率環境可能延續。
日期:2026-09-09
最近兩個月,許多銀行分行經理、放款部門主管,出現一個共同舉動:拿起電話,打給客戶「致歉」,甚至是親自登門道歉。這個道歉行動的背後都源自一件事:客戶借不到錢。或是,銀行拜託「暫時不要借」有關。
日期:2026-09-09
(今周刊1551)過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-09
四十三歲那年實踐財務自由,賺到千萬元退休金,每年穩領二百萬元股息收入,她憑藉自創的紀律投資心法,即使面臨台股劇烈修正,仍能氣定神閒,耐心等待下一波創造財富的機會。
日期:2026-09-02
許多投資人熱衷於買進高股息ETF長期領息,但在市場大幅震盪或面臨突發資金需求時,往往陷入「沒現金加碼」或「捨不得賣股變現」的兩難。理財作家V大(龔恬永)指出,傳統存股若缺乏彈性,資產累積速度容易受限;透過打造「核心+衛星」搭配適當質押的「雙水庫一魚三吃」投資法,不僅能在牛市穩健領取股息與股票股利,更能在市場回檔時啟動銀行的流動性資金,將資產加權殖利率推升至12.5%以上,大幅縮短達成財務自由的達標時間。
日期:2026-08-31