編按:迷你退休是什麼?本書作者Jillian Johnsrud(吉莉安.強思若德)把它定義為:暫時離開正職工作超過1個月,把時間用在自己真正重視的事情上。過去20年間,她實踐了12次迷你退休,踏遍世界27國;對她而言,這不只是放長假,更像是替人生按下「重新開機」。更讓人意外的是,迷你退休不只是高薪族的專利。Jillian當年年薪僅2萬5千美元(約新台幣80萬元),仍靠著追蹤開銷、把錢花在真正重要的地方、擬定預算與財務計畫,擴大收入與支出的差距,再透過投資與增加收入累積財富。如今,她擁有約75萬美元(約新台幣2400萬元)資產,還持有3棟房產。她的做法不是「為了玩而花錢」,而是重新思考錢該怎麼用:一方面存下退休後的生活費,另一方面也留一筆錢給現在的自己。她稱這為「老後水缸」與「老前水缸」,一桶守住未來的安全感,一桶讓自己現在就有餘裕休假、陪伴家人、旅行、創業或追逐夢想。對Jillian來說,真正理想的財務自由,不是等到老了才開始享受,而是在確保老後生活的同時,也有能力把人生過在自己想要的樣子。
日期:2026-09-11
AI浪潮帶動台股飆漲,高資產族群急速擴增,財富管理市場正迎來史上最快的資產躍升。然而,快速增加的財富,卻讓各種財富規畫配置更形急迫,也更仰賴業者的專業能力與貼心理解。今年是《今周刊》連續第二十年進行財富管理評鑑調查,而過去二十年業者練就的服務能耐,也正面對著全新格局的揮灑空間。
日期:2026-09-09
(今周刊1551)過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-09
2000萬的房子賣掉,拿去買年配息10%的ETF,一年就能領200萬元股息,看起來似乎是退休現金流的完美解答。 但自住房一旦賣掉,就得面對租金上漲、高齡租屋,以及ETF配息縮水、本金波動等風險。與其把房子全部換成股票,不如先想清楚:有沒有可能房子留下,同時又能參與股市成長、創造現金流?
日期:2026-09-03
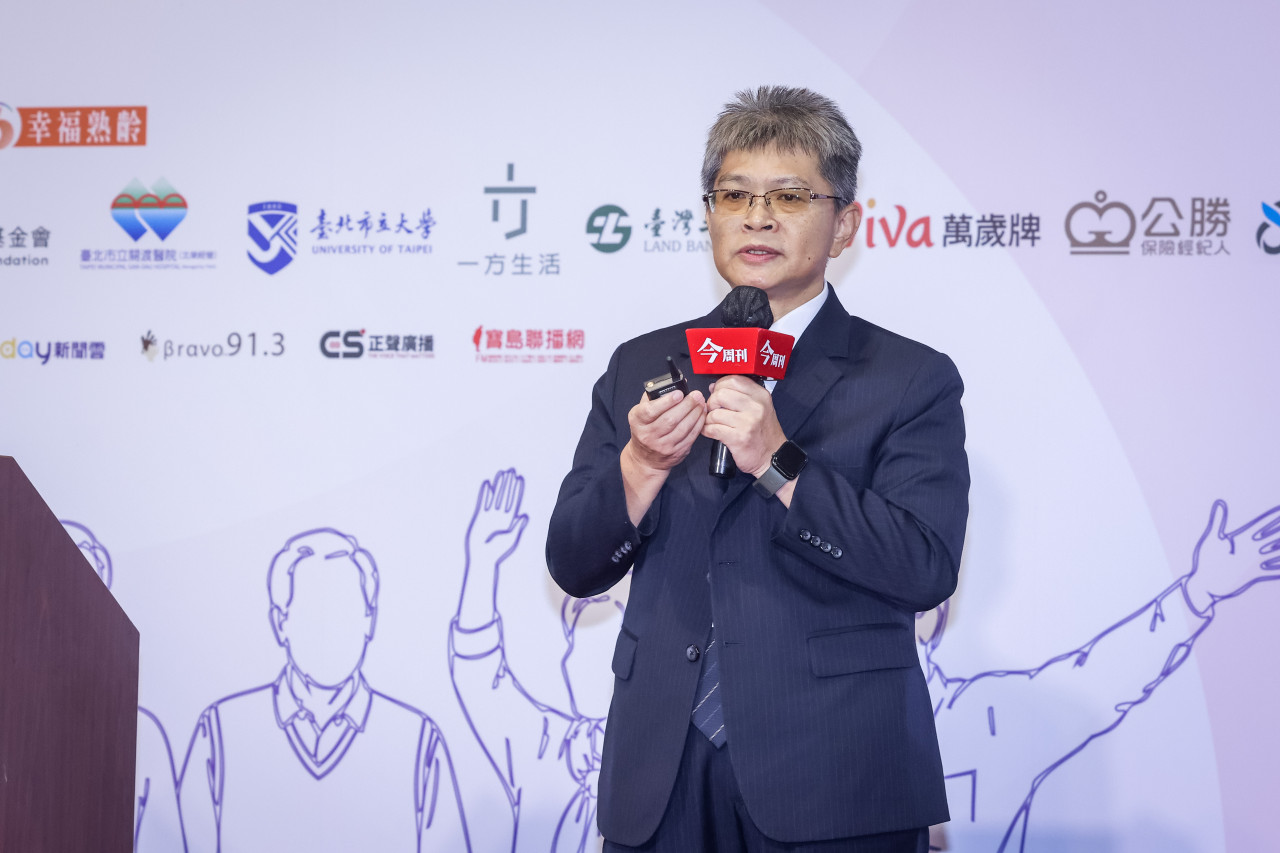
台灣65歲以上人口已達467萬人,占總人口20.06%,正式邁入超高齡社會。當長壽不再只是少數人的經驗,「活得久」之後如何「活得好」,成為下一階段更重要的課題,而運動正是維持肌力、延緩失能、提升生活品質的關鍵。今(9/2)在第十屆《幸福熟齡臺日交流論壇》中,運動部全民運動署署長房瑞文以「超高齡時代的健康力,讓運動走進日常」為題,從全民運動政策出發,談如何讓運動不再只是特定族群的選擇,而是融入每個人的生活,為健康老化打下基礎。
日期:2026-09-02
財富能否傳承超過三代,關鍵其實不在財產,而在於繼承人能力的培養。
日期:2026-07-21
如果只靠「省錢、存錢」,是絕對不可能實現個人財富的最大化。原因很簡單,省錢、存錢雖然讓帳面上的金額增加,但物價仍在不斷變化──隨著物價飆升,錢的購買力卻在不斷縮水。
日期:2026-07-17
工作20年的上班族朴熙珠(박희주,44歲)不久前結束了漫長的單人家庭生活,與同齡的先生相識並結婚。結婚前,周遭的人稱她為「黃金單身族」。事實上,她雖然不樂見這個外號,但是卻很滿意黃金這個詞中蘊含的意義,那就是「有錢且踏實的經濟獨立」。
日期:2026-05-11
隨著租屋市場轉型與高齡化趨勢加劇,包租代管產業快速崛起,成為房地產服務的新藍海。在政策推動與市場需求交織下,它又是如何從邊緣服務走向主流?
日期:2026-05-06
追求「被動收入」是不少退休族群的目標,然而若缺乏風險評估,安穩的晚年恐一夕崩盤。60歲老翁過度理想化不動產投資,無視妻子反對,拿1500萬日圓(約合新台幣300萬元)退休金投入房產投資,原以為能穩定收租,卻在多重變數夾擊下,陷入長期虧損,最後卻變成在深夜當警衛還房貸的日子。
日期:2026-05-06


_20260903163623.jpg_280x210.jpg)