(今周刊1538)30週年更好的台灣:經濟生活X公平富足經濟成長帶動財富累積之餘,台灣社會也應關注資源的公平永續。從改善分配不均、民生費率合理化,到推動勞退自提自選與長照保險,讓健全的財政與社福,成為點亮未來世代的希望。(倡議6)勞退新制上路,自提比率始終偏低,無法自主投資是勞工不願自提的主因之一。開放自提自選,讓勞工依自身需求配置資產,有助提升參與意願,強化退休保障。
日期:2026-06-10
退休後還有房貸,最難的地方不一定是利率幾%。真正麻煩的是:如果市場剛好在你退休前幾年大跌,你還要不要每個月固定繳那筆錢。假設你 55 歲準備退休:投資帳戶有 2,000 萬。房貸還剩 600 萬,利率 2.2%,剩 15 年。每個月生活費大約 5 萬。你大概有三條路:
日期:2026-06-08
如果財富自由了,你最想做什麼?多數人的答案大概是立刻辭職、環遊世界、過上無憂無慮的退休生活。日本一位46歲上班族明明有3億日圓(約合新台幣6千萬元)資產,至今依然每天準時打卡、擠捷運上班。究竟是什麼原因,讓一個隨時能「FIRE」(財務自由、提早退休)的富豪,甘願繼續在職場當個「平凡的上班族」?
日期:2026-06-03
你想像中的科技新貴生活是怎樣的?開豪車、買精品,一年出國好幾次?這名24歲、年薪近千萬台幣的Meta軟體工程師,卻完全顛覆你的想像。他不買車、不買電視,家裡甚至沒有沙發,朋友形容他的生活「像苦行僧」,但他本人卻認為,這不是犧牲,而是刻意選擇。他的目標很明確:就是在30歲前累積至少160萬美元(約合新台幣5040萬元),達成提早退休的目標。
日期:2026-06-03
編按:本書作者史蒂文.巴列特從18歲窮到撿雞骨頭、撿零錢維生,到21歲創業公司上市、估值為2億美元(約合新台幣63億元)的企業家,現在是累計市值超過10億美元(約合新台幣320億元),4家業界頂尖企業的首席執行長及創辦人,卻發現自己在財富巔峰時「完全無感」,甚至不如當年撿到零錢時的快樂。揭露富人也難逃的「比較陷阱」,即使變有錢,標準也會隨之提高,永遠覺得還不夠。唯有主動練習「感恩」,才能看清自己早已過上當年夢寐以求的圓滿人生。
日期:2026-06-03
「只要存夠錢,我就要立刻退休!」這大概是每個被工作壓得喘不過氣的上班族,心中最完美的終極夢想。我們總以為,只要達到財務自由(FIRE)的那一天,人生從此就只剩下陽光、沙灘與無拘無束的自由。但現實往往比想像中骨感。提早退休後的漫長人生,少了每月的固定薪資當後盾,你得獨自面對通貨膨脹、突如其來的股災、失控的子女教育費,甚至隨著年紀增長而飆升的醫療保險。這時候,原本看似夠用的資產,在現實生活開銷的連環轟炸下,還能讓你安心多久?這不是危言聳聽,即使是早已被奉為財務自由大師的領路人,也難逃這樣的焦慮。
日期:2026-06-02
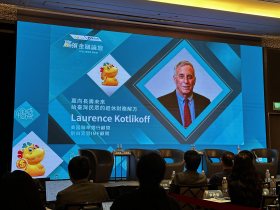
台灣人壽與政大商學院連續七年合作執行「台灣高齡社會退休生態觀察指標」調查,今年調查發現,民眾對「通膨」的憂慮明顯升高;而在台灣人壽於六月一日舉辦的「2026贏領金融論壇」中,前白宮暨IMF顧問、現任美國聯準銀行顧問勞倫斯.克里寇夫 (Laurence Kotlikoff)也示警,若能源價格居高不下,「對台灣、美國乃至於全球經濟,都將帶來不可忽視的實質影響。」也將嚴重衝擊國人退休規畫。
日期:2026-06-01
每天重複工作感到厭煩,提早退休又怕失去生活重心,近年「半退休」生活令不少上班族嚮往。35歲選擇離開高壓職場、做自己喜歡事情的「整理鍊金術師」小印分享,隨著收入增加,若無法控制支出比例依舊存不到錢。她認為拆解風險、補足保險、建立緊急預備金,再慢慢提高資產,除能降低對未來的恐懼,也能按部就班落實「多階段財務自由」。
日期:2026-06-01
編按:本書作者雷老闆(王韋閔)是投顧董事長及分析師,靠波段操作、深入研究產業趨勢,10年間把100萬元本金滾成1億元!他從法人業務經驗出發,透過開賓士接送客戶,換取與投資前輩長時間交流,累積難以量化的市場洞察。體悟投資核心不在選股,而在「水位管理」與風險配置,即使行情再好也需控制部位,並保持適度持股以掌握反彈機會。同時強調產業投資思維,需同步觀察上下游與同族群公司,以判斷資金流向,並以開放學習心態持續進化。
日期:2026-05-28
日本一位工程師拿1000萬日圓(約合新台幣200萬元)投資,靠特斯拉股票,2年就把資產衝到8000萬日圓(約合新台幣1600萬元)、39歲就宣布FIRE(財務自由、提早退休)。沒想到,才短短3年,就因股災、生活失去重心、桃色風波,千萬資產一路縮水,存款剩不到200萬,雖然他想重返職場卻找不到工作,最後只好當外送員維生。
日期:2026-05-26


_20260605155401.jpg_280x210.jpg)
_20260602182327.jpg_280x210.jpg)