編按:本書作者張耕維集結在社區工作站第一線與都更住戶互動的實務經驗,以直白、幽默的口吻,針對民眾最關心的「我家能不能都更?」、「1坪換幾坪」、「可以請政府公辦都更嗎?」、「租金補貼1個月有多少?」等各種都更常見問題,提供詳盡解答。
日期:2026-08-07
全球金融市場正進入新的投資階段。美股在企業財報支撐下,道瓊工業指數連續創下歷史新高,但那斯達克與費城半導體指數持續震盪,顯示市場焦點已從「AI題材」轉向「獲利品質」。AI仍是推動全球科技產業成長的核心動能,但高估值企業若無法證明龐大資本支出能有效轉化為現金流與獲利,股價便容易出現劇烈波動與修正。
日期:2026-08-06
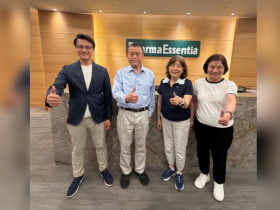
6月17日,在日本東京澀谷舉辦的第一屆《藥華藥創新獎》比賽現場,藥華藥董事長詹青柳、執行長林國鐘與哈佛創新實驗室講師、新創平台TECH-Tokyo創辦人兼執行總監Jorge Cortell齊聚一堂,評選從近40家亞太新創參與、最後進入八強決選的隊伍。 這個新創競賽總獎金達20萬美元,已經衝上生技新創競賽中全球前十大,在藥華藥策略長靳嚴博牽線下,Jorge Cortell與兩位哈佛教授Satish Tadikonda、William Marks都參與合作,另外也請來中研院院士陳培哲合組評審團,最後進入決賽的八組隊伍,由三家台灣及兩家日本團隊脫穎而出。
日期:2026-08-06
「員工做不好,我還不能嚴格要求嗎?」2026年7月1日職場霸凌防治新制施行後,企業主管最常提出、也最容易被誤解的問題。我的答案是:主管當然可以要求績效,而且有責任要求績效,甚至嚴格要求績效也沒問題。
日期:2026-08-05
《經濟學人》一句「台灣病」,掀起匯率論戰。央行理事陳旭昇從匯率、利率與分配切入,帶讀者看懂政策背後誰得利、誰在承擔代價。
日期:2026-08-05
當失智症隨高齡化浪潮席捲而來,屏東的因應作為,並沒有局限於「後端治療」,反而從篩檢、共照到社區支持打造完整照護網,嘗試為台灣走出一條失智友善的新路。
日期:2026-08-05
(今周刊1546)資本市場多年來的AI狂熱,終於找到了最強散熱元件。6月衝高後,台股7月急墜,以「去槓桿」為名的冷卻工程,主導市場情緒。效應不僅於股價波動,更催出信用交易資訊揭露、「關禁閉」制度的熱烈討論。向上延伸,槓桿鬧劇的源頭韓國股市,火速急推降溫新制,美國科技巨頭的財務風險,正被華爾街放大檢視。一場去槓桿的修正後,或許,也將微調資本市場對AI浪潮的審美視角。
日期:2026-08-05
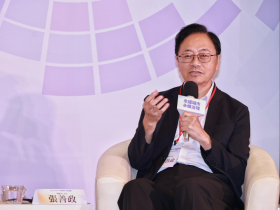
《今周刊》「2026 SDGs永續城市交流論壇」於 8 月 4 日盛大登場。本屆論壇以「幸福城市.永續治理」為核心,邀集產官學研各界代表齊聚一堂。在備受矚目的「永續城市首長圓桌論壇」中,桃園市長張善政分享桃園如何透過跨局處的組織變革、智慧交通的拯救生命實踐,以及極具前瞻性的AI算力園區布局,為臺灣打造兼具「科技影響力」與「永續韌性」的城市治理新標竿。
日期:2026-08-04
每年8月1日的下午5時,華沙街頭的所有交通工具會同時停下,集體狂按喇叭一分鐘。旅波台僑林啟揚說,這是為了紀念1944年華沙起義「W時刻」爆發的瞬間。在他看來,這種舉國一致的凝聚力,「正是台灣目前比較缺的」。他觀察,波蘭人民族意識核心,正是那種「兩邊(俄、德)都不能信,只能靠自己」的心態。俄烏戰爭爆發之初,德國等國援烏「七零八落」,更坐實這種戒慎心態。
日期:2026-08-04
台股7月劇烈震盪,曾寫下史上最大單日跌點,投資人想停損,卻面臨個股遭列處置股而賣不掉的窘境。證交所週一(8/3)傍晚臨時召開記者會,確定調整處置期間,第一次及第二次(含)以上遭發布處置之有價證券,處置期間為5個營業日(原為10個營業日),遭發布處置之有價證券,若於計算發布處置基數期間內,同時有因當沖交易占比過高而公布注意交易資訊者,處置期間為7個營業日(原為12個營業日)。另外,普通交易有價證券撮合作業時間也進行調整,第一次及第二次(含)以上遭發布處置之普通交易有價證券,其撮合作業時間參考現行瞬間價格穩定措施暫緩撮合期間,調整為約每2分鐘撮合一次(原為約每5分鐘或20分鐘撮合一次)。至於收盤價起迄價差標準也改變,股價超過1,000元至2,000元者,價差標準為300元;股價超過2,000元至3,000元者,價差標準為450元,依此類推。證交所表示,法規周一公告,即起開始實施,只要處置日期達到新標準,就可以解除,而8/10後就完全採計新的計算方式。民進黨立委王世堅近期即針對處置機制談到,現行處置制度仍沿用30年前的監理思維,已無法反映如今成交量動輒數千億元的市場規模,直言「30年前的過時制度,正在成為台股流動性的殺手」,呼籲金管會全面檢討處置機制、研議接軌國際的盤中熔斷制度,以及提高處置指標的彈性。而「少年股神」巨人傑早前在台股大跌之際,也發文示警認為現行處置制度不僅限制投資人正常交易,更可能衍生系統性風險,他認為處置制度原本設計的目的,是在股價大漲時避免投資人過度追價,但若市場處於急跌階段,反而可能產生反效果。巨人傑指出,雖然分盤交易的用意是降低恐慌性賣壓,但現實情況是,融資維持率不足時仍會面臨強制賣出,並不會因為進入處置而停止斷頭壓力。在流動性不足的環境下,反而容易形成「處置+融資斷頭」的雙重壓力,讓個股連續出現一字跌停,形成多殺多局面。在證交所宣布修改後,巨人傑在臉書發文表示,這次處置策略的修改,不是針對這次下跌的處置,比較是上次聯發科的影響,這次輿論被迫推出來。雖然沒有一次到位 ,但對流動性以及交易正常化,已經有相當程度的幫助。下跌處置的部分與大市值等績優股的部分,希望主管機關可以多思考與討論一下,很多層面的影響不是賣不賣得掉的結果論!還是很感謝主管機關願意修正與檢討。
日期:2026-08-03