初次登場,美國聯準會新任主席華許就對市場投下震撼彈──相較就業市場,他將貨幣政策的首要目標轉向控制通膨。隨之而來的是,升息預期扶搖直上,聯準會立場瞬間由鴿轉鷹,除了抗通膨,縮表、換指標、降低透明度,都是他的新計畫,如何面對如此非典型的聯準會一把手,已成金融市場新功課。
日期:2026-07-08
(今周刊1542)當無人機成為戰場主角,台灣供應鏈也迎來卡位戰。從飛控、感測到反制系統,隱形尖兵各憑本事,更獲義隆電、佳世達、神盾與國發基金等資金加持,敲開美日軍用市場窄門,站上非紅供應鏈的浪頭。
日期:2026-07-08
巴威颱風要來了,若此時正好要出國旅遊怎麼辦?根據氣象署預報,颱風巴威最快周四(7/9)下半天發布海警、周五(7/10)清晨前後發布陸警,但仍須視颱風強度、移動速度及北轉角度而定,預計周五周六影響最劇。如果剛好要往返日本、韓國的人怎麼辦?旅韓台灣部落客「不奇而遇Steven & Sia」提醒,颱風來襲前先做好4項準備,包含旅遊不便險與住宿等,僅需花幾分鐘確認,就可以少賠上萬元,千萬別等到航班取消才後悔莫及。
日期:2026-07-08
過去深耕PCB產業,近期受惠於PCB市場大好的聯策,今年第一季營運成績亮眼;在本業穩健成長同時,耕耘多年的半導體商機,也終於取得重要成果。
日期:2026-07-08
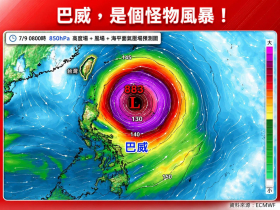
最新天氣預報、颱風會來嗎?氣象署說明颱風動向,在太平洋上的颱風巴威已升級為強颱,且強度持續增強中,預計下周三 、四天氣逐漸轉雨。至於影響最劇烈的時間為週五、週六(7/10、7/11),氣象署不排除於週四之後發布海上颱風警報。由於115學年度大學分科測驗即將在7月11日及12日登場,恐怕強碰強烈颱風巴威,不排除發布海上及陸上颱風警報。大考中心表示,將於8日召開應變小組會議,將依最新氣象資訊評估是否調整考試時程,並及早對外公布,必要時不排除延期辦理。
日期:2026-07-07
台股近期高檔震盪,盤面上不只大盤尾盤拉抬引發討論,個股表現也讓投資人霧裡看花。像是國巨*(2327)昨日(7/2)股價高檔拉回、聯電(2303)盤中一度賣壓沉重,金融股中的模範生國泰金、富邦金也同步轉弱。規模逾千億的高股息ETF 00918(大華優利高填息30)最新成分股調整生效,這次納入與剔除名單各有變動,其中聯電、國巨*、富邦金(2881)、國泰金(2882)等個股被剔除,也讓投資人直覺聯想到:這些個股近日走弱,是否正是ETF換股賣壓所造成?不過,ETF換股真的會讓個股一路跌嗎?摩爾投顧分析師謝明哲在《錢線百分百》節目中指出,投資人不必只看到「被剔除」就恐慌,因為真正該看的不是ETF有沒有賣,而是兩件事:第一,賣壓規模有多大;第二,股價原本的技術型態是強還是弱。究竟被ETF剔除的股票能不能撿便宜?哪些情況是機會,哪些又是陷阱?
日期:2026-07-03
勞保是台灣最重要的社會保險制度之一,而勞保年金會隨CPI調升,然而因社會救助法規定,勞保給付須列入家庭總收入計算,導致有不少弱勢民眾因勞保年金隨物價調高金額,導致家庭總收入超過門檻,失去低收入戶、收容安置等社會救助資格。對此,勞動部宣布,開放勞保老年年金及失能年金續領人,可申請暫時拋棄按月領取年金,民眾可依自身需求保留社福資格。勞保年金續領人可以「1年」為單位,暫時拋棄勞保年金。至於勞保年金拋棄新制是什麼?有哪些條件?可以部分拋棄嗎?中途過世沒領完的錢怎麼辦?《今周刊》整理相關新制懶人包,讓你一次看懂重點。
日期:2026-07-03
純勞退舊制勞工也可以加入退休金自提了,可望在7月底前上路!行政院長卓榮泰周四(7/2)拍板「勞退純舊制勞工自願提繳及提前結存退休金方案」,開放自2005年7月勞退新制上路後,至今仍適用舊制的「純舊制」勞工,可自願提繳退休金,存入勞退新制個人專戶。勞動部規劃,已自提且符合退休要件的勞工,更可經勞雇雙方「合意」,「提前結存」舊制年資退休金,並移入勞退個人專戶,共享勞退新制基金平均高達7.64%的年化報酬率。假設一名55歲勞工每月薪資5萬元、工作年資30年已經累積45個基數,舊制退休金約225萬元,若再工作10年年滿65歲,即使薪資依經常性薪資平均年化成長率1.44%年年成長,退休金約255萬元。但若是55歲開始自願提繳6%退休金,並透過勞資雙方合意結存,把225萬元舊制退休金放到新制專戶內,等到65歲運用收益5%假設下,新制專戶內累積的退休金,大概會有416萬餘元,相比255萬餘元會有明顯增加。勞動部估計,前述兩種措施開放後,預估潛在受惠勞工人數共達21.7萬人。勞動部長洪申翰說明,此方案毋須修正母法,僅需修正《勞工退休金條例施行細則》,預計7/2下午就可預告施行細則,經後續法制作業,可望在7月底前上路。
日期:2026-07-03
美國總統川普2日接受CNBC主持人柯能(Joe Kernen)專訪時,再度聲稱台灣幾乎把「100%的業務」都拿走,並表示美國未來將擁有60%的晶片產能。
日期:2026-07-03
編按:本文是理財專家克莉絲汀‧賓斯(Christine Benz)與拉米特‧賽提(Ramit Sethi)的對談,指出真正的退休規劃不只是累積資產,更重要的是學會安心花錢。許多人一輩子習慣節儉,退休後卻因從「領薪水」轉為「提領存款」,反而陷入不敢花錢的焦慮。專家認為,40~60歲是財務與體力最平衡的黃金階段,應從存錢轉向有意義的消費,透過建立「忘憂數字」,在小額支出上降低焦慮、減少頻繁查帳的習慣,才能真正提升生活品質。
日期:2026-07-03



_20260703102622.jpg_280x210.jpg)