50歲被迫離職,還沒達到請領老年給付資格,勞保怎麼保?不少人離開職場後,第一個念頭就是:「都沒有工作了,還繳勞保做什麼?」甚至認為乾脆把勞保、國保的費用都省下來不是更好嗎。不過,勞保達人張秘書提醒,離職後要不要停勞保,最重要的是先確認自己是否已經符合勞保老年給付一次領資格。如果還沒符合資格就貿然中斷,可能影響自己與家人的保障;反過來說,若已符合資格、退休後也確定不再工作,才可以進一步思考勞保轉國保。
日期:2026-09-18
今周刊編按:勞動部週四(9/17)預告修正《勞工請假規則》第2條、第12條草案,將現行勞工婚假比照軍公教由8天延長至14天,其中第9至14天共6天的婚假工資將由政府提供全額補助,採取「雇主先行給付、再向政府申領補助」模式,預計10月上路。若在10月前已完成結婚登記的新人也別擔心,新舊制有一段過渡期,如果還沒請完婚假,可在登記日前10天起3個月內,或經雇主同意延長到1年內,婚假總天數將自動升級至14天,但會扣掉先前已經請掉的天數。除婚假外,政府也規劃將產假由8週延長至12週、陪產檢及陪產假由7天增至14天,並將育嬰留職停薪升級為放寬至6歲的「育兒留停」,給予企業67億元職代津貼補助,打造友善育兒職場環境。
日期:2026-09-17
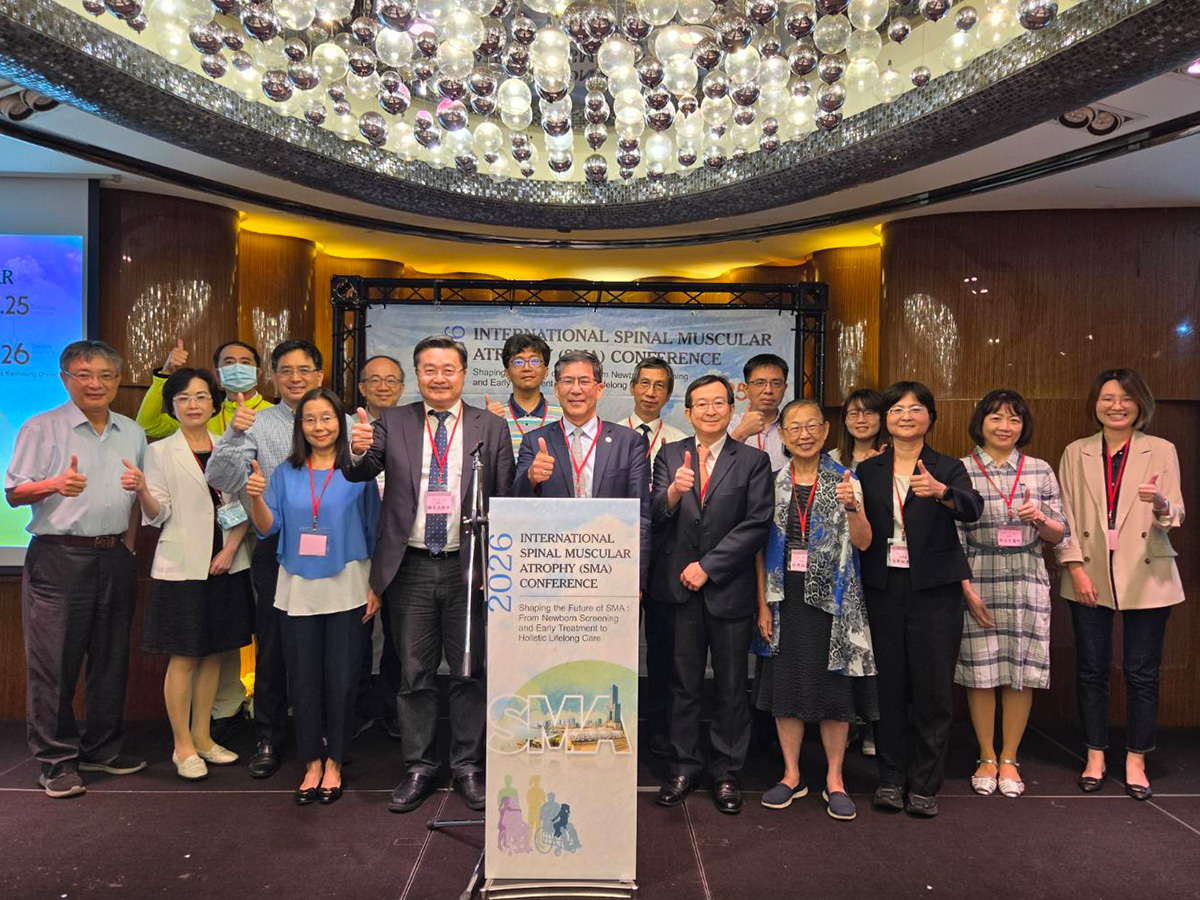
面對脊髓性肌肉萎縮症(Spinal muscular atrophy, SMA),許多成年與重度病友最常問的一句話是:現在才開始治療,是不是太晚了?答案正在被翻轉。隨著新藥問世、健保給付放寬及新生兒篩檢推動,台灣已邁入 SMA 多方位精準治療時代,即使是發病多年的成年患者,長期治療後運動功能仍能獲得顯著改善與穩定。
日期:2026-09-16
一名個案勞保繳24年過世,未料一毛錢都領不到,原因是什麼?台灣勞工陣線秘書長孫友聯解釋,勞保給付能否請領,不能只看累積多少年勞保年資,還要看身故時是否符合相關法定資格,包含年齡以及身故時是否仍具在保身分。案例中勞工累積24年勞保年資,原本距離55歲僅半年,卻因病過世,由於身故時只有54歲,尚未符合相關老年給付請領條件,因此不能單純因為已投保24年,就提前請領老年給付。此外,如果勞工離開職場後沒有繼續加保,身故時已不具在保身分,也可能影響家屬申請喪葬津貼、遺屬年金及遺屬津貼等相關給付。不過,孫友聯也說,退保後1年內身故,不一定完全領不到相關給付,究竟一次請領老年給付怎麼領、給付條件有哪些?喪葬津貼、遺屬津貼及遺屬年金又該怎麼領?一文了解。
日期:2026-09-15
勞工保險、勞退自提是勞工準備退休金的兩大支柱。然而,全台高達六成勞工退職後勞保月領不到2萬元,勞退自提率亦僅有17.5%。退休規劃達人葉俊佑指出,若以一般退休族每月需要5萬元生活費計算,30年需要準備1800萬,但透過投資可大幅減半至930萬元。再加上勞保、勞退的妥善規劃,不僅享有保本節稅紅利,也能進一步算出退休安全水位,降低準備退休的焦慮感。
日期:2026-09-14
在AI造富與財富分化並存的時代,財管業者不只爭奪高資產客戶,也努力守護弱勢族群。信託、同理服務與退休規畫,正成為普惠金融的新實踐。
日期:2026-09-09
今天(2026年9月7日),存股池的元大金(2885)收盤攻上70元大關、我們沒有追蹤的兆豐金(2886)則再度站上50元大關。2026年是金融股豐收的一年,存股族價差與股利兩頭賺。我們追蹤且重點投資的群益(6005)、新產(2850)與上海商銀(5876)也均表現亮眼。但是,正當您要開香檳慶祝的時候,富旭哥要澆您一桶冷水,勸您投資金融股要有居高思危意識。
日期:2026-09-07
今周刊編按:勞保退休金(勞保老年年金、勞保年金)60還是65歲、甚至延後70歲領才划算?勞工退休金規劃一直是熱議話題,攸關百萬退休金的賭局,其實得要精算才能不吃虧!理財達人點出,以月領2萬元為基準試算,若選擇60歲提前5年請領,就可以先拿到快百萬元,若65歲才開始領,中間的差額要到85歲才能追上,若延後至70歲開始領,雖然每月可領2.4萬元,但要活到95歲,才能追平65歲開始領的數字。
日期:2026-09-07
00919最新一季配息提高至1.1元,再度成為高股息ETF市場焦點。不過,對想靠ETF打造退休現金流的投資人來說,真正要看的恐怕不只「這次配多少」,還包括配息能不能延續、持有多少張可能碰到二代健保補充保費,以及現在的價格是否還值得進場。如果進一步把00919與0056、00878放在一起搭配,想打造「月月配」現金流,月領1萬元、3萬元甚至5萬元,分別要準備多少本金?存股達人杉本就以00919為主軸,搭配0056、00878兩檔熱門高股息ETF,從配息續航、二代健保、退休現金流到合理價一次試算,看看這3檔高股息ETF現在該怎麼存,才更符合自己的退休需求。
日期:2026-09-04


_20260904172004.jpg_280x210.jpg)