一位三十多歲的上班族,在通勤的捷運上打開手機,對著 AI 敲了一句話:「幫我把帳戶裡的十萬,滾成一百萬。」然後,按下送出。過去,這只是一句「提示詞」(prompt)—你跟聊天機器人說說話而已。但從 2026 年起,在越來越多金融場景裡,它已經悄悄變成另一種東西:一張能直接劃動真錢的「授權書」。因為 AI 的另一端,接的是真實的券商帳戶、真實的錢、真實的下單。我們設身處地想想看:同樣這一句話,可能把兩個人帶往完全相反的結局。而這中間的差別,不是誰比較幸運,而是一個長期被嚴重低估的東西—金融素養。
日期:2026-09-16
今周刊編按:輝達徵才一直都備受關注,主要是輝達薪水給的好,但能在輝達工作,壓力也不小。輝達執行長黃仁勳過去談到管理課題時曾說:「在台灣家長的眼裡,永遠都沒有『夠好』這件事」。近期他接受專訪再度提到自己的一套管理哲學。黃仁勳坦言,自己幾乎會批評員工交出的每一項成果,並將這種嚴格的管理方式形容為「台灣父母式」的管教。黃仁勳形容這種做法帶有「台灣父母式」的嚴格特質,但重點不是懲罰,而是在第一時間指出問題,幫助對方做得更好。這種看似高壓的管理,讓人以為輝達的離職率很高;但根據輝達最新永續報告,2025財年輝達公司整體員工離職率僅2.5%,約有5分之一員工任職超過10年,另有5分之2的人任職至少5年。黃仁勳也用同樣高標準要求自己。黃仁勳表示,自己幾乎沒有工作與生活平衡的概念,全年無休工作,包括週末與假日,原因是他擔心輝達可能隨時面臨失敗。因此即使已經63歲,黃仁勳也直言不打算退休,甚至希望能「在工作職位上離世」。
日期:2026-09-16
編按:43歲提早退休、每年穩領200萬元股息,V大(龔恬永)從月薪不到4萬元的面板工程師,只花4年就實踐財務自由,她是怎麼做到的?關鍵不是追逐股價漲跌,而是把心力放在「累積張數」。V大以自創的「一魚三吃」投資法,搭配核心持股與衛星持股,透過持續加碼、股利再投入與股票股利,讓持股張數隨時間增加,進一步放大資產與股息收入。目前V大的核心持股包括兆豐金(2886)、第一金(2892)、富邦金(2881)、國泰金(2882)、元大金(2885)、中信金(2891),衛星持股則有櫻花建(2539)、聯華(1229)。她認為,與其每天焦慮「股價是不是太貴」,不如把目標改成「還差幾張」;只要企業基本面與配股、配息條件沒有改變,就持續累積張數,讓時間放大複利效果。不過,存股並非買了就永遠不賣。當原本的投資理由消失,V大也會果斷汰換持股,玉山金(2884)和裕融(9941)就是例子。V大接受今周刊採訪時表示「我出脫玉山金及裕融,是因為玉山金不配股票、改配全部現金股息;裕融則是因為停止配發股票股利。」「忘掉股價、專注張數」的投資心法,如何讓她43歲提早退休、打造每年200萬元股息收入?以下拆解V大的存股策略。
日期:2026-09-16
這裡所指的「稅負風險」,主要是遺產淨額太多,繼承人要繳很高的遺產稅;或是接收財產的人,沒有錢可以繳稅。也許很多人會想:能夠繼承他人的遺產,不就是「天上掉下來的大禮物」嗎?然而在現實世界裡,天上掉下來的禮物,很可能會沉重到讓自己「負擔不起」。這裡所指的「負擔不起」,就是指「繳交遺產稅」這件事。
日期:2026-09-16
前幾天有位粉絲私訊問我:「R姐,我108年買了一棟透天,一直都是自己住。幾年前好心借親戚在一樓登記公司,面積只有小小的3坪。113年公司已經完全遷出註銷。今年想賣屋,聽說自住有400萬免稅額,我這3坪能按比例扣除嗎?還是400萬真的要全部歸零重新算?」看到這則訊息,R姐心裡真的很替他捏把冷汗。因為在台灣,這類「幫家人一個忙」的情況實在太常見了!
日期:2026-09-15
編按:本業是冷凍空調工程技師的存股達人股素人,曾在1998年進入股市,當時只會「憑感覺」買賣股票,3年不到即因嚴重虧損套牢而黯然退場。2008年,悟出「買股的3個準則」後,重返股市,從此不再虧損、安穩獲利。股素人現在處於半退休狀態,和女兒卡小孜共同鑽研股票,2025年領76萬股息,靠著土法煉鋼篩選股票,還在同一社區買下三間房與家人同住。這次,他把投資目光放在「破發ETF」上。股素人認為,台股ETF數量不斷增加,新的股票型ETF上市後,股價在30天內跌破發行價的情況並不少見;與其追著已經上漲的ETF買進,不如等待股價回到接近發行價,甚至出現破發時再布局,並搭配「資產規模、受益人數、不買月配型」3項條件篩選。如果是剛踏入投資市場的大學新鮮人,該怎麼挑ETF?股素人建議可選擇這4檔主動式ETF,總投資成本約105萬元,平均每月約有7,000元配息可領。
日期:2026-09-15
白雲電子是台灣最大的電子代工企業之一,公司有一位事業群資深副總Kevin。Kevin能力極強,客戶信任他、董事長倚重他,帶領的事業群一年替公司創造超過10億元獲利。但某一天,人資長走進總經理辦公室,手上拿著5份申訴書。5名部屬同時指控Kevin職場霸凌。有人說他在會議上公開羞辱工程師:「這種東西你也敢拿給客戶看?你有沒有帶腦袋來上班啊?!」有人說他三更半夜仍在工作通訊群組追問進度,沒有立即回覆,隔天就被公開點名。有人被調離重要專案,有人連續兩年績效被打到最低,甚至有人已經開始接受心理諮商。總經理第一個反應是:「Kevin確實很兇,但他一年幫公司賺10億元,現在把他停掉,客戶跟訂單怎麼辦?」
日期:2026-09-14
編按:勞保到底幾歲領最划算?2026年起,勞保老年年金法定請領年齡來到65歲,符合資格者最早可提前5年、也就是60歲開始領,但每提前1年減額4%,提前5年等於打8折。乍看之下,晚領似乎比較划算,但如果60歲就已退休退保,以65歲每月可領2萬元試算,60歲提前領雖然只剩1.6萬元,卻能多領整整5年;究竟早領、晚領哪個更划算?關鍵不只看每月領多少,更要看退休時間、請領年齡,以及到底能領多久。
日期:2026-09-14
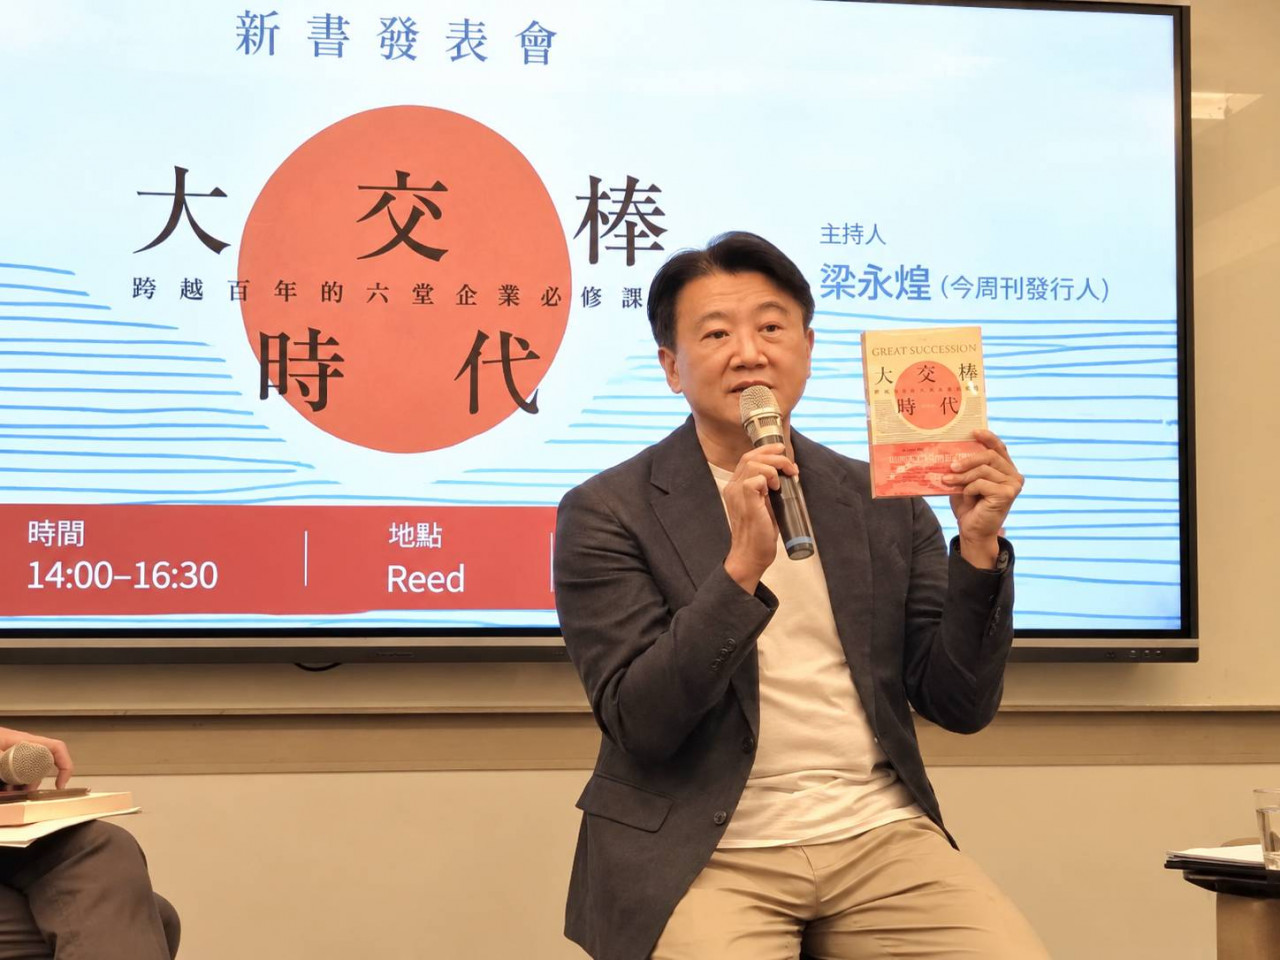
台灣正進入企業「大交棒時代」,但交棒若處理不好,付出代價的可能不只是家族。《大交棒時代》新書發表會週日(9/13)舉行,作者、台灣董事會學會發起人蔡鴻青與《今周刊》發行人梁永煌、葡萄王生技董事長曾盛麟對談,從家族治理、二代接班到中小企業傳承,拆解台灣企業最迫切、卻也最難開口的接班難題。
日期:2026-09-13
很多人準備退休時,第一個想到的就是買進0056、00878、00919等高股息ETF,每季領配息,光靠股息就能支付退休生活費。比起存0050、009816等市值型ETF,每年要賣股票才有生活費,感覺像在割肉吃老本。但0056、00878、00919存20年,真的就能安心退休嗎?財經YouTuber「杉本來了」提醒,退休投資最容易搞錯的一件事,就是太早把注意力放在「一年能領多少股息」,卻忽略了更根本的問題:退休本金到底夠不夠大?
日期:2026-09-13


_20260916155615.jpg_280x210.jpg)
_20260915143012.jpg_280x210.jpg)
_20260204170741_20260914144031.jpg_1140x855_280x210.jpg)