編按:勞保到底幾歲領最划算?2026年起,勞保老年年金法定請領年齡來到65歲,符合資格者最早可提前5年、也就是60歲開始領,但每提前1年減額4%,提前5年等於打8折。乍看之下,晚領似乎比較划算,但如果60歲就已退休退保,以65歲每月可領2萬元試算,60歲提前領雖然只剩1.6萬元,卻能多領整整5年;究竟早領、晚領哪個更划算?關鍵不只看每月領多少,更要看退休時間、請領年齡,以及到底能領多久。
日期:2026-09-14
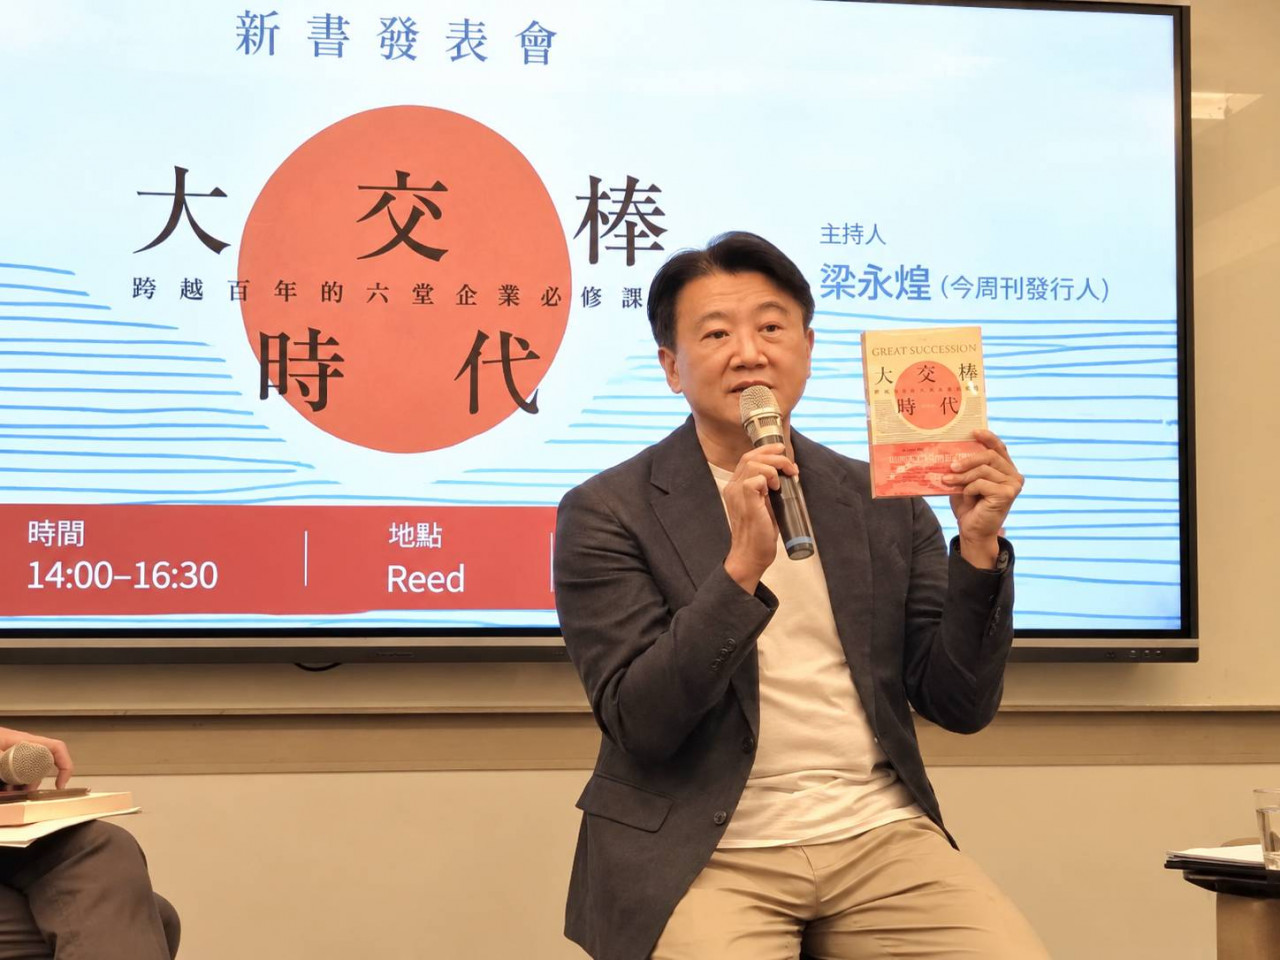
台灣正進入企業「大交棒時代」,但交棒若處理不好,付出代價的可能不只是家族。《大交棒時代》新書發表會週日(9/13)舉行,作者、台灣董事會學會發起人蔡鴻青與《今周刊》發行人梁永煌、葡萄王生技董事長曾盛麟對談,從家族治理、二代接班到中小企業傳承,拆解台灣企業最迫切、卻也最難開口的接班難題。
日期:2026-09-13
很多人準備退休時,第一個想到的就是買進0056、00878、00919等高股息ETF,每季領配息,光靠股息就能支付退休生活費。比起存0050、009816等市值型ETF,每年要賣股票才有生活費,感覺像在割肉吃老本。但0056、00878、00919存20年,真的就能安心退休嗎?財經YouTuber「杉本來了」提醒,退休投資最容易搞錯的一件事,就是太早把注意力放在「一年能領多少股息」,卻忽略了更根本的問題:退休本金到底夠不夠大?
日期:2026-09-13
44歲,擁有5,000萬日圓資產(約合新台幣1020萬元),如果不用再每天朝九晚五,你會不會想提早退休?
日期:2026-09-11
如果退休時,手上有1,000萬元的0050,接下來不再工作,你要怎麼把它變成一輩子的退休現金流?假設第一年需要52萬元,平均每月約4.3萬元。你要只花股息?每年固定賣出52萬元?還是每年都提領帳戶的5%?只花股息,生活費會被0050的配息綁架;固定金額提領,遇到股災容易賣在低點;每年固定提領資產的5%,生活費又會跟著股市大幅波動。如果0050從1,000萬元跌到600萬元,5%的生活費也會從50萬元降到30萬元。所以,退休提領真正困難的問題是:市場不好時,生活費要減少多少?市場漲得夠多時,又可以多領多少?
日期:2026-09-10
全球供應鏈正在進入一個新的重要轉折點。過去談「供應鏈」,我們會想到工廠、貨櫃、港口與物流;最近幾年已改成談「供應鏈韌性」,因為必須加入地緣政治、氣候風險與產業安全。但下一階段真正值得注意的,不是貨物怎麼移動,而是「貨物流、資訊流與資金流」這三種長期不同步的流動如何能被快速整合。
日期:2026-09-10
AI浪潮帶動台股飆漲,高資產族群急速擴增,財富管理市場正迎來史上最快的資產躍升。然而,快速增加的財富,卻讓各種財富規畫配置更形急迫,也更仰賴業者的專業能力與貼心理解。今年是《今周刊》連續第二十年進行財富管理評鑑調查,而過去二十年業者練就的服務能耐,也正面對著全新格局的揮灑空間。
日期:2026-09-09
(今周刊1551)過去銀行打電話,是推銷貸款;如今,卻可能是為借不出錢致歉。當AI擴產、股市與房市持續吸走大筆資金,銀根緊縮下,挑客戶、漲利率、縮額度是現在進行式,融資市場重新定價,也讓企業借錢的強弱差距拉大。面對這場搶錢生存戰,過去仰賴「便宜錢」營運的中小企業,能否承受衝擊?又該如何因應?
日期:2026-09-09
「我一個月只能拿出1萬元投資,這樣真的有用嗎?」這大概是許多小資族最常問的問題。理財專家Dr. Selena楊倩琳的答案很直接:本金少不是最可怕的,真正可惜的是因為覺得錢太少,遲遲沒有開始。因為她自己的人生,就是從「沒什麼錢」開始。15歲時,楊倩琳就進印刷廠當女工,從九份山城的石頭屋一路走到今天,靠股票、ETF與房地產逐步累積資產,50歲就提早退休、實現財富自由,如今更已走遍全球76個國家。她認為,小資族真正要做的,不是等到有錢才開始投資,而是先用手上的小錢,把時間和複利跑起來。
日期:2026-09-08
編按:00929(復華台灣科技優息)配息連續3季配發0.38元新高,年化配息率將近16%,近一年股價更從約18元一路漲到29元附近(9/7盤中價格29.41元)。以持有100張來看,投資人每月可收股息從過去每月約8,000元增加到3.8萬元,對偏好現金流的投資人來說,吸引力明顯升高。不過,00929過去也曾出現配息大幅下修,如今股價已漲了一大段,這波「息價雙賺」到底還能持續多久?現在進場會不會太晚?投資達人財經雪倫從月配息的實際用途、成分股調整、配息來源與二代健保等角度,拆解她為何偏好月配息ETF,以及投資人現階段最該留意的關鍵。
日期:2026-09-07


_20260204170741_20260914144031.jpg_1140x855_280x210.jpg)

_20260911141219.jpg_280x210.jpg)
_20260910171152.jpg_280x210.jpg)
_20260910150110.jpg_280x210.jpg)
_20260908104646.jpg_280x210.jpg)