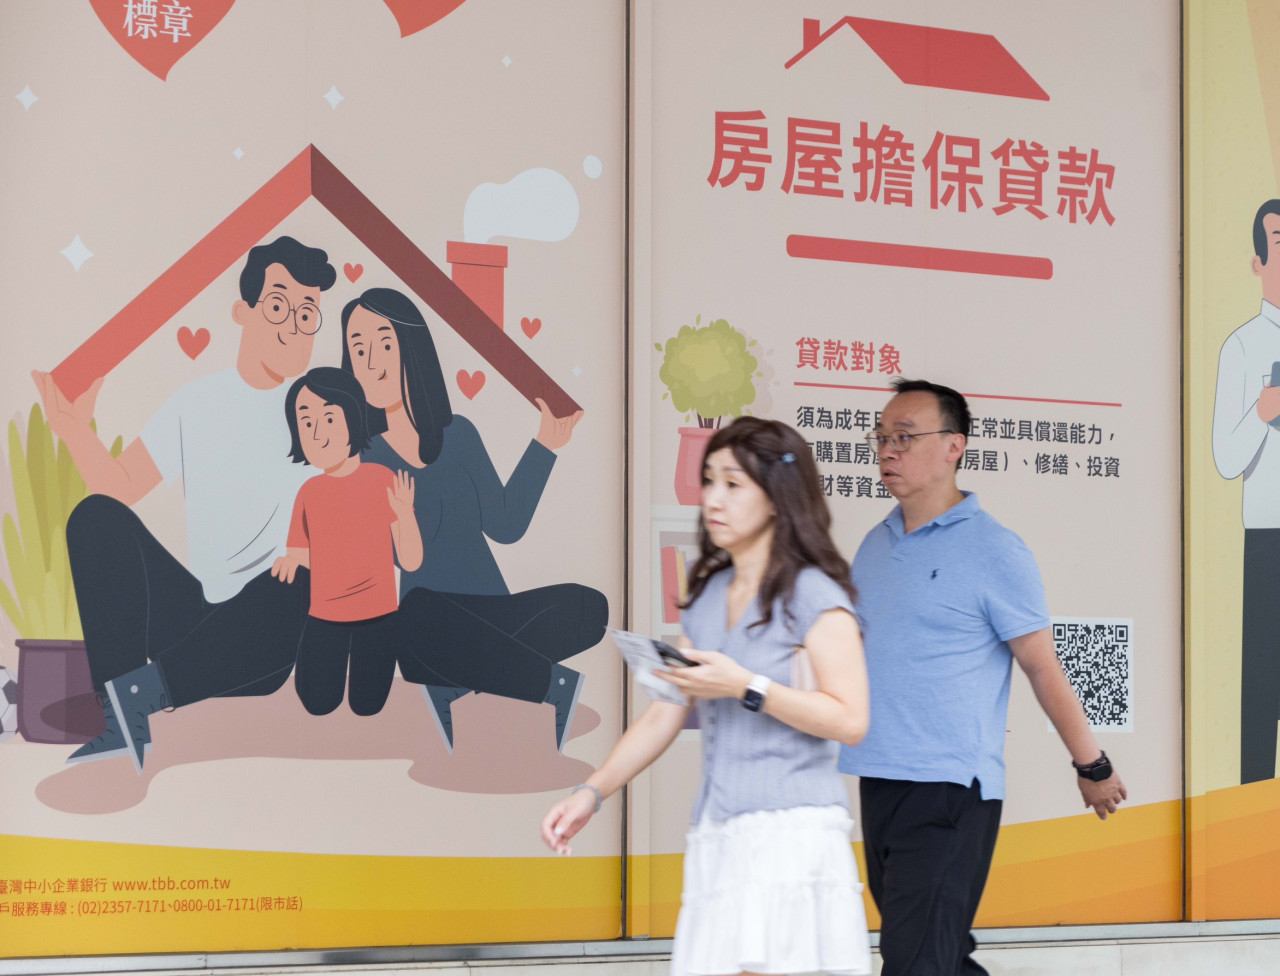
許多購屋族常抱持「長期通膨下房價只漲不跌」、「先求有再求好」心態進場,深信只要跟著科技題材與重劃區願景就能穩賺不賠。超級房仲學院創辦人Zack指出,短期房價漲跌主要受貨幣政策與資金水位推動,長線取決實質人口與供需基本面。台灣有許多忽略真實居住需求、盲目追高供給過剩的「地雷區」,購屋者不僅難以享有增值紅利,更可能在寬限期過後陷入沉重房貸套牢泥淖。
日期:2026-09-17
睽違3年,聯準會升息1碼確定!美國聯邦準備理事會(Fed)將基準利率上調1碼(0.25個百分點),聯邦基金利率目標區間推升至3.75%至4.00%,這是聯準會三年來的首次升息,並以12比0全票通過此項決議。自7月底會議維持利率不變以來政策轉向的原因,聯準會主席華許(Kevin Warsh)在會後記者會上解釋,主要有三項因素變化,包括近期數據顯示經濟與勞動力市場表現強勁、夏季通膨持續高於2%目標,以及地緣政治局勢的影響。華許強調,控制價格上漲是聯準會的首要任務。「我們的核心焦點是使命中的物價穩定。事實顯而易見,通膨太高了,而且居高不下太久了」。升息決策引來白宮強烈批評,白宮稱此為「不幸的決定」,川普隨後也在Truth Social發文,美國利率應該降至1%或更低,理由是美國擁有全球最佳信用。他並以全大寫文字要求:「為美國降低利率,而且要快」!
日期:2026-09-17
全球金融市場本周面臨三大考驗:央行轉鷹、中東戰火與AI行情。聯準會(Fed)周三率先公布利率決策,英國和日本央行隨後登場;美國10年期公債殖利率逼近5%,財政部長貝森特赴參院作證,也將接受市場檢驗。另一方面,中東衝突持續推高油價,AI業界領袖又罕見同聲呼籲放慢最先進模型開發。央行抗通膨、中東推升能源成本、AI熱潮面臨踩煞車壓力,三股力量同時拉扯,全球股、債、匯市恐再掀震盪。
日期:2026-09-14
勞工保險、勞退自提是勞工準備退休金的兩大支柱。然而,全台高達六成勞工退職後勞保月領不到2萬元,勞退自提率亦僅有17.5%。退休規劃達人葉俊佑指出,若以一般退休族每月需要5萬元生活費計算,30年需要準備1800萬,但透過投資可大幅減半至930萬元。再加上勞保、勞退的妥善規劃,不僅享有保本節稅紅利,也能進一步算出退休安全水位,降低準備退休的焦慮感。
日期:2026-09-14
如果退休時,手上有1,000萬元的0050,接下來不再工作,你要怎麼把它變成一輩子的退休現金流?假設第一年需要52萬元,平均每月約4.3萬元。你要只花股息?每年固定賣出52萬元?還是每年都提領帳戶的5%?只花股息,生活費會被0050的配息綁架;固定金額提領,遇到股災容易賣在低點;每年固定提領資產的5%,生活費又會跟著股市大幅波動。如果0050從1,000萬元跌到600萬元,5%的生活費也會從50萬元降到30萬元。所以,退休提領真正困難的問題是:市場不好時,生活費要減少多少?市場漲得夠多時,又可以多領多少?
日期:2026-09-10
通膨升溫,推動美國10年期公債殖利率來到4.8%,逼近聯準會「暴力升息」時在2023年所創的4.99%的前波高點。美國30年期公債殖利率更升至5.25%,刷新19年來的最高點紀錄。儘管債券不是我們投資主力,然而,節節上升的債券殖利率會對高息股評價造成重新訂價(re-rating)效果,存股族的我們該如何因應。
日期:2026-09-09
(今周刊1551)AI快速成長的時代,金融業也跟著受惠;銀行、證券、壽險業各在不同條件加持下,獲利大成長,今年至七月為止,金融族群股價跟著水漲船高。金融股獲利能有續航力嗎?
日期:2026-09-09
(今周刊1551)新台幣存款創新高,市場資金還是很多,借錢成本卻悄悄變高了,因為「需要錢的人突然變很多」;一旦央行正式升息,中小企業、房貸族、升斗小民將率先受傷,央行總裁楊金龍該怎麼做才好?
日期:2026-09-09
編按:高股息ETF一直是許多存股族打造現金流的重要工具,其中00919(群益台灣精選高息)最新一季每股配發1.1元,換算一張可領1100元,掛牌以來更已連續14季年化配息率維持10%以上。理財部落客瑞奇媽自2023年9月開始買進00919,至今3年累積領息近70萬元,隨著股價從2字頭一路站上32元(9/9盤中股價32.71元),以目前持股與成本估算,價差也突破百萬元。她直言,如果預算只能配置一檔高股息ETF,自己會優先考慮00919。除了配息高,00919的選股邏輯、成分股配置,究竟有什麼特色?又為何能成為她心中的高股息首選?
日期:2026-09-09
最近兩個月,許多銀行分行經理、放款部門主管,出現一個共同舉動:拿起電話,打給客戶「致歉」,甚至是親自登門道歉。這個道歉行動的背後都源自一件事:客戶借不到錢。或是,銀行拜託「暫時不要借」有關。
日期:2026-09-09


_20260910171152.jpg_280x210.jpg)
_20260909102102.jpg_280x210.jpg)