很多人準備退休時,第一個想到的就是買進0056、00878、00919等高股息ETF,每季領配息,光靠股息就能支付退休生活費。比起存0050、009816等市值型ETF,每年要賣股票才有生活費,感覺像在割肉吃老本。但0056、00878、00919存20年,真的就能安心退休嗎?財經YouTuber「杉本來了」提醒,退休投資最容易搞錯的一件事,就是太早把注意力放在「一年能領多少股息」,卻忽略了更根本的問題:退休本金到底夠不夠大?
日期:2026-09-13
編按:本書作者大塚壽曾任職於日本最大人力資源公司「瑞可利」。今年63歲的他,回頭看當年一起在大企業打拚的同世代,有人順利退休,離開職場後過得充實愜意;有人則陸續「被退休」,甚至離開職場不到1、2年就病倒,甚至撒手人寰。作者訪談眾多前輩與同世代友人發現,退休後過得好不好,關鍵不只是錢,還有「退休前5年的工作心態」。
日期:2026-09-11
編按:同樣是存股族熟悉的官股金控,華南金(2880)與第一金(2892)今年股價卻走出明顯差距。截至9月11日,華南金收在45.85元,今年以來漲幅約45%;第一金收在38.9元,漲幅約31.6%,兩者相差超過15個百分點。但有趣的是,攤開兩家獲利比較:華南金前7月EPS為1.48元、第一金1.46元,只差0.02元;華南金周四(9/10)最新公布前8月EPS則進一步來到1.71元,獲利動能仍持續往上。明明賺得差不多,為什麼華南金股價可以漲得更快?第一金估值相對便宜,就代表更值得存嗎?除了獲利、估值與股利政策,兩家都對整併抱持開放態度,未來誰能透過併購補足非銀行業務、擴大獲利來源,也可能成為下一階段拉開差距的重要變數。
日期:2026-09-11
44歲,擁有5,000萬日圓資產(約合新台幣1020萬元),如果不用再每天朝九晚五,你會不會想提早退休?
日期:2026-09-11
40萬人領錢了!國泰台灣科技龍頭(00881)配息9/11入帳,採半年配息的00881,本次每單位配發4.6元,刷新掛牌以來紀錄。加上今年初發放的2.65元,2次配息合計達7.25元,等於持有1張00881,全年可領到配息7,250元。隨著蘋果新機發布,iPhone Duo、iPhone 18 Pro與Pro Max均採用台積電2奈米製程的A20 Pro晶片,也讓第一大成分股為台積電、權重達38.91%的00881受到市場關注。00881周五(9/11)股價盤中最高觸及49.89元。籌碼面部分,外資從連4買轉賣逾2800張、三大法人則是由買轉賣約2300張。至於00881有哪些優勢?理財部落客懶錢包分析包含:台股科技龍頭不輸美股巨頭、長期績效經得起市場考驗,以及一次打包AI商機。
日期:2026-09-11
今周刊編按:美伊戰爭衝突持續,帶動國際油價再度飆升;布蘭特原油與西德州中級原油雙雙突破每桶100美元關卡,終場漲幅分別為6.34%、6.69%。油價飆升加劇市場對通膨再度升溫的疑慮,美國10年期公債殖利率一度升破4.95%,創2023年10月以來新高;對貨幣政策較敏感的2年期公債殖利率也攀升至約4.60%。美國財政部長貝森特先前表示將買回多達60億美元公債,但最終僅購回51.9億美元。與此同時,10年期美債殖利率延續升勢觸及4.95%。此外,根據外媒報導,在美國公布8月生產者物價指數(PPI)年增率為5.4%、明顯高於7月數據後,美國30年期公債殖利率升至5.35%,創下2007年以來最高水準。
日期:2026-09-11
編按:退休要存多少退休金才夠?提早退休真的要多準備1000萬?在金融界工作20多年、曾任高階主管的嫺人,49歲時被迫提早退休,比原本規劃的退休年齡早了6年。很多人以為,提早退休就是四處旅行、喝咖啡,過自由自在的日子;嫺人卻坦言,被迫退休後,前幾年根本沒有心情旅行,最擔心的就是退休金不夠花。回頭檢視這段提早退休的經歷,她發現,如果43歲開始擔心職場危機時,就先算清楚這三件事,退休後的財務狀況或許會完全不同。
日期:2026-09-11
編按:本書作者梶本修身是日本疲勞專科醫師,揭開年過50後「明明有休息,卻總是睡不飽、疲憊」的真相。若長期讓疲勞與壓力累積,將加速血管老化,提升高血壓、糖尿病與癌症風險。想找回精神、消除疲勞,除了可以吃含有「檸檬酸」食材,作者也整理消除疲勞食材一覽表,並提出「4-7-8呼吸法」,有助大腦放鬆修復。
日期:2026-09-11
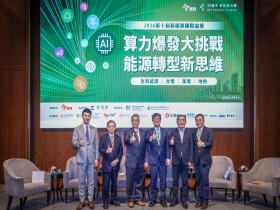
八月二十六日,台灣太陽光電指標企業齊聚今周刊第十屆新能源國際論壇。面對算力暴增與半導體用電需求,能源轉型已邁入 2.0 新階段。四大企業代表針對土地利用、穩定供電與社會溝通深度對談,共同為台灣算力時代研擬能源新藍圖。
日期:2026-09-10
如果退休時,手上有1,000萬元的0050,接下來不再工作,你要怎麼把它變成一輩子的退休現金流?假設第一年需要52萬元,平均每月約4.3萬元。你要只花股息?每年固定賣出52萬元?還是每年都提領帳戶的5%?只花股息,生活費會被0050的配息綁架;固定金額提領,遇到股災容易賣在低點;每年固定提領資產的5%,生活費又會跟著股市大幅波動。如果0050從1,000萬元跌到600萬元,5%的生活費也會從50萬元降到30萬元。所以,退休提領真正困難的問題是:市場不好時,生活費要減少多少?市場漲得夠多時,又可以多領多少?
日期:2026-09-10




_20260911105045.jpg_280x210.jpg)
_20260911141219.jpg_280x210.jpg)
_20260716102340_20260820161523_20260911113738.jpg_1140x855_1140x855_280x210.jpg)
_20260910171152.jpg_280x210.jpg)