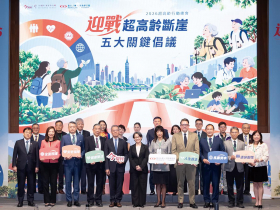
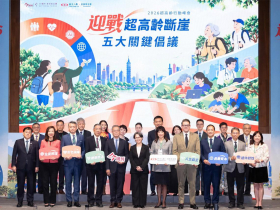
臺灣邁入超高齡社會,退休保障、健康老化與長期照護成為攸關國家財政、產業發展與社會韌性的課題。本刊攜手新光人壽慈善基金會,邀集產官學界代表,透過國際專題演講及四大圓桌論壇,探討高齡政策與產業轉型,並發布《永續台灣:2026超高齡行動方案》,以三大支柱提出五大關鍵倡議,推動臺灣從被動承擔老後風險,走向主動預防、跨界協作與自主規劃。
日期:2026-11-09
我的患者多為高齡的爺爺奶奶,他們出院後的照顧問題,特別重要,也因此,我常有機會思考,什麼才是好的長期照顧。或許因為這個用詞中有「長期」二字,容易讓大家誤解是要整天形影不離,才算做到,反而忽略了真正的關鍵在後面的「照顧」這兩個字。因為和「有人隨侍在側」相比,其實,「給當事者所需要的照顧」,才更為關鍵。
日期:2026-11-02
台灣正式邁入超高齡社會,人口結構快速轉變,退休保障、健康老化、長期照護與生命自主,不只是個別家庭課題,更牽動國家財政、產業發展與社會韌性。當長壽成為人口趨勢,如何讓人們不只活得更久,也能保有健康、財務自主與生活尊嚴,成為台灣必須及早面對的挑戰。
日期:2026-10-27
對於大多數的平凡人來說,銀行帳戶裡的數字從來都不只是數字,那是辛勞過後的生命結晶。
日期:2026-10-27
房市降溫,房價進入盤整階段,租金價格卻走出完全相反的路線。中信房屋研展室彙整內政部不動產資訊平台資料,對比近一年全台住宅價格指數與租金指數發現,2025年第一季住宅價格指數為149.03,2026年第一季降至143.85,年減3.5%,租金指數則從2025年7月的109.01,上升至2026年7月的110.91,年增1.7%。
日期:2026-10-23
屆臨退休後,有人會選擇繼續工作,希望多賺一點錢,讓老後生活更有保障;但另一方面,也可能因為工作一忙再忙,一再延後原本計畫退休後完成的心願。究竟要工作到幾歲?日本一名男子65歲選擇繼續工作,一路做到69歲才正式退休,4年間累計領取約960萬日圓(約新台幣196萬元)的薪資。沒想到,等到真正退休,才發現原本計畫和妻子暢遊北海道、與老友一起登山的心願,已經變得難以實現。
日期:2026-10-20
當醫生就是要面對生老病死,其中最難的,當然是處理死亡。年資一久,或許讓我在處理過程中熟練了些,但每回經歷,都還是不容易。例如,近期吳爺爺的經歷,就給我許多省思。
日期:2026-10-19
編按:本文是理財專家克莉絲汀‧賓斯(Christine Benz)與吉姆.柯林斯(JL Collins)對於退休投資的對談。吉姆被譽為「財務自由教父」,主張理財不必複雜,平時應量入為出、避免不必要的負債,並盡可能存下收入的一半。在投資方面,吉姆偏好簡單、長期的策略,大部分資產集中在全市場股票指數基金,透過分散投資,掌握市場長期成長的機會。他認為,退休理財不只考慮如何累積資產,還要思考退休後如何提領、配置股票與債券,以及依照市場變化調整支出,讓辛苦存下的退休金能支應生活。
日期:2026-10-16
隨著長壽世代來臨,民眾對退休準備的焦慮日益升高,其中「醫療與照護費用到底要準備多少?」更是多數人心中最大的疑問。想在長壽浪潮下守住老後生活品質,國泰人壽健康智庫博士林民浩引用數據分析,男性一生的醫療與照護總金額達414.1萬元,女性更上看557.6萬元。
日期:2026-09-24
退休金規劃除了算「每月生活費夠不夠」,還要把醫療、失智、長期照護等突發風險納入考量。71歲健一原本以為,存4千萬日圓(約合新台幣800萬元),夫妻每月25萬日圓年金(約合新台幣5萬元),加上房貸早已繳清,應該足以安穩過退休生活。沒想到,先是自己罹患惡性腫瘤,接著妻子失智症,醫療與照護費用接連而來,原本看似充足的積蓄也快速縮水。回頭看,他才發現,自己雖然準備一筆退休金,也一直努力維持健康,卻沒料到晚年會接連遇上醫療與照護風險。最後,他甚至得賣掉自宅,改住租屋處。
日期:2026-09-23