編按:沒有背景、沒有依靠、沒有安全感,冰蹦拉如何從一個深陷焦慮的月光族,28歲買房、31 就滾出千萬身家?她毫不藏私地揭露了練就「富貴體質」的關鍵。她不僅自創了一種聽起來有點狠、執行起來更可怕的「搶劫自己理財法」,更在與理專、保險業務員的交手中,學會如何將保險從「開銷」轉化為「資產停泊站」,甚至在忙碌的斜槓生活中,意外幫自己多存下了200萬台幣。
日期:2026-06-18
新青安2.0版方案初版,排富門檻設定年收200萬,不過各縣市房價行情不同,若在台北恐怕仍難卡位。台灣房屋集團統計實價登錄資料2026年的交易資料,若以台北市平均購屋總價約3,250萬估算,在貸款8成、利率2.5%、30年期條件下,貸款金額約2,600萬,每月房貸支出約10.3萬。以內政部公布2025年Q4全國房貸負擔率40%來推算,月收入至少要25萬。換言之,即使是雙薪家庭,若家庭年收入未達300萬,要負擔台北市平均住宅總價仍有相當壓力。
日期:2026-06-12
央行總裁楊金龍周三(6/10)到立院備詢,對於立委關心當今股市熱絡、房市冷清,關心6/18登場的第二季央行理監事會議的「選擇性信用管制措施」走向。楊金龍答詢時回應:「選擇性信用管制到目前為止,事實上是『就到這裡』」。這番「金龍鼓勵」在台股周三震盪之際,營建類股逆勢走強,包括京城(2524)、聯上發(2537)、永信建(5508)、冠德(2520)、海悅(2348)、國建(2501)等個股盤中漲停,類股整體漲幅逾4%,成為盤面資金焦點。對於立委詢問將在7月底屆期的「新青安」方案後續,以及是否可能考慮對婚育家庭貸款額度上限,從1000萬提升到1200萬或1500萬?財政部長莊翠雲答詢時透露提升額度上限「或許是可以考慮的方向」,並表示新青安屆期後後續如何執行,財政部仍在聽取各界意見,同時與各部會討論,並預期在6月底前提出完整方案,向各界說明。
日期:2026-06-10
「星河帝寶」是位於三重仁義重劃區的預售屋指標案,與北士科(北投士林科技園區)僅一橋之隔,房價約為北士科的一半。主打 3% 超低首付方案,大幅降低青年購屋第一筆自備款門檻,並利用預售屋「鎖定未來房價」的特性對抗通膨,是小資族卡位雙北外溢區的入門選項。
日期:2026-06-09
面對居住議題,桃園市政府通過《桃園市可負擔住宅興辦管理自治條例》,首推「可負擔住宅」制度有四大重點:推動住宅去商品化、結合捷運導向開發(TOD)進行選址、優先提供25至45歲且育有未成年子女家庭、透過財務循環機制挹注社會住宅資源。桃園市可負擔住宅是什麼?可負擔住宅和社會住宅差別為何?可負擔住宅誰能申請和如何申請?可負擔住宅定價、房源和區位為何?可負擔住宅可以買賣嗎?《今周刊》一文供讀者掌握。
日期:2026-06-06
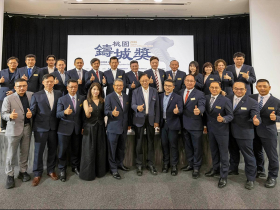
由桃園市政府指導、桃園市不動產建築開發商業同業公會主辦的「2026桃園鑄城獎 ARTISAN ARCHI AWARD(3A獎)」正式啟動,宣告桃園首個以「城市發展、居住品質、永續建築」為核心的建築評選制度正式展開。此一獎項將透過專業、公正且具前瞻性的評選機制,建立桃園建築產業新標準,進一步形塑城市整體價值。
日期:2026-06-05
新青安2.0何時推出?行政院發言人李慧芝周四(6/4)在院會後記者會表示,目前仍在跨部會討論中,相關部會都有提出蠻多建議與看法,現仍在研議跟統整階段,尚未正式提案至行政院,方案確定後會適時來跟國人做報告。雖然方案尚未敲定,不過幾乎可以確定不僅排富,還「排老」。若採房貸年期+年齡不超過80的限制,未來50歲以上買家,應該就與新青安無緣了!台灣房屋集團統計聯徵中心資料,2025年50歲以上的申貸購屋樣本數超過2.6萬件。觀察性別,女性佔多數,高達55.1%。分析其中的年收入佔比,最多的是40~60萬,佔13%;其次為60~80萬的11.6%;80-100萬為11.5%。50+購屋族收入在百萬以內的佔比,合計47.9%,等於過半數年薪都未達百萬。其實,買房的負擔並不比年輕人來得低。
日期:2026-06-04
新青安貸款將於7月31日到期,據了解,財經部會已向政院報告初步規劃方向。為使資源更聚焦,新青安2.0將新增3大緊箍咒:年收入、房屋總價、申貸年齡將設有上限。利息補貼則將研議逐年退場,同時,只要是青安貸款都適用。據悉,行庫希望檢討利息補貼,跨部會討論後,利息補貼擬逐年退場。目前新青安貸款政府補貼1.5碼、行庫吸收半碼,共補貼2碼,一段式機動利率降到1.775%。若貸款1千萬,一年利息17萬7500元,平均一個月14792元。新青安2.0規畫前3年維持2碼補貼,3年期滿後,逐年分4年減少補貼,直到歸零,利率最終會回到2.275%。新青安1.0及2.0都適用。信義房屋不動產企研室專案經理曾敬德表示,新青安若按目前釋出的訊息方向,仍是相當具有競爭力的房貸方案,雖然有所得與年齡限制,但可以幫助到多數需要貸款的年輕族群,條件也不是很嚴苛。另外,貸款的利率補貼時間也拉長到3+4年,第4年開始才遞減,也算是很有誠意的補貼政策,預料對市場不至於刺激新的需求出現,但可以幫助有需要的首購族群。住商不動產企劃研究室執行總監徐佳馨則認為,隨著新青安不斷滾動式調整,3年補貼0.5%加上4年遞減,也確實頗為優惠,目前的規劃對於年輕族群來說算是很有誘因,對於低價區或是低價產品應較有吸引力。
日期:2026-06-04
近期市場傳出政府將推出「新青安2.0」版本,內容包括新增年收入200萬元排富條款、房屋總價限制、50歲以下年齡門檻,以及更嚴格的貸款資格審查等方向。房市趨勢專家李同榮認為,新青安2.0不應只是風險控管升級,而應重新定位為「全民首購安心成家」的常態政策,不應有年齡、收入、房價、貸款、等限制,以「首購安心」取代「新青安」政策。至於新青安2.0是否對房市前景有正面影響?他認為,具有穩定首購自住市場買盤的作用,同時會促進正常的剛需市場交易量回溫,但對於下修中的房價變動性影響不大。下半年房市雖有GDP大幅成長與股市獲利回流資金挹注,房市大量餘屋仍待慢慢消化,下半年房市仍趨向「價微跌、量微溫」格局。
日期:2026-06-03
每天重複工作感到厭煩,提早退休又怕失去生活重心,近年「半退休」生活令不少上班族嚮往。35歲選擇離開高壓職場、做自己喜歡事情的「整理鍊金術師」小印分享,隨著收入增加,若無法控制支出比例依舊存不到錢。她認為拆解風險、補足保險、建立緊急預備金,再慢慢提高資產,除能降低對未來的恐懼,也能按部就班落實「多階段財務自由」。
日期:2026-06-01