退休後還有房貸,最難的地方不一定是利率幾%。真正麻煩的是:如果市場剛好在你退休前幾年大跌,你還要不要每個月固定繳那筆錢。假設你 55 歲準備退休:投資帳戶有 2,000 萬。房貸還剩 600 萬,利率 2.2%,剩 15 年。每個月生活費大約 5 萬。你大概有三條路:
日期:2026-06-08
你想像中的科技新貴生活是怎樣的?開豪車、買精品,一年出國好幾次?這名24歲、年薪近千萬台幣的Meta軟體工程師,卻完全顛覆你的想像。他不買車、不買電視,家裡甚至沒有沙發,朋友形容他的生活「像苦行僧」,但他本人卻認為,這不是犧牲,而是刻意選擇。他的目標很明確:就是在30歲前累積至少160萬美元(約合新台幣5040萬元),達成提早退休的目標。
日期:2026-06-03
你是否曾經想過這個問題,退休金要存到多少才夠?1000萬、2000萬,還是3000萬?就算你存夠了退休金,如果碰上突如其來的重病,有長期照護的需求,你照樣可能瞬間就會陷入財務危機。從下面佐藤先生的故事可以看到,退休資金真正要面對的,或許不是存到幾千萬,或是4%、5%提領法則,而是那些突如其來、卻足以改變下半生的意外。
日期:2026-06-02
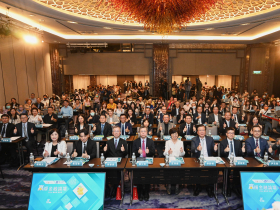
中信金子公司台灣人壽與政大商學院於週一(6/1)共同主辦「贏領金融論壇 2026銀經濟、韌未來」,請到包括金管會副主委莊琇媛、台灣人壽董事長許舒博與政治大學校長李蔡彥等貴賓到場致詞,為台灣未來的韌性把脈、給洞見。值得注意的是,該論壇也特別請到美國聯準銀行顧問、前白宮暨IMF顧問勞倫斯·克里寇夫 (Laurence Kotlikoff)錄製視訊演講,分析台灣當前應立即解決的問題。
日期:2026-06-01
1,000 萬退休金,每年領 5% 生活費,22 年後不是花光,而是變成 9,015 萬?這不是詐騙。
日期:2026-05-27
編按:「老黑」田臨斌曾任殼牌石油公司在台CEO、大中華區業務總經理,在45歲事業巔峰之際選擇退休,積極經營下半場的樂活人生。這20年來,他走過世界五大洲90多國,更體悟到:旅行不僅要錢,更需要健康的身體與充裕的時間。年輕時,他追求「插旗打卡」、累積旅行國家的數字,走過了大半個地球,他才發現,世界大到走不完,趕也沒用。現在,他學會了慢下來,不再追求走過幾個國家、也不再趕進度,而是重新找回旅行與人生的節奏。
日期:2026-05-22
編按:在台灣,許多人把買房視為人生最重要投資,但若房貸30年、利率、管理費、裝潢與持有稅費全數納入,房價上漲未必等於財富自由。本書作者喬納森.克雷蒙是《華爾街日報》最受歡迎財經作家,他引用理財顧問的退休與負債標準,提出多數人因高額的房貸支出,導致進度嚴重落後。他進一步精算自己持有13年的房子,雖然房價從520萬漲至1575萬,但扣除裝修、房貸利息、房產稅與維修等成本後,實際獲利幾乎歸零,顯示房屋持有成本極高。作者強調,房子真正價值不在暴富,而在於提供居住安全感與退休後免付房租的穩定生活,尤其當房貸繳清後,現金流壓力下降,才是多數人能退休的關鍵。
日期:2026-05-15
工作20年的上班族朴熙珠(박희주,44歲)不久前結束了漫長的單人家庭生活,與同齡的先生相識並結婚。結婚前,周遭的人稱她為「黃金單身族」。事實上,她雖然不樂見這個外號,但是卻很滿意黃金這個詞中蘊含的意義,那就是「有錢且踏實的經濟獨立」。
日期:2026-05-11
在高齡化加速、缺工壓力持續升溫的時代,企業如何留才、育才,甚至重新定義「人才」價值,成為當前最迫切的課題。由今周刊主辦、第四屆「2026人資長論壇」,4月29日於國立陽明交通大學光復校區登場,以「AI新世代:人才永續新篇章」為主軸,匯聚產官學界重量級講者,共同探討企業如何在科技與人口結構劇變中,打造更具韌性的競爭力。
日期:2026-04-29
編按:如果你沒有幾百萬美元(至少新台幣3100萬元)的財富,也還需要靠薪水生活,要怎麼活出有意義的後半人生?答案不是「等有錢」,而是「現在就開始思考人生的意義」。本書作者分享2個故事:一位收入優渥的醫生,主動降低生活開支,把時間與專業投入偏鄉醫療,即使收入因此減少,甚至自掏腰包,他仍選擇持續行動,讓全村因他而健康。另一位60歲小型企業主,沒有數百萬美元(至少新台幣3100萬元)退休金,也知道自己無法只靠儲蓄與退休金過生活,但他心裡明白:「退休並不是人生唯一的出口」。他邊經營小生意、邊長途騎行為公益募款,找到工作與人生意義的平衡。他們的共同點是:在有限資源中重新配置時間、收入與人生使命,讓人生更充實、有意義。
日期:2026-04-28


_20260605155401.jpg_280x210.jpg)
_20260602182327.jpg_280x210.jpg)
_20260602180829.jpg_280x210.jpg)
_20260527150404.jpg_280x210.jpg)