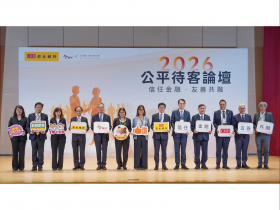
面對人口結構、數位科技與金融環境快速轉變,金融服務也正迎來新的挑戰。為深化公平待客理念,並推動更友善、安心且具包容性的金融服務,彰化銀行攜手《今周刊》舉辦「2026公平待客論壇」,探討金融服務如何回應不同世代與族群的需求,讓公平待客真正落實於日常服務之中。
日期:2026-10-29
屆臨退休後,有人會選擇繼續工作,希望多賺一點錢,讓老後生活更有保障;但另一方面,也可能因為工作一忙再忙,一再延後原本計畫退休後完成的心願。究竟要工作到幾歲?日本一名男子65歲選擇繼續工作,一路做到69歲才正式退休,4年間累計領取約960萬日圓(約新台幣196萬元)的薪資。沒想到,等到真正退休,才發現原本計畫和妻子暢遊北海道、與老友一起登山的心願,已經變得難以實現。
日期:2026-10-20
人們常說房子是不會叫爸爸的啞巴兒子,意指有時候房子到了晚年,比親生兒子更可靠,不會忤逆犯上,若是可以出租,有穩定租金收益作為退休養老金,都比伸手跟子女要來得自在又穩定。是說,如果名下就只有一間房子,無法出租收租金,又想在自己的房子終老,房子還能發揮啞巴兒子的效益嗎?
日期:2026-10-19
就我所知,過去有不少退休前,就住在大都市的人,在退休後,選擇到鄉下去住的理由,就是「鄉下地大、空氣新鮮,更適合身、心的健康」。個人並不反對空氣新鮮、無汙染,對人體健康絕對有益。
日期:2026-09-02
在台灣,新手最常面臨的第一個選擇題就是:「我要買市值型(如0050),還是高股息(如0056)?」這是一個經典的數學題,也是一個心理題。
日期:2026-08-28
編按:退休金不夠怎麼辦?本書作者、資深財經作家李雪雯提出,利用不動產變現打造退休金的3大方式:賣房養老、以房養老、留房養老。對於手中握有房產的屋主來說,「賣房養老」是最直接的做法,透過出售房屋一次取得一筆退休金。若不想賣掉房子,可以選擇「以房養老」、「留房養老」。作者進一步解析「以房養老」、「留房養老」的做法、變現金額、優缺點及適合哪些人。
日期:2026-08-25
在萬物皆漲、薪水凍漲年代,許多人發現即便收入在水準之上,甚至擁有房產,手頭依然非常吃緊,形成「體感貧窮」。《今周刊》存股助理電子報總編輯謝富旭指出,大眾常被「隨時關注資產」觀念誤導,忽略真正決定生活品質關鍵。謝富旭直言:「現金流,才是你富裕感主要來源!」
日期:2026-07-03
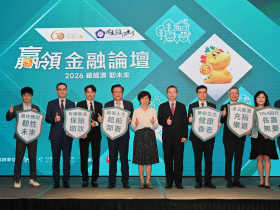
台灣邁入超高齡社會,國人面臨薪資追不上物價、不健康餘命拉長的長壽風險,台灣人壽與政治大學主辦二○二六「贏領金融論壇」匯聚國內外產官學權威全方位解鎖退休規劃,面對未知變局可透過「政策領航、長線複利、保險守護、金融創新」四大護盾,及早啟動終身預算準備,建構韌性財務防護網,贏在樂齡生活起跑點。
日期:2026-06-11
繳了30年房貸,老了再把房子抵押給銀行換生活費,是不是白忙一場?
日期:2026-06-02