退休金存多少才夠?當有人拚命存養老金,日本一名上班族40歲存到2000萬日圓(約合新台幣400萬元),就決定離開職場。他不追求奢華生活,過著「吃超市折扣品、出門靠騎單車、休閒就看書散步」,用極簡生活換回自己的時間,過著他真正想要的日子。
日期:2026-09-17
一名個案勞保繳24年過世,未料一毛錢都領不到,原因是什麼?台灣勞工陣線秘書長孫友聯解釋,勞保給付能否請領,不能只看累積多少年勞保年資,還要看身故時是否符合相關法定資格,包含年齡以及身故時是否仍具在保身分。案例中勞工累積24年勞保年資,原本距離55歲僅半年,卻因病過世,由於身故時只有54歲,尚未符合相關老年給付請領條件,因此不能單純因為已投保24年,就提前請領老年給付。此外,如果勞工離開職場後沒有繼續加保,身故時已不具在保身分,也可能影響家屬申請喪葬津貼、遺屬年金及遺屬津貼等相關給付。不過,孫友聯也說,退保後1年內身故,不一定完全領不到相關給付,究竟一次請領老年給付怎麼領、給付條件有哪些?喪葬津貼、遺屬津貼及遺屬年金又該怎麼領?一文了解。
日期:2026-09-15
44歲,擁有5,000萬日圓資產(約合新台幣1020萬元),如果不用再每天朝九晚五,你會不會想提早退休?
日期:2026-09-11
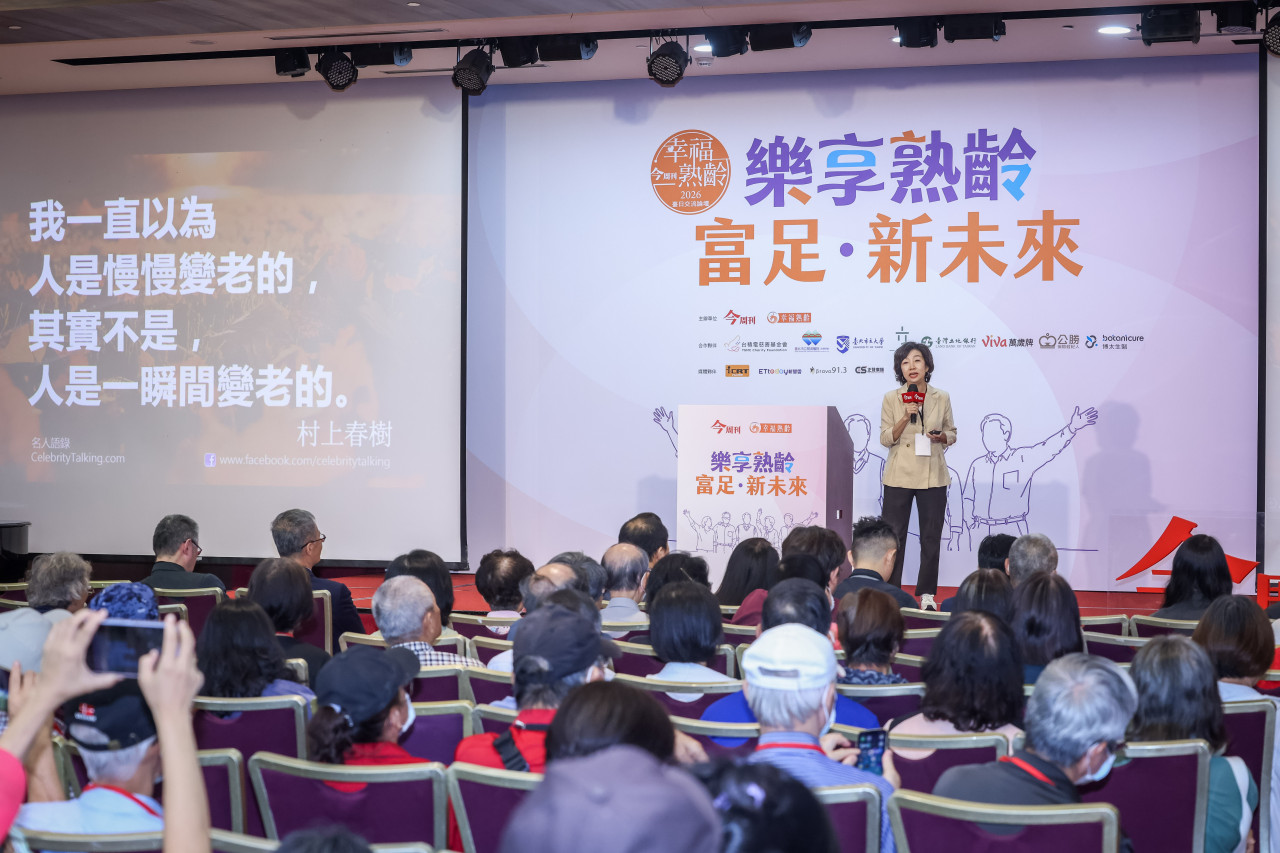
台灣高齡化趨勢近年呈現爆發式增長,《今周刊》週三(9/2)舉辦第十屆《幸福熟齡臺日交流論壇》,會中請到臺北市立大學研發長暨運動科學研究所教授侯建文、台灣失智症協會理事長徐文俊,以及影響力品牌學院創辦人丁菱娟,分別就銀髮健康照護、面對失智症挑戰,以及活出精彩人生等題目分享看法。
日期:2026-09-03
台灣曾是手工業代工王國,隨著產業外移與機器量產興起,在地手工製品日益稀少。然而,衣著時尚手工配件,針線間藏著機器無法取代的細節,即使師傅逐漸凋零,堅持台灣製造的品牌,依然延續著工藝魅力。
日期:2026-09-02
退休到底要存多少錢才夠?1000萬元、2000萬元,還是更多?對40歲就提早退休的理財專家Bernadette Joy來說,真正該先回答的,或許不是「要存多少錢」,而是「退休後到底想過什麼樣的生活」。根據CNBC報導,Joy 10年前一度背負高達30萬美元(約合新台幣950萬元)債務,如今不僅已經退休,和丈夫AJ累積的退休資產,也足以讓兩人每月靠約6000美元(約合新台幣19萬元)生活。更特別的是,她退休後把不少時間與金錢花在追韓國天團BTS。按照目前規劃,到2027年底,她將橫跨3大洲、看遍BTS共20場演出。
日期:2026-08-31
台灣勞動部的統計顯示,45至64歲中高齡勞工的非自願離職人數在過去三年間持續攀升,而這個族群再就業的難度,遠高於35歲以下的勞工——平均再就業時間超過6個月,且多數人面臨薪資降幅超過30%的現實落差。面對這個結構性困境,台灣社會給出的傳統解法通常是三種:繼續求職、自行創業,或提前退休。但這三種路線對許多40至60歲的人而言,都有各自難以克服的現實障礙。今周學堂聯合星芽社企,推出了一個針對這個族群的第四條路——《富玩家》系列課程,以「熟齡顧問型一人公司」作為轉型目標,提供從技能賦能、個人IP打造到顧問商業模式實踐的完整學習生態。這篇文章,完整介紹富玩家的課程架構、目標受眾、以及它在台灣熟齡學習市場中的獨特定位。40歲以上被迫或主動離開職場後,台灣有沒有同時能「學技能、建人脈、轉型一人公司」的學習平台?這篇內容將完整介紹今周學堂《富玩家》
日期:2026-08-31
編按: 退休靠 0050 還是 0056?這是無數存股族心中的終極大哉問!47 歲就提早退休、至今已滿 12 年的「泰北哥」,從退休實戰操作出發,解析高股息ETF、市值型ETF在長期報酬率、股息再投入以及現金流維持上的優缺點。到底退休族該怎麼配才能兼顧成長與穩定現金流?
日期:2026-08-27
科技人在面對中年危機時,她從理財小白前晉升到財務自由之路,只花了短短四年時間。前南科科技公司專案經理V大(龔恬永)39歲時意識到中年危機的逼近,完全不諳投資的她,從盤點個人年開支、剔除不必要浪費開始,逐步建立起穩健投資系統。從擺脫傳統單純定期定額或壓注高股息ETF框架,獨創「一魚三吃」資產配置法,靠70%核心持股穩領現金流、30%衛星持股加速股數成長的基礎架構,短短4年內將年化報酬率從7.7%拉升至13.1%,成功在4年內達成財務自由、提早退休。
日期:2026-08-24


_20260911141219.jpg_280x210.jpg)
_20260831175734.jpg_280x210.jpg)