這裡所指的「稅負風險」,主要是遺產淨額太多,繼承人要繳很高的遺產稅;或是接收財產的人,沒有錢可以繳稅。也許很多人會想:能夠繼承他人的遺產,不就是「天上掉下來的大禮物」嗎?然而在現實世界裡,天上掉下來的禮物,很可能會沉重到讓自己「負擔不起」。這裡所指的「負擔不起」,就是指「繳交遺產稅」這件事。
日期:2026-09-16
44歲,擁有5,000萬日圓資產(約合新台幣1020萬元),如果不用再每天朝九晚五,你會不會想提早退休?
日期:2026-09-11
編按:高股息ETF一直是許多存股族打造現金流的重要工具,其中00919(群益台灣精選高息)最新一季每股配發1.1元,換算一張可領1100元,掛牌以來更已連續14季年化配息率維持10%以上。理財部落客瑞奇媽自2023年9月開始買進00919,至今3年累積領息近70萬元,隨著股價從2字頭一路站上32元(9/9盤中股價32.71元),以目前持股與成本估算,價差也突破百萬元。她直言,如果預算只能配置一檔高股息ETF,自己會優先考慮00919。除了配息高,00919的選股邏輯、成分股配置,究竟有什麼特色?又為何能成為她心中的高股息首選?
日期:2026-09-09
類全委保單的特色,不只是「有人幫忙投資」,而是把專業管理、保險保障、現金流規劃放在同一個架構裡。對不同族群來說,重點不是買了就放著,而是要知道自己現在最需要什麼:是累積資產、補強保障、準備現金流,還是安排傳承?確認需求,才能讓保單發揮最大效益。
日期:2026-09-03
就我所知,過去有不少退休前,就住在大都市的人,在退休後,選擇到鄉下去住的理由,就是「鄉下地大、空氣新鮮,更適合身、心的健康」。個人並不反對空氣新鮮、無汙染,對人體健康絕對有益。
日期:2026-09-02
在台股突破歷史新高的同時,市場波動也顯著加大。面對大起大落的股市,許多投資人往往心態失衡,甚至在震盪中黯然離場。《財富護城河》作者施雅棠強調,想要在投資市場長期生存,關鍵不在於預測高低點,而是建立堅固的資產護城河,讓自己免受情緒與波動干擾。
日期:2026-08-28
台股極端高點,先把股票賣掉、再分批買回,可行嗎?最近台股一路往上,估值也來到相對高檔。這時候我常看到一種建議:「現在已經這麼貴了,不如先把手上的股票賣掉,接下來再用 6 個月、12 個月慢慢買回來。」乍聽之下,合理到不行。如果現在真的接近高點,先賣掉,可以少吃一段下跌;真的跌下來,手上又有現金可以一路往下買,成本愈攤愈低。反過來看,什麼都不做、繼續滿倉,甚至手上有新資金還直接ALL IN,好像才是那個不知死活的人。
日期:2026-08-24
「當名片上的職稱被撤下,公司信箱被關閉,站在鏡子前看著你自己,他到底是誰?你認識他嗎? 」這是我在52歲那年,離開待了5年的上市科技公司,站在台北信義區街頭時,看著大樓玻璃反射的影子,問自己的第一個問題。
日期:2026-07-24
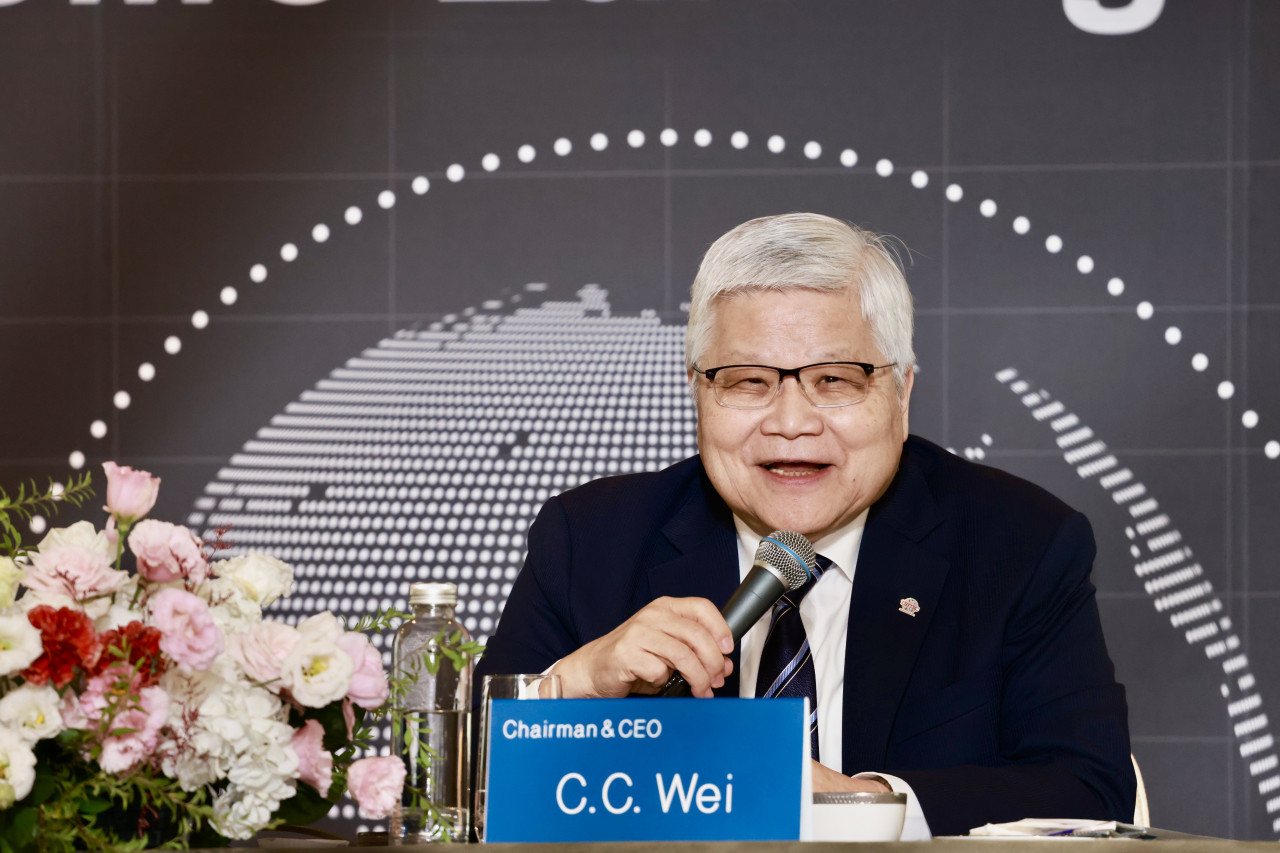
台積電法說會再寫驚奇!週四(7/16)除了公布高於市場預期的第二季財報以外,就連市場相當看重的資本支出都再度上修,董事長魏哲家更是宣布美國再投資千億美元蓋4座廠,也宣布2026年整年資本支出上修到600億美元到640億美元之間,比外資給出的樂觀情境更樂觀。魏哲家強調:「我們今年支出上修是因為看到商機,只要有商機,我們就會支出,我相信這波的大趨勢,AI市場的強勁成長,需求強、更強、再更強」。台積電美國廠再增4座,但目前在台灣興建中的晶圓廠就有13座之多,這也讓台積電先前宣布先進產能在海外30%的目標,在海外持續建廠的同時,仍可望維持這個目標數字。
日期:2026-07-16
編按:本文是理財專家克莉絲汀‧賓斯(Christine Benz)與拉米特‧賽提(Ramit Sethi)的對談,指出真正的退休規劃不只是累積資產,更重要的是學會安心花錢。許多人一輩子習慣節儉,退休後卻因從「領薪水」轉為「提領存款」,反而陷入不敢花錢的焦慮。專家認為,40~60歲是財務與體力最平衡的黃金階段,應從存錢轉向有意義的消費,透過建立「忘憂數字」,在小額支出上降低焦慮、減少頻繁查帳的習慣,才能真正提升生活品質。
日期:2026-07-03


_20260911141219.jpg_280x210.jpg)
_20260909102102.jpg_280x210.jpg)
_20260824145349.jpg_280x210.jpg)