2026住宅貸款利息補貼、住宅補貼、修繕貸款、修繕補貼整理包!2026(115年)自購住宅貸款利息補貼,以及修繕住宅貸款利息補貼,已於9/1上午9時開放申請,至9/30下午5時截止。台灣住宅相關補貼依買房、修屋等需求,申請時間皆不同。《今周刊》針對住宅、修繕貸款利息補貼,申請資格、申請方式,與相關QA重點列出,若希望透過方案來減輕房貸,或是住宅修繕的利息負擔,先關注這一篇。
日期:2026-09-24
編按:本書作者「小吳醫師」吳佳駿曾是急診室醫師,看盡各種生死交關的急重症時刻。直到父親突發心肌梗塞,讓他醒悟:雖然這份工作賺到不錯的薪水,自己卻沒有時間陪家人。這場家庭變故成為他人生的重大轉折點。他離開急診室、轉往診所,同時開始深入研究理財,一步步追求「時間與財務自由」。他花7年時間,建立一套稱為「財富飛輪」的投資策略,不執著於10~20%的短期波動小利,整體資產已有3倍以上的成長。他進一步提出「老闆錢包」的概念,強調是「最簡單的穩健收益策略」:把投資分成股票與債券2部分,先依照自己的風險承受度決定股債比例,再透過持續投入與定期再平衡,打造一套不必每天猜市場漲跌,也累積財富的投資方法。
日期:2026-09-23
手上如果有100萬元,你會選擇慢慢定期定額0050,還是乾脆一次全部投入,放著20年讓時間替你滾出複利?如果只看數學,一次投入似乎占了上風。假設100萬元能維持年化8%的總報酬,20年後大約可成長至466萬元;時間拉長到30年,更可能突破1000萬元。也因此,不少人會直覺認為:既然已經打算長期投資,何不愈早把錢投入市場,讓資金提早開始工作?
日期:2026-09-18
前幾天有位粉絲私訊問我:「R姐,我108年買了一棟透天,一直都是自己住。幾年前好心借親戚在一樓登記公司,面積只有小小的3坪。113年公司已經完全遷出註銷。今年想賣屋,聽說自住有400萬免稅額,我這3坪能按比例扣除嗎?還是400萬真的要全部歸零重新算?」看到這則訊息,R姐心裡真的很替他捏把冷汗。因為在台灣,這類「幫家人一個忙」的情況實在太常見了!
日期:2026-09-15
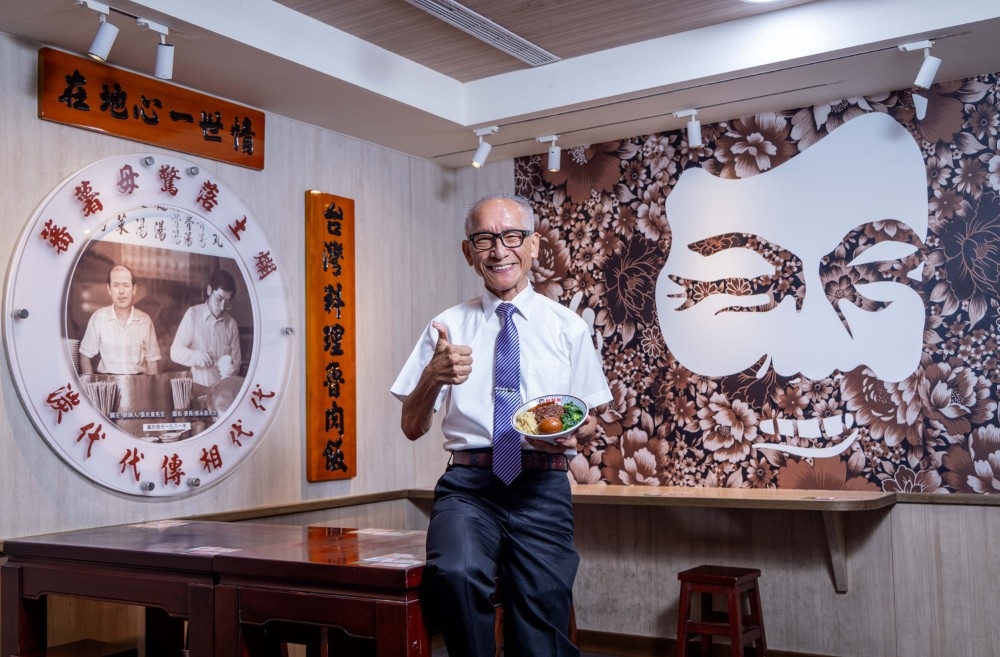
「自己敢吃、才賣給顧客;我們賣得比較貴,人家願意買單。」鬍鬚張會長張永昌強調:「所有餐廳在後廚用了什麼,是消費者看不到的,要憑良心,做實在的事。」因為「內外統一,言行一致、表裡如一」,60年代鬍鬚張從民生西路雙連市場的魯肉飯路邊攤起家,1979年進駐台北寧夏街店面,現在全台有69家直營門市,近年再創立「京簡康」、「馥牛」2品牌,全年營收逾4億。
日期:2026-09-15
編按:勞保到底幾歲領最划算?2026年起,勞保老年年金法定請領年齡來到65歲,符合資格者最早可提前5年、也就是60歲開始領,但每提前1年減額4%,提前5年等於打8折。乍看之下,晚領似乎比較划算,但如果60歲就已退休退保,以65歲每月可領2萬元試算,60歲提前領雖然只剩1.6萬元,卻能多領整整5年;究竟早領、晚領哪個更划算?關鍵不只看每月領多少,更要看退休時間、請領年齡,以及到底能領多久。
日期:2026-09-14
「我一個月只能拿出1萬元投資,這樣真的有用嗎?」這大概是許多小資族最常問的問題。理財專家Dr. Selena楊倩琳的答案很直接:本金少不是最可怕的,真正可惜的是因為覺得錢太少,遲遲沒有開始。因為她自己的人生,就是從「沒什麼錢」開始。15歲時,楊倩琳就進印刷廠當女工,從九份山城的石頭屋一路走到今天,靠股票、ETF與房地產逐步累積資產,50歲就提早退休、實現財富自由,如今更已走遍全球76個國家。她認為,小資族真正要做的,不是等到有錢才開始投資,而是先用手上的小錢,把時間和複利跑起來。
日期:2026-09-08
0050(元大台灣50)在9/4公布最新換股,新增成份股藥華藥,0050自年初65.8元低點,在短短8個月一度衝上112.3元歷史新高,經歷盤整震盪後,再度站上110元關卡。面對股價「步步高升」並逼近前高,許多定期定額的投資人心中不免浮現焦慮:現在價格是不是太貴了?究竟該不該停扣?對此,擁有21張、百萬級持股的財經網紅知美,在最新YT影片中,以其自身實際定期定額39個月的真實數據給出答案。他不僅沒有因高檔而停扣,反而隨著個人收入增加同步加碼扣款,至今已成功滾出超過百萬元獲利,含息總報酬率更突破100%!他說,如果不想錯過行情,長線看來大盤持續向上機率極高,高低都不應該成為投資人停扣的理由。
日期:2026-09-07
今周刊編按:勞保退休金(勞保老年年金、勞保年金)60還是65歲、甚至延後70歲領才划算?勞工退休金規劃一直是熱議話題,攸關百萬退休金的賭局,其實得要精算才能不吃虧!理財達人點出,以月領2萬元為基準試算,若選擇60歲提前5年請領,就可以先拿到快百萬元,若65歲才開始領,中間的差額要到85歲才能追上,若延後至70歲開始領,雖然每月可領2.4萬元,但要活到95歲,才能追平65歲開始領的數字。
日期:2026-09-07
2000萬的房子賣掉,拿去買年配息10%的ETF,一年就能領200萬元股息,看起來似乎是退休現金流的完美解答。 但自住房一旦賣掉,就得面對租金上漲、高齡租屋,以及ETF配息縮水、本金波動等風險。與其把房子全部換成股票,不如先想清楚:有沒有可能房子留下,同時又能參與股市成長、創造現金流?
日期:2026-09-03


_20260918150508.jpg_280x210.jpg)
_20260915143012.jpg_280x210.jpg)
_20260204170741_20260914144031.jpg_1140x855_280x210.jpg)
_20260908104646.jpg_280x210.jpg)
_20260906180225.jpg_280x210.jpg)
_20260903163623.jpg_280x210.jpg)