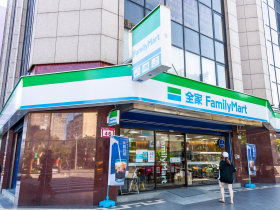
我們決定把揚博(2493)與劍麟(2228)解除追蹤,同時納入數字科技(5287)與全家餐飲(7708)兩家公司。存股池一向以製造業與金融業為主,這次一口氣納入兩檔生活類的服務業股票,反應時代趨勢下的產業結構變遷。要與時俱進啊!
日期:2026-09-21
今周刊編按:未來20年,全台每天恐新增48名失智症患者,相當於每30分鐘就有1個家庭開始面臨失智照護挑戰!台灣臨床失智症學會理事長徐榮隆指出,臨床上可留意「10大失智警訊」包括記憶力減退到影響日常生活、無法勝任原本熟悉的事物、言語表達或書寫出現問題、對時間及地點感到混淆、判斷力或警覺力下降。另外,抽象思考或空間視覺理解出現困難、物品擺放錯亂且失去回溯尋找能力、情緒及個性改變、計畫事情或解決問題有困難,以及逐漸退出職場或社交活動,都是失智警訊之一。精準預防醫學權威醫師張家銘指出,4個護腦生活習慣包括每坐滿30到60 分鐘起身動一動、工作中若可以站著開會、講電話不要一直坐著,或是看電視可以在廣告時間站起來伸展一下、用手機設定「起身提醒」或智慧手錶健康提示,這些小行動,可能是讓大腦晚10年退化、甚至不退化的關鍵。研究也證實,民眾不需要每天走到1萬步,只需維持每日5000至7500步的步行習慣,就能將認知功能退化時間平均延緩約7年,這項發表於國際權威期刊的發現,不僅提供明確的日常運動指引,更可能顛覆過去醫界對於失智症預防的建議。
日期:2026-09-18
50歲被迫離職,還沒達到請領老年給付資格,勞保怎麼保?不少人離開職場後,第一個念頭就是:「都沒有工作了,還繳勞保做什麼?」甚至認為乾脆把勞保、國保的費用都省下來不是更好嗎。不過,勞保達人張秘書提醒,離職後要不要停勞保,最重要的是先確認自己是否已經符合勞保老年給付一次領資格。如果還沒符合資格就貿然中斷,可能影響自己與家人的保障;反過來說,若已符合資格、退休後也確定不再工作,才可以進一步思考勞保轉國保。
日期:2026-09-18
編按:本書作者折茂肇醫師今年已高齡91歲,他長年投入老年醫學研究,融合自身的經驗,提出「放任式養生法」。他指出,人一旦過了75歲,身體機能就會呈斷崖式下滑,此時應以全新的醫療眼光來檢視身體的健康狀況,包括血糖、血壓、飲食和體重都需放寬標準,只要求「整體機能夠及格」就好,與其希望老年無病無災,不如追求「帶病長壽」,與疾病共存。
日期:2026-09-17
一名個案勞保繳24年過世,未料一毛錢都領不到,原因是什麼?台灣勞工陣線秘書長孫友聯解釋,勞保給付能否請領,不能只看累積多少年勞保年資,還要看身故時是否符合相關法定資格,包含年齡以及身故時是否仍具在保身分。案例中勞工累積24年勞保年資,原本距離55歲僅半年,卻因病過世,由於身故時只有54歲,尚未符合相關老年給付請領條件,因此不能單純因為已投保24年,就提前請領老年給付。此外,如果勞工離開職場後沒有繼續加保,身故時已不具在保身分,也可能影響家屬申請喪葬津貼、遺屬年金及遺屬津貼等相關給付。不過,孫友聯也說,退保後1年內身故,不一定完全領不到相關給付,究竟一次請領老年給付怎麼領、給付條件有哪些?喪葬津貼、遺屬津貼及遺屬年金又該怎麼領?一文了解。
日期:2026-09-15
編按:勞保到底幾歲領最划算?2026年起,勞保老年年金法定請領年齡來到65歲,符合資格者最早可提前5年、也就是60歲開始領,但每提前1年減額4%,提前5年等於打8折。乍看之下,晚領似乎比較划算,但如果60歲就已退休退保,以65歲每月可領2萬元試算,60歲提前領雖然只剩1.6萬元,卻能多領整整5年;究竟早領、晚領哪個更划算?關鍵不只看每月領多少,更要看退休時間、請領年齡,以及到底能領多久。
日期:2026-09-14
勞工保險、勞退自提是勞工準備退休金的兩大支柱。然而,全台高達六成勞工退職後勞保月領不到2萬元,勞退自提率亦僅有17.5%。退休規劃達人葉俊佑指出,若以一般退休族每月需要5萬元生活費計算,30年需要準備1800萬,但透過投資可大幅減半至930萬元。再加上勞保、勞退的妥善規劃,不僅享有保本節稅紅利,也能進一步算出退休安全水位,降低準備退休的焦慮感。
日期:2026-09-14
每天吃東西、喝水都很順,很少有人會想到「吞嚥」竟然可能成為癌症警訊。但當食物一入口就痛、開始吞不下去,甚至因為害怕疼痛而不敢吃東西,就要提高警覺。肝膽腸胃科醫師蕭敦仁在《57健康同學會》節目中分享,一名46歲、育有3名孩子的男子,突然出現吞嚥困難、吞東西疼痛,因為每吃一口就不舒服,只好逐漸減少進食,短時間內竟然暴瘦10公斤。家人發現他的異狀後,趕緊帶他接受胃鏡檢查,沒想到竟發現食道幾乎整圈都被癌細胞侵犯,黏膜上布滿傷口。進一步切片後,確診為食道鱗狀細胞癌。
日期:2026-09-14
編按:迷你退休是什麼?本書作者Jillian Johnsrud(吉莉安.強思若德)把它定義為:暫時離開正職工作超過1個月,把時間用在自己真正重視的事情上。過去20年間,她實踐了12次迷你退休,踏遍世界27國;對她而言,這不只是放長假,更像是替人生按下「重新開機」。更讓人意外的是,迷你退休不只是高薪族的專利。Jillian當年年薪僅2萬5千美元(約新台幣80萬元),仍靠著追蹤開銷、把錢花在真正重要的地方、擬定預算與財務計畫,擴大收入與支出的差距,再透過投資與增加收入累積財富。如今,她擁有約75萬美元(約新台幣2400萬元)資產,還持有3棟房產。她的做法不是「為了玩而花錢」,而是重新思考錢該怎麼用:一方面存下退休後的生活費,另一方面也留一筆錢給現在的自己。她稱這為「老後水缸」與「老前水缸」,一桶守住未來的安全感,一桶讓自己現在就有餘裕休假、陪伴家人、旅行、創業或追逐夢想。對Jillian來說,真正理想的財務自由,不是等到老了才開始享受,而是在確保老後生活的同時,也有能力把人生過在自己想要的樣子。
日期:2026-09-11


_20260204170741_20260914144031.jpg_1140x855_280x210.jpg)